La TVA, ou taxe sur la valeur ajoutée, ne concerne pas automatiquement tous les propriétaires qui louent un meublé de tourisme. Dans la plupart des locations meublées classiques, la location reste exonérée. En revanche, la situation change si vous proposez plusieurs services de type hôtelier, comme le petit-déjeuner, le ménage régulier, le linge ou une réception. Dans ce cas, votre activité peut relever de la parahôtellerie et devenir soumise à la TVA. Les règles dépendent donc du logement, des services proposés, du chiffre d’affaires et de votre régime fiscal.
TVA et location meublée de tourisme : quelles règles ?
La TVA location meublée de tourisme concerne surtout les hébergements proposant des services proches de ceux d’un hôtel.
Une location meublée classique consiste à mettre à disposition un logement équipé. Elle peut être longue durée ou saisonnière. En principe, cette location n’est pas soumise à la TVA lorsqu’aucune prestation hôtelière particulière n’est proposée.
La location saisonnière ne devient donc pas automatiquement taxable. Le fait de louer sur Airbnb, Booking ou en direct ne suffit pas à déclencher la TVA.
En bref
Une location meublée de tourisme est généralement exonérée de TVA lorsqu’elle se limite à la mise à disposition d’un logement.
La situation peut changer si vous fournissez au moins trois des quatre services suivants :
- le petit-déjeuner ;
- le nettoyage régulier pendant le séjour ;
- la fourniture du linge de maison ;
- une réception, même non personnalisée.
Le BOFiP, la documentation officielle de l’administration fiscale, précise que l’accès à au moins trois de ces quatre services peut caractériser une activité hôtelière ou para-hôtelière.
« La taxation suppose l’accès à au moins trois des quatre services annexes prévus par le Code général des impôts. »— BOFiP, administration fiscale
La LMNP, ou loueur en meublé non professionnel, et la LMP, ou loueur en meublé professionnel, désignent votre statut fiscal. Ces statuts ne suffisent pas, à eux seuls, pour déterminer l’application de la TVA.
Le régime des BIC, ou bénéfices industriels et commerciaux, concerne l’imposition des revenus de location meublée. Il est différent du régime de TVA.
« La location en meublé sans prestation de service n’est pas soumise à la TVA. »— Service Public Entreprendre
Pourquoi la TVA est importante en location saisonnière ?
La TVA détermine le montant réellement conservé par votre activité et les obligations administratives qui en découlent.
1. Elle peut réduire votre marge
Si vous affichez un prix TTC, c’est-à-dire toutes taxes comprises, une partie de ce prix correspond à la TVA reversée à l’État.
Par exemple, avec un tarif de 110 euros TTC et une TVA de 10 %, votre recette hors taxe est de 100 euros. Les 10 euros restants correspondent à la TVA collectée.
2. Elle peut permettre de récupérer certaines dépenses
Un propriétaire soumis à la TVA peut, sous conditions, récupérer la TVA payée sur certaines dépenses professionnelles.
Cela peut concerner une partie :
- des travaux ;
- du mobilier ;
- des équipements ;
- des frais de rénovation ;
- des prestations de ménage ;
- des honoraires professionnels.
La récupération dépend toutefois de l’usage professionnel du bien, de la facture et de la nature exacte de la dépense.
3. Elle modifie vos factures
Une activité soumise à la TVA doit afficher :
- le prix hors taxe ;
- le taux de TVA applicable ;
- le montant de TVA ;
- le prix toutes taxes comprises ;
- les mentions obligatoires sur la facture.
Vous ne pouvez pas simplement ajouter 10 % à vos anciens tarifs sans vérifier votre positionnement commercial.
4. Elle crée des déclarations supplémentaires
Vous devez généralement obtenir un numéro de TVA intracommunautaire, déposer des déclarations et reverser la TVA collectée.
La fréquence dépend du régime applicable. Elle peut être mensuelle, trimestrielle ou annuelle.
5. Elle reste différente des autres impôts locaux
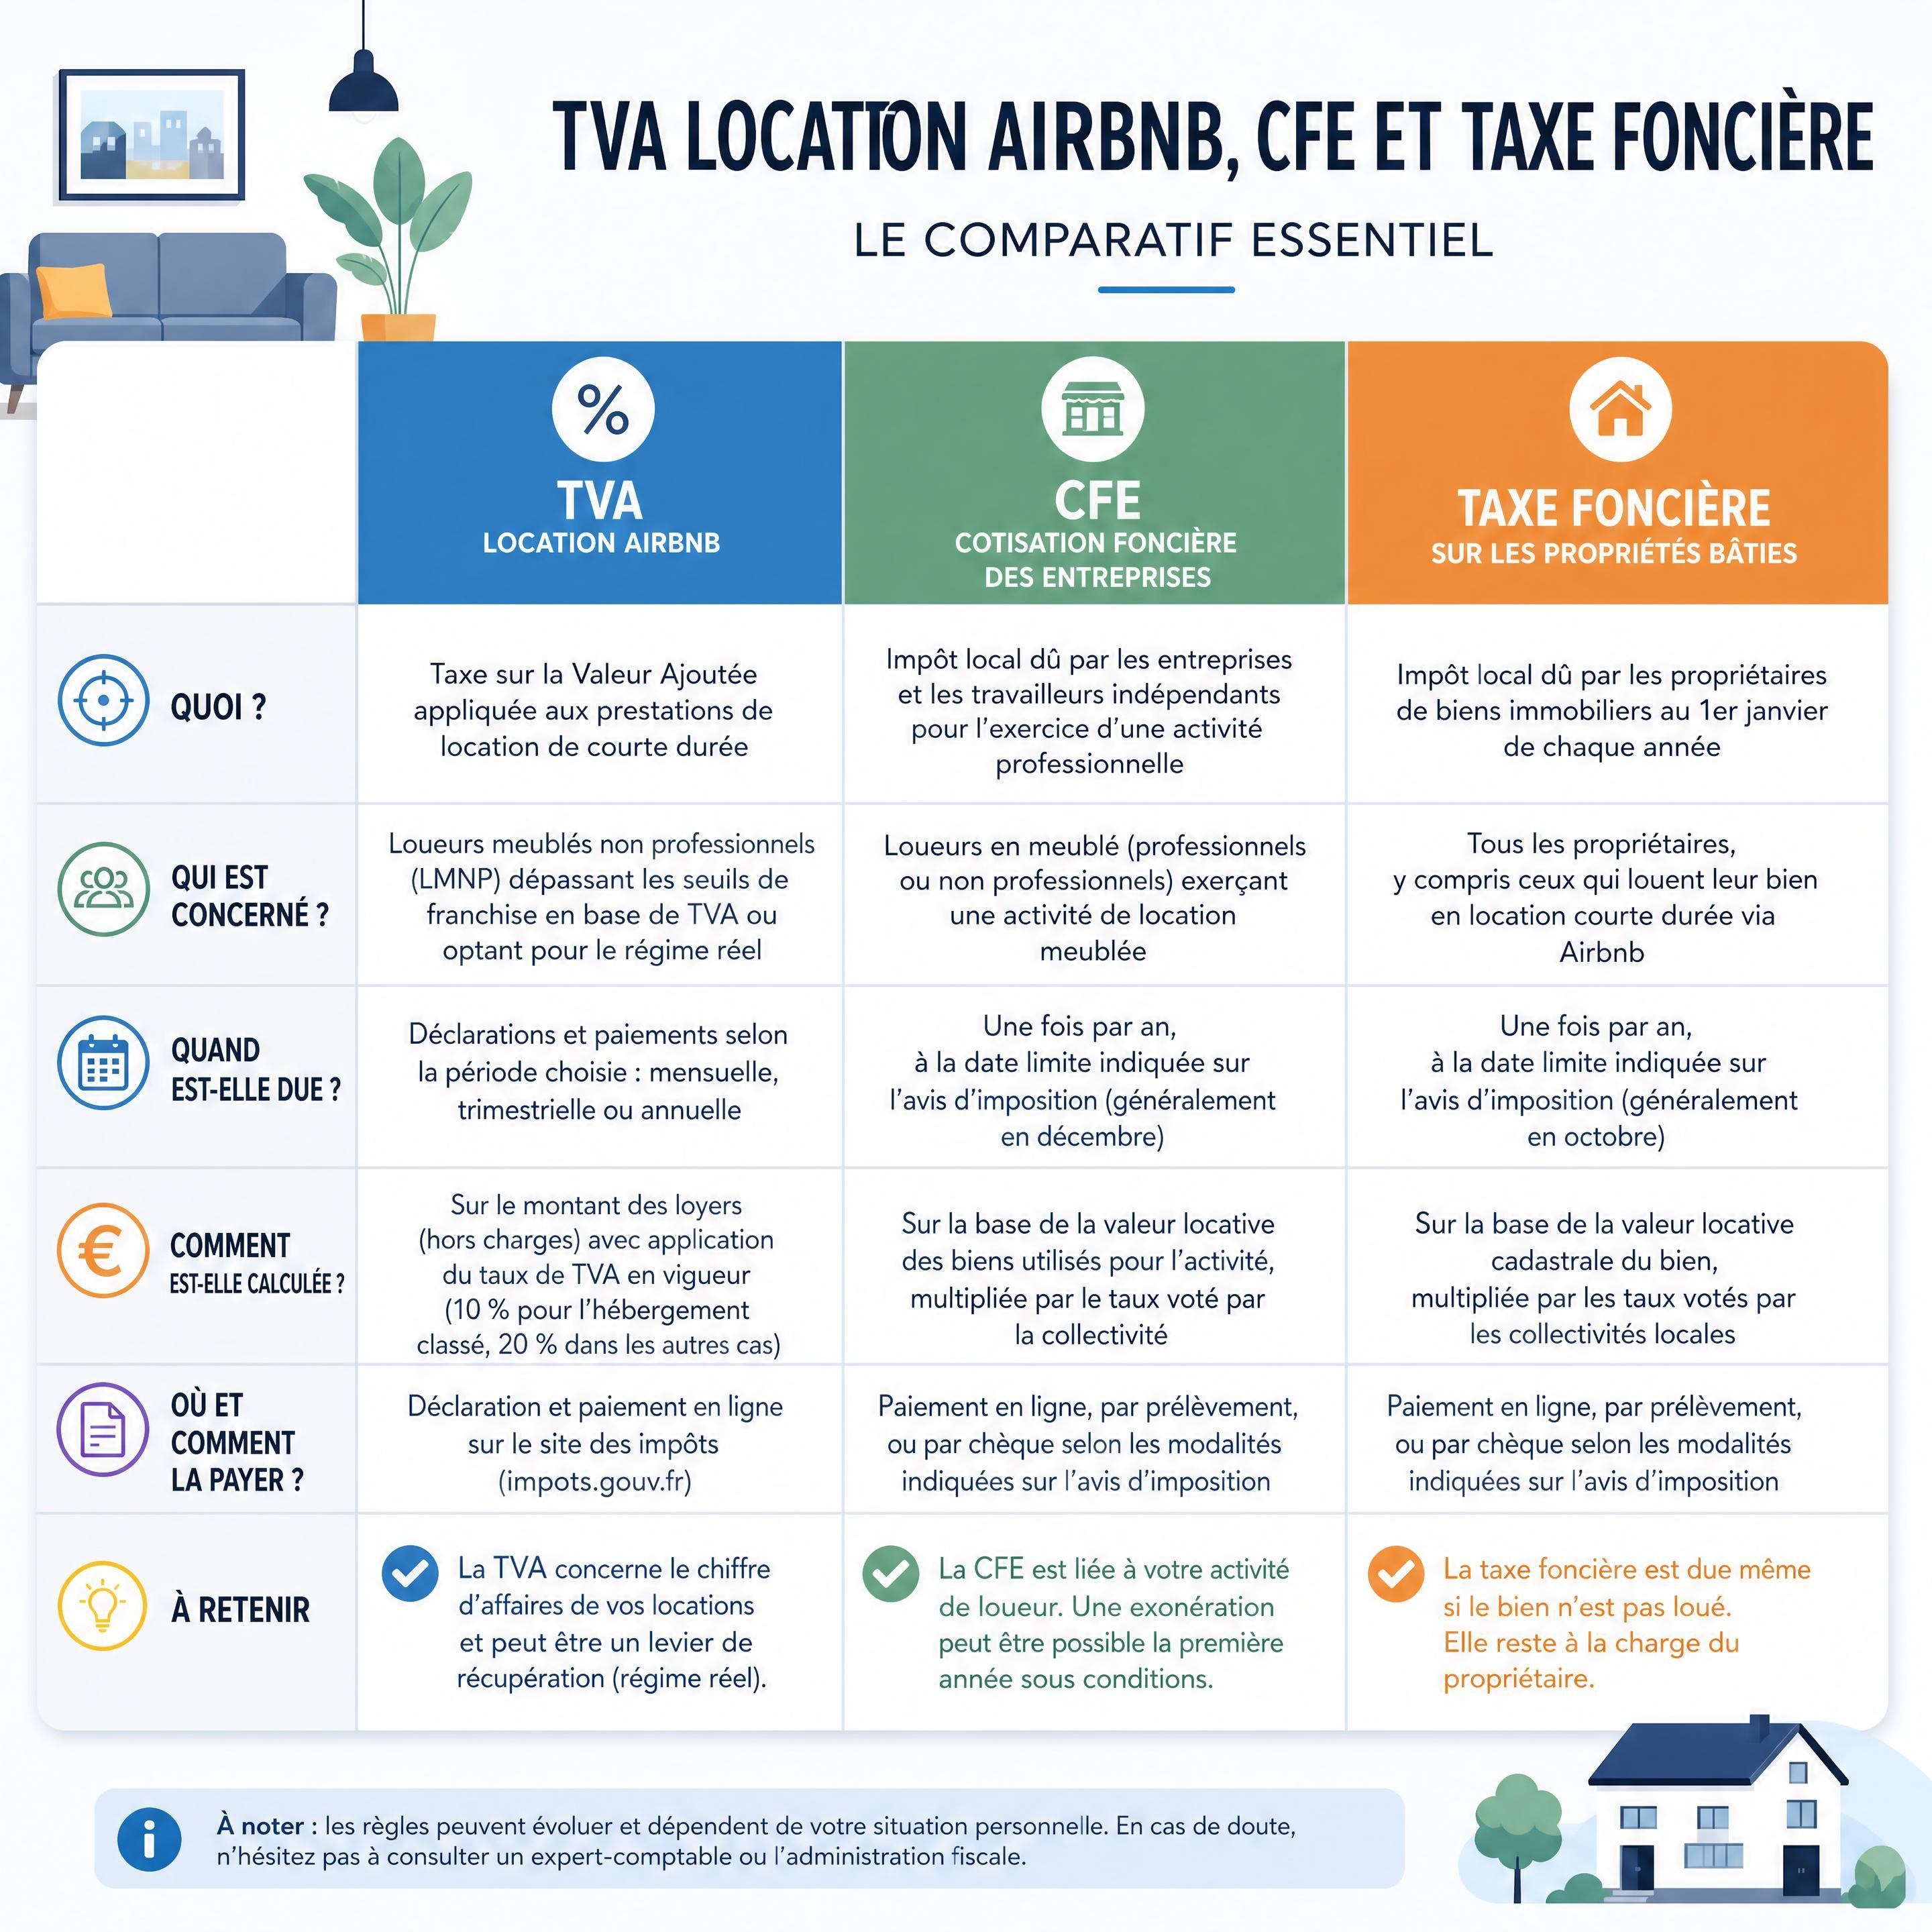
La TVA ne doit pas être confondue avec :
- la CFE, ou cotisation foncière des entreprises ;
- la taxe foncière ;
- la taxe d’habitation ;
- la taxe de séjour ;
- les prélèvements sociaux.
Vous pouvez être exonéré de TVA et devoir payer la CFE. Vous pouvez aussi être soumis à la TVA sans être concerné de la même manière par la taxe d’habitation.
Selon Pierre Tellep, fondateur d’Eldorado Immobilier, « la première erreur consiste à mélanger toutes les taxes liées à la location saisonnière ».
Comment savoir si votre location saisonnière est soumise à la TVA ?
La TVA dépend de la nature réelle de votre activité et des services proposés aux voyageurs.
Étape 1 : décrivez précisément votre location
Commencez par noter ce que vous fournissez réellement.
Posez-vous ces questions :
- Le logement est-il loué entièrement meublé ?
- Les voyageurs disposent-ils d’une cuisine ?
- Le ménage est-il réalisé uniquement entre deux séjours ?
- Le linge est-il fourni à l’arrivée ?
- Proposez-vous une réception ou un accueil organisé ?
- Servez-vous le petit-déjeuner ?
Un simple état des lieux évite souvent une mauvaise interprétation.
Alternative simple : demandez à un proche de relire votre annonce et vos prestations. Il repérera parfois des services que vous ne considérez plus comme particuliers.
Étape 2 : distinguez la location classique de la location saisonnière
La location meublée classique met principalement un logement à disposition.
La TVA location saisonnière ne s’applique pas simplement parce que le séjour dure quelques nuits. La durée du séjour est un indice commercial, mais elle ne suffit pas à créer une activité para-hôtelière.
Le logement peut être réservé à la nuitée et rester exonéré de TVA si vous ne proposez pas suffisamment de services hôteliers.
Étape 3 : vérifiez les quatre services hôteliers
Vous devez examiner les quatre critères suivants :
| Service proposé | Exemple | Conséquence possible |
|---|---|---|
| Petit-déjeuner | Repas livré ou préparé | Peut entrer dans l’analyse para-hôtelière |
| Nettoyage régulier | Ménage pendant le séjour | Plus important qu’un simple ménage de départ |
| Linge de maison | Draps et serviettes fournis | À apprécier avec les autres services |
| Réception | Accueil organisé ou permanence | Peut être physique ou non personnalisée |
Le seuil de trois services ne doit pas être appliqué mécaniquement. L’organisation concrète compte. Le moment du service, son caractère régulier et sa présentation commerciale peuvent être examinés.
Étape 4 : analysez votre chiffre d’affaires
La franchise en base TVA location saisonnière permet de ne pas facturer la TVA lorsque les conditions sont remplies.
Pour 2026, les seuils français restent inchangés. Pour les activités commerciales et d’hébergement, le seuil de base est de 85 000 euros. Le seuil majoré est de 93 500 euros.
Pour certaines prestations de services, les seuils sont de 37 500 euros et 41 250 euros. La qualification exacte de l’activité doit donc être vérifiée avant tout calcul.
Étape 5 : contrôlez les conséquences d’un dépassement
Le dépassement du seuil de base ne produit pas toujours le même effet que le dépassement du seuil majoré.
Dans certains cas, vous conservez la franchise jusqu’à la fin de l’année. Dans d’autres, le dépassement du seuil majoré entraîne une sortie immédiate du régime.
Les règles dépendent de la nature de l’activité et du montant dépassé. Il est prudent de contacter votre service des impôts des entreprises.
Alternative simple : préparez votre chiffre d’affaires annuel et appelez le service public compétent. Vous pouvez aussi demander à votre comptable de confirmer la date de prise d’effet.
Étape 6 : choisissez entre franchise et TVA réelle
Vous pouvez parfois opter volontairement pour la TVA.
Cette option peut être intéressante si vous réalisez d’importants travaux ou si vous achetez beaucoup d’équipements professionnels. Elle peut être moins intéressante si vos clients sont principalement des particuliers sensibles au prix TTC.
Étape 7 : vérifiez votre activité auprès de l’administration
L’administration fiscale apprécie la situation à partir des faits.
Présentez :
- votre annonce ;
- vos conditions générales ;
- vos factures ;
- la liste des services ;
- votre chiffre d’affaires ;
- vos contrats de ménage ou de linge.
Ne vous contentez pas d’une réponse générale trouvée sur un forum.
Quel coût et quelle récupération de TVA pour un meublé de tourisme ?
La TVA correspond à une taxe collectée auprès du client, puis reversée à l’administration après déduction éventuelle de la TVA récupérable.
Pour les prestations d’hébergement relevant du secteur hôtelier ou para-hôtelier, le taux de 10 % peut s’appliquer en France métropolitaine. La qualification doit toutefois être confirmée pour votre activité.
Exemple avec un tarif affiché TTC
| Prix TTC facturé | Taux de TVA | TVA collectée | Prix HT |
|---|---|---|---|
| 110 € | 10 % | 10 € | 100 € |
| 220 € | 10 % | 20 € | 200 € |
| 550 € | 10 % | 50 € | 500 € |
| 1 100 € | 10 % | 100 € | 1 000 € |
La formule est la suivante :
Prix HT = prix TTC ÷ 1,10
La TVA collectée ne représente donc pas exactement 10 % du prix TTC. Elle représente 10 % du prix hors taxe.
Exemple avec un tarif souhaité hors taxe
Si vous souhaitez conserver 100 euros hors taxe, vous devez facturer 110 euros TTC avec un taux de 10 %.
Cela peut avoir trois conséquences :
- le client paie davantage ;
- vous réduisez votre prix HT pour rester compétitif ;
- vous améliorez votre prix grâce à la récupération de TVA sur certaines dépenses.
Selon Pierre Tellep, fondateur d’Eldorado Immobilier, « la TVA devient surtout un sujet commercial lorsque vos clients comparent votre prix final avec celui d’un particulier exonéré ».
Quelles erreurs éviter avec la TVA en location Airbnb ?
La TVA location Airbnb meublée crée souvent des confusions. Voici les principales erreurs.
1. Penser qu’Airbnb déclenche automatiquement la TVA
Airbnb est une plateforme de réservation. Elle ne transforme pas automatiquement votre activité en hôtel ou en parahôtellerie.
Ce sont vos services et votre organisation qui comptent.
2. Considérer que le linge suffit à créer une activité hôtelière
Fournir des draps et des serviettes est fréquent en location saisonnière. Ce service seul ne suffit généralement pas à caractériser une activité para-hôtelière.
L’analyse porte sur l’ensemble des prestations.
3. Confondre ménage de départ et nettoyage régulier
Le ménage réalisé après le départ des voyageurs n’est pas nécessairement comparable à un nettoyage régulier pendant le séjour.
Cette distinction peut être importante.
4. Croire que le statut LMNP exonère toujours de TVA
Le statut LMNP concerne l’impôt sur les revenus. Il ne règle pas automatiquement la question de la TVA.
Un LMNP peut devoir facturer la TVA si son activité présente un caractère para-hôtelier.
5. Appliquer les seuils sans vérifier l’activité
Les seuils diffèrent selon la catégorie de l’activité. Un hébergement para-hôtelier et une autre prestation de services ne sont pas toujours traités de la même manière.
6. Oublier la TVA sur les dépenses récupérables
Une fois soumis à la TVA, conservez toutes vos factures professionnelles. La récupération peut être impossible sans justificatif conforme.
Exemple de TVA en location saisonnière : Jean et Marie sur la Côte basque
Jean et Marie louent une maison à proximité de Saint-Jean-de-Luz. Ils accueillent des voyageurs pendant les vacances scolaires.
Au départ, ils pensent devoir facturer la TVA parce que leurs réservations passent parfois par Airbnb. Pourtant, leur activité consiste uniquement à remettre les clés, fournir les draps et réaliser un ménage entre deux séjours.
Ils ne servent pas de petit-déjeuner. Ils ne font pas de nettoyage pendant le séjour. Ils n’organisent pas de réception permanente.
Je leur aurais conseillé de ne pas conclure trop vite. La situation devait être examinée à partir des faits, des annonces et des services réellement proposés.
Après vérification, leur location ressemblait davantage à une location saisonnière classique qu’à une prestation hôtelière. Ils ont toutefois conservé leurs documents et demandé une confirmation à leur service des impôts des entreprises.
Cette démarche les a rassurés. Elle leur a aussi évité d’ajouter une taxe à leurs prix sans fondement certain.
Chiffres clés de la TVA en location saisonnière
10 %
Taux réduit de TVA applicable à certaines prestations d’hébergement hôtelier ou para-hôtelier en France métropolitaine lorsqu’elles ne sont pas exonérées.
85 000 €
Seuil de chiffre d’affaires de l’année précédente pour bénéficier de la franchise en base de TVA dans les activités commerciales et d’hébergement.
93 500 €
Seuil majoré de chiffre d’affaires de l’année en cours pour la franchise en base de TVA applicable à ces mêmes activités.
Au moins 3 services sur 4
Petit-déjeuner, nettoyage régulier, fourniture du linge et réception de la clientèle : l’accès à au moins trois de ces quatre services participe à la qualification de l’activité pour la TVA.
Une location meublée saisonnière classique est en principe exonérée de TVA. L’assujettissement dépend des prestations proposées, de leurs conditions réelles d’exécution et de l’éventuelle franchise en base.
À retenir sur la TVA en location meublée de tourisme
- Une location meublée de tourisme n’est pas automatiquement soumise à la TVA.
- La TVA dépend surtout des services proposés et de l’organisation de l’accueil.
- La para-hôtellerie peut être caractérisée par au moins trois services parmi quatre.
- La franchise en base évite la facturation de TVA sous certaines conditions de chiffre d’affaires.
- Les seuils, taux et obligations doivent être vérifiés pour l’année concernée.
Conclusion
La TVA location meublée de tourisme n’est pas une règle automatique. Elle demande une analyse précise de vos services, de votre chiffre d’affaires et de votre organisation.
Ne vous arrêtez pas au mot « Airbnb ». Une plateforme ne définit pas votre régime fiscal. De même, le statut LMNP ou LMP ne suffit pas à répondre à la question.
Pour replacer la TVA dans l’ensemble de votre stratégie, consultez l’article pilier LMNP location saisonnière : quel régime fiscal choisir en 2026 ?.
Vous pouvez aussi approfondir le sujet avec notre guide sur le micro-BIC en location saisonnière et son abattement, le seuil de 23 000 euros et le passage en LMP, ou encore LMNP réel ou micro-BIC : comment choisir.
Pour calculer votre rentabilité et identifier les charges qui pèsent réellement sur votre activité, utilisez également l’outil gratuit d’Eldorado Immobilier. En cas de doute, contactez votre service des impôts des entreprises ou un professionnel qualifié.
✅ L’essentiel sur la TVA
- Une location meublée de tourisme n’est pas automatiquement soumise à la TVA : la location d’un logement meublé à usage d’habitation est, en principe, exonérée.
- La qualification d’activité para-hôtelière dépend notamment des services annexes proposés et de leurs conditions réelles d’organisation , comme le petit-déjeuner, le nettoyage régulier, la fourniture du linge et la réception de la clientèle.
- Avant de modifier vos tarifs, vérifiez les seuils de franchise en base de TVA applicables en 2026 avec votre service des impôts des entreprises.
Les seuils de franchise déterminent si la TVA doit être facturée et reversée. Ils ne déterminent pas, à eux seuls, si l’activité est para-hôtelière.
FAQ
La location meublée de tourisme est-elle soumise à la TVA ?
Non, pas automatiquement. Une location meublée de tourisme sans services hôteliers suffisants reste généralement exonérée. La TVA peut s’appliquer lorsque le propriétaire propose au moins trois services parmi le petit-déjeuner, le nettoyage régulier, le linge et la réception. La situation exacte dépend de l’organisation réelle.
La TVA location saisonnière concerne-t-elle toutes les locations à la nuitée ?
Non. La durée courte du séjour ne suffit pas. Une location à la nuitée peut rester exonérée si elle se limite à la mise à disposition du logement. En revanche, des prestations régulières et structurées peuvent rapprocher l’activité d’un fonctionnement hôtelier.
Dois-je facturer la TVA si je loue sur Airbnb ?
Pas uniquement pour cette raison. La TVA Airbnb location meublée dépend de vos services, de votre activité et des seuils applicables. Airbnb peut fournir certains relevés, mais vous restez responsable de vos obligations fiscales.
Qu’est-ce que la franchise en base TVA location saisonnière ?
La franchise en base permet de ne pas facturer la TVA lorsque votre activité respecte les conditions de chiffre d’affaires prévues. En 2026, les seuils restent différents selon la catégorie d’activité. La mention « TVA non applicable » doit alors apparaître sur les factures concernées.
Puis-je récupérer la TVA sur mes travaux ?
Parfois, oui. La récupération suppose généralement que vous soyez effectivement soumis à la TVA et que les dépenses soient liées à une activité taxable. Les factures doivent être conformes. Les règles peuvent être délicates pour les travaux immobiliers, le mobilier et les dépenses mixtes.
L’administration fiscale peut-elle requalifier mon activité ?
Oui. L’administration peut examiner les services proposés, les contrats, les annonces et l’organisation de l’accueil. En cas de doute, demandez une position claire à votre service des impôts des entreprises ou à un professionnel. Cet article ne remplace pas une analyse fiscale personnalisée.


