Financer un achat immobilier en Tanzanie depuis la France repose généralement sur un apport ou un crédit garanti en France, puis sur un transfert bancaire documenté vers un établissement agréé. L’investisseur doit aussi vérifier son droit d’acquisition, anticiper les frais, le change euro-shilling et les conditions de rapatriement des revenus, notamment à Zanzibar.
Mais le financement ne se résume pas au prix affiché du bien : il faut raisonner en budget total, en traçabilité des fonds et en revenus nets réellement disponibles. Avant toute signature, vous devez donc coordonner votre banque française, un établissement agréé en Tanzanie et des professionnels locaux indépendants.
Voici la méthode à suivre pour comparer les solutions de financement, sécuriser chaque transfert et éviter les erreurs coûteuses.
Comprendre le Financement Immobilier en Tanzanie depuis la France
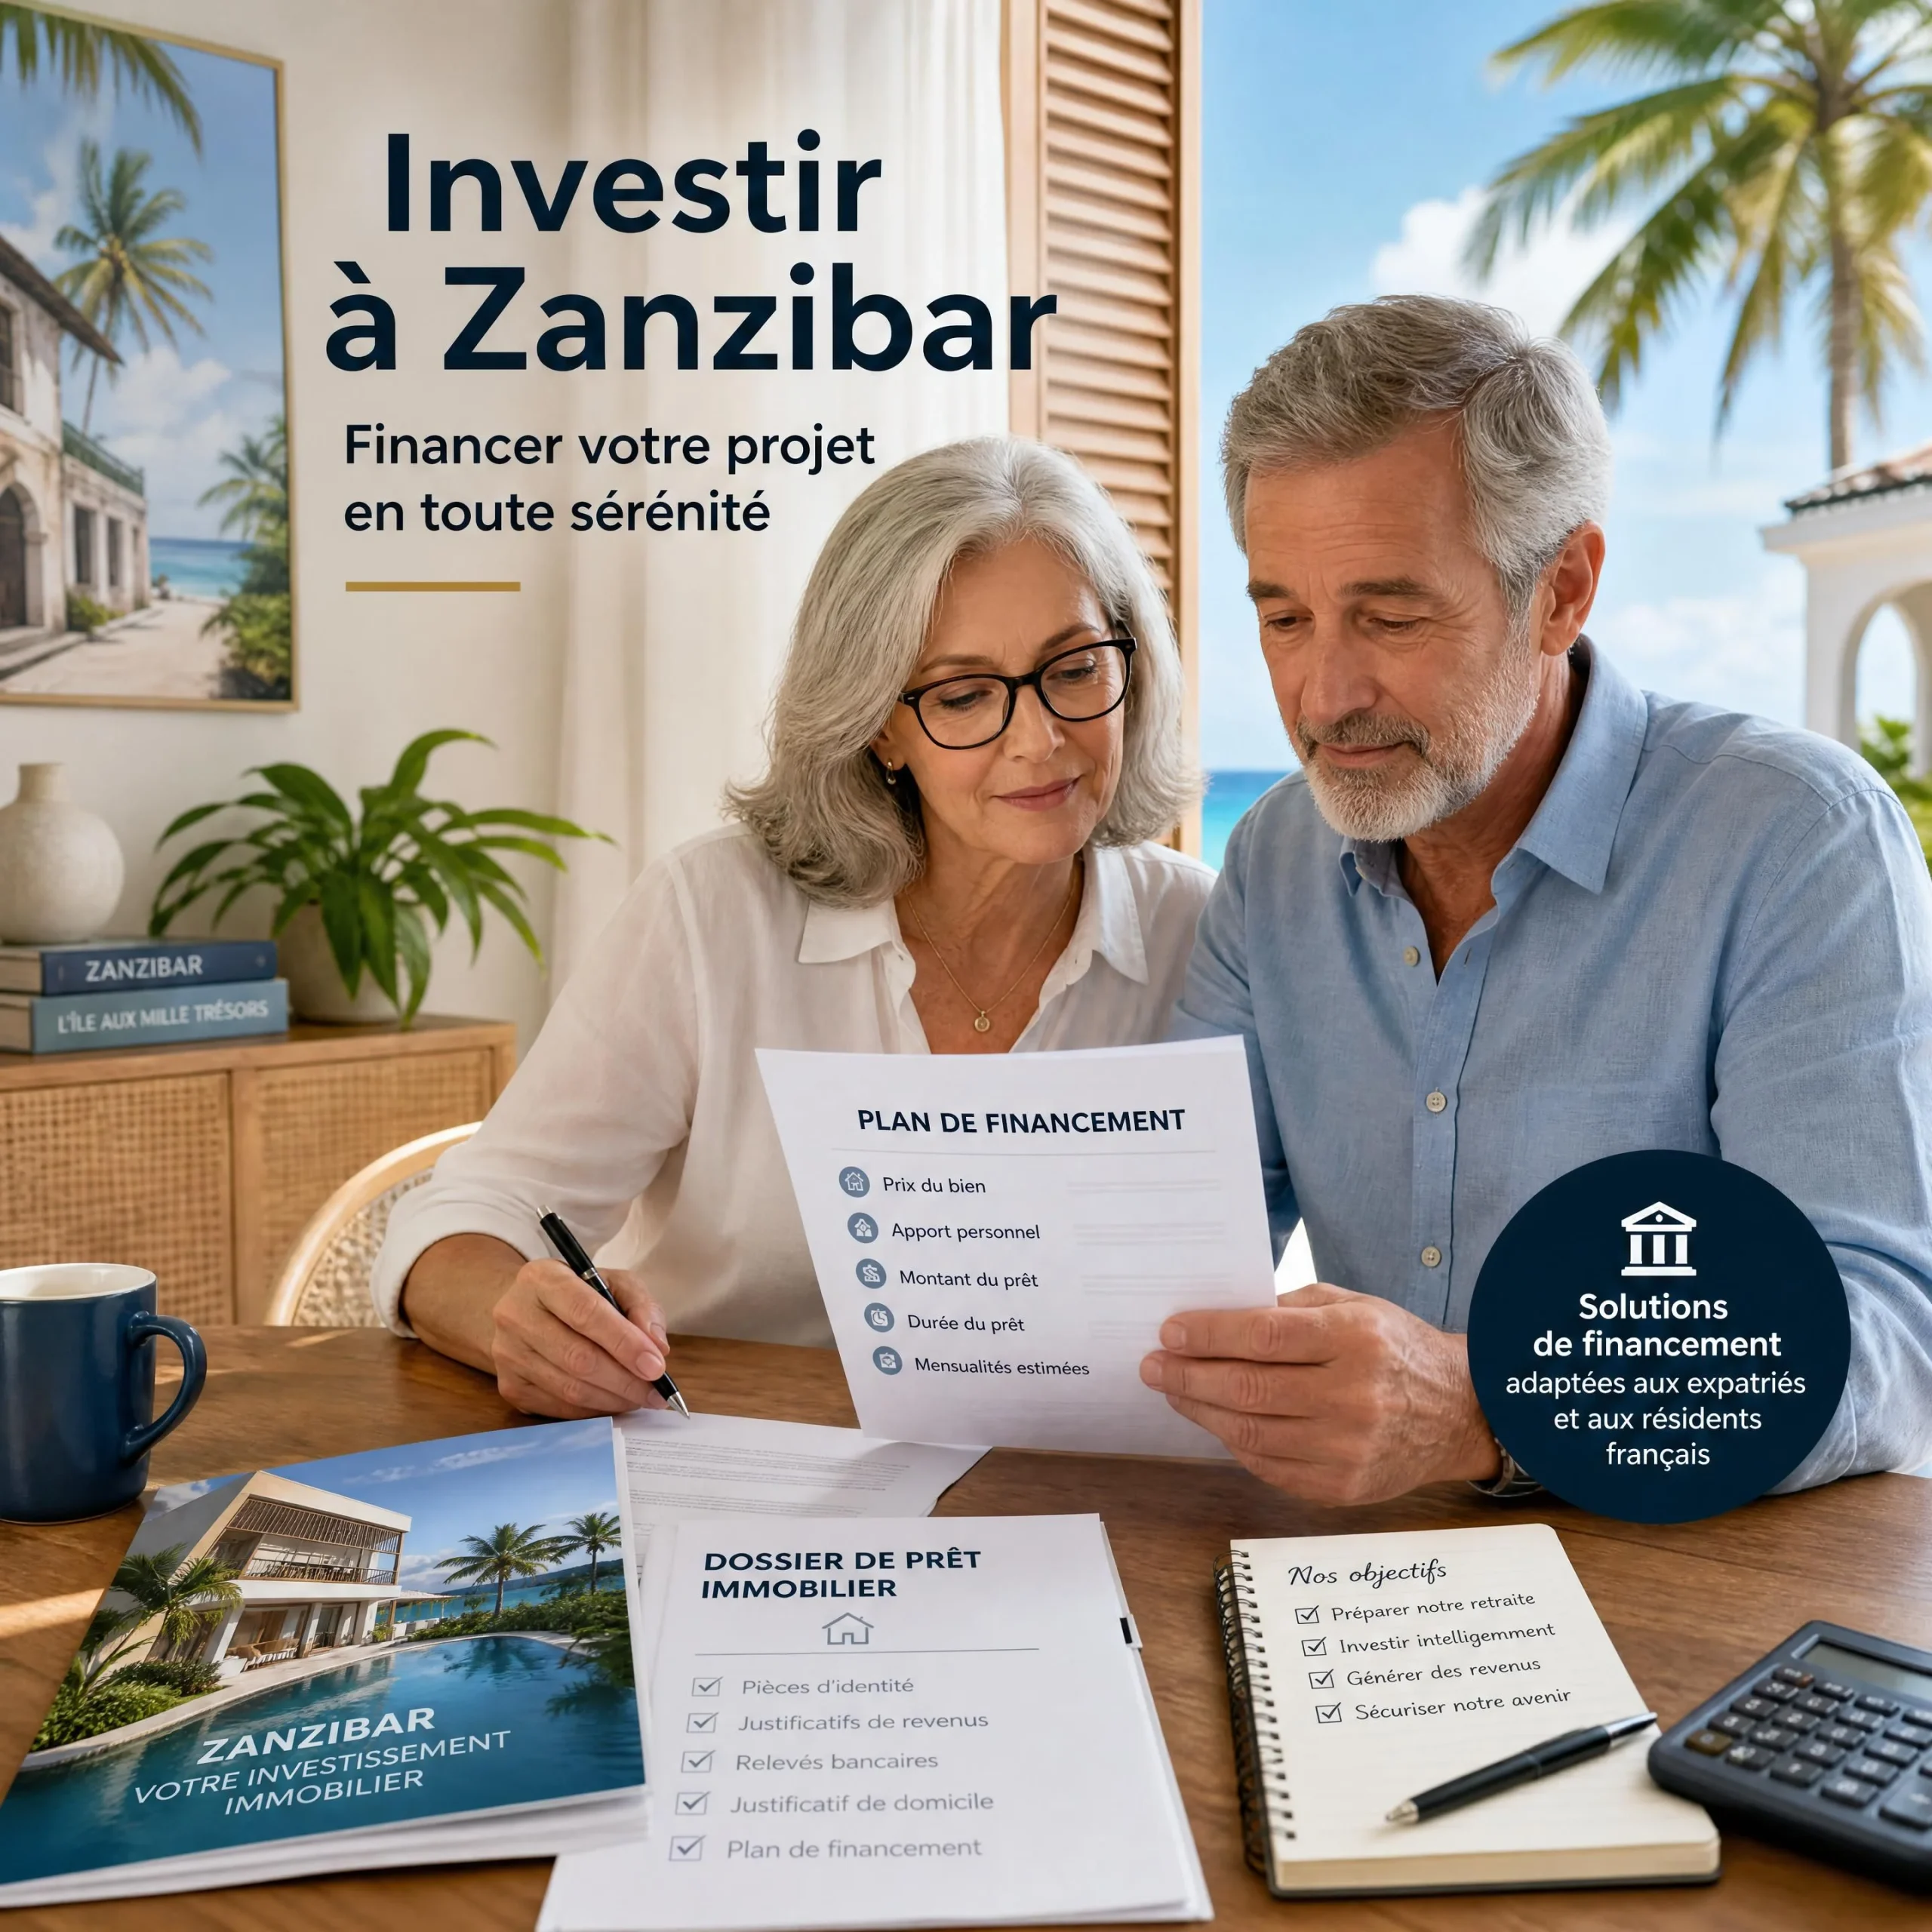
Financer un achat immobilier en Tanzanie depuis la France consiste à organiser l’ensemble des fonds nécessaires à l’acquisition d’un bien, depuis un compte français ou une banque locale, jusqu’au paiement du vendeur, du promoteur ou des professionnels intervenant dans la transaction.
Cela peut comprendre :
- votre apport personnel ;
- un éventuel prêt souscrit en France ;
- un financement accordé par une banque en Tanzanie ;
- les frais juridiques et administratifs ;
- les travaux et l’ameublement ;
- les frais de transfert et de conversion monétaire ;
- une réserve de sécurité pour les premiers mois d’exploitation.
En pratique, un investisseur français ne doit pas seulement raisonner en « prix d’achat ». Il doit raisonner en budget total investi, puis en revenus nets réellement rapatriables en France.
En bref
Le montage le plus simple est souvent un financement majoritairement apporté depuis la France, avec un transfert bancaire documenté vers la Tanzanie. Un crédit local peut être étudié, mais son accès dépend fortement de votre statut, de vos revenus, de vos garanties et des règles de la banque choisie.
La Tanzanie utilise le shilling tanzanien, généralement abrégé TZS. Les opérations internationales peuvent également faire intervenir le dollar américain, mais les conditions de paiement en devises doivent être vérifiées au moment de la transaction.
La Banque de Tanzanie rappelle que les banques et les bureaux de change exerçant dans le pays doivent être agréés. Elle indique également que les règles relatives à l’utilisation des devises étrangères ont évolué récemment. Les prix et paiements locaux doivent notamment être examinés avec attention lorsqu’un contrat est établi en monnaie étrangère.
Selon la Bank of Tanzania, les prix et les paiements des biens et services en Tanzanie doivent être libellés et effectués en shillings tanzaniens. Certaines transactions prévues par la réglementation peuvent toutefois être réalisées en devises étrangères.
Maximiser la Rentabilité : L’Importance d’un Financement Sécurisé
Le financement détermine la rentabilité, le niveau de risque et la capacité à conserver votre bien immobilier sur le long terme.
Pour un propriétaire-hôte de 55 à 75 ans, cette question est encore plus importante. L’objectif est généralement de créer un patrimoine, de percevoir des revenus complémentaires et de conserver une gestion raisonnablement simple.
1. Le prix affiché n’est jamais le coût final
Un bien annoncé à 150 000 euros peut nécessiter :
- 150 000 euros pour le prix d’achat ;
- des frais de conseil juridique ;
- une vérification des titres et des autorisations ;
- des frais bancaires ;
- des travaux ;
- du mobilier ;
- des équipements de sécurité ;
- une réserve de trésorerie ;
- des frais de gestion locative.
Le budget réel peut donc être sensiblement supérieur au prix de vente. Le montant exact doit être confirmé par un avocat local, un notaire lorsqu’il intervient, le vendeur et les administrations compétentes.
2. Le change peut modifier votre budget
Vous gagnez et épargnez en euros. Votre bien peut être valorisé ou exploité en shillings tanzaniens. Votre revenu apparent peut donc varier selon :
- le taux de conversion euro-shilling ;
- les frais de la banque française ;
- les frais de la banque correspondante ;
- les frais de réception en Tanzanie ;
- la commission de change ;
- le moment du transfert.
Le risque de change ne signifie pas qu’il faut renoncer. Il signifie qu’il faut conserver une marge de sécurité.
3. Les revenus locatifs ne sont pas toujours rapatriés simplement
Les revenus d’une location saisonnière en Tanzanie doivent d’abord couvrir les dépenses locales :
- ménage ;
- maintenance ;
- électricité ;
- internet ;
- gardiennage ;
- gestion ;
- taxes ;
- petites réparations ;
- renouvellement du linge et du mobilier.
Avant de prévoir un revenu mensuel versé en France, demandez à la banque et au conseil fiscal local quelles sont les règles de transfert et les justificatifs nécessaires.
« Dans un investissement à l’étranger, le bon projet n’est pas seulement celui qui rapporte. C’est celui dont les flux d’argent restent compréhensibles, justifiables et pilotables. » — Pierre Tellep, expert en location saisonnière
La Méthode Étape par Étape : Organiser Votre Financement
La méthode consiste à séparer le financement, le droit immobilier, le transfert d’argent et l’exploitation locative.
Voici les étapes que je recommande.
1. Définir votre budget maximum en euros
Commencez par déterminer le montant que vous pouvez réellement investir sans mettre en danger votre équilibre financier.
Prévoyez séparément :
- l’apport destiné au bien ;
- les frais d’acquisition ;
- le budget de rénovation ;
- les frais de déplacement ;
- la trésorerie de sécurité ;
- les dépenses de fonctionnement pendant les premiers mois.
Pour un propriétaire senior, il est particulièrement important de ne pas immobiliser toute son épargne dans un actif situé à plusieurs milliers de kilomètres.
Votre budget doit rester compatible avec :
- vos revenus de retraite ;
- vos charges en France ;
- votre épargne de précaution ;
- vos projets familiaux ;
- vos besoins de santé et de mobilité.
2. Vérifier le statut juridique de l’achat
Un investisseur étranger ne doit pas supposer qu’il achète en Tanzanie dans les mêmes conditions qu’en France.
La structure de détention, le droit d’occupation, le bail, la société locale ou le dispositif applicable à Zanzibar peuvent différer selon :
- le lieu exact du bien ;
- la nature du terrain ;
- le type de propriété ;
- votre statut d’investisseur ;
- la durée du projet ;
- la destination du bien.
La réglementation tanzanienne prévoit notamment des règles spécifiques pour l’investissement direct étranger et les fonds transférés à travers une banque ou une institution financière.
Vous devez demander une confirmation écrite à un avocat local indépendant sur :
- le droit réellement acquis ;
- la durée et le renouvellement du titre ;
- les conditions applicables aux non-citoyens ;
- les autorisations nécessaires ;
- la possibilité de louer le bien à des touristes ;
- la possibilité de revendre ou de rapatrier les fonds.
Selon l’article 24 des Foreign Exchange Regulations de la Bank of Tanzania, un non-résident réalisant un investissement direct en Tanzanie doit transférer les fonds par l’intermédiaire d’une banque ou d’une institution financière. L’établissement concerné doit ensuite déclarer leur réception à la Banque centrale dans le format prescrit.
3. Interroger votre banque en France
Votre banque française peut parfois financer une partie du projet, mais elle prendra généralement des garanties situées en France.
Posez des questions précises :
- Le financement d’un bien situé hors de France est-il accepté ?
- Une garantie hypothécaire sur un bien français est-elle envisageable ?
- Quel apport est demandé ?
- Quels justificatifs seront nécessaires ?
- Le prêt peut-il financer des travaux à l’étranger ?
- Le transfert vers la Tanzanie sera-t-il soumis à un contrôle renforcé ?
- Quel sera le plafond de virement ?
- Quels seront les frais d’émission et de change ?
Certaines banques françaises peuvent refuser le projet, non pas parce qu’il est nécessairement mauvais, mais parce qu’elles ne souhaitent pas gérer une garantie ou un risque juridique à l’étranger.
4. Étudier les banques en Tanzanie pour investisseur français
Les banques en Tanzanie pour investisseur français peuvent proposer des comptes, des services de change et parfois des solutions de crédit. Toutefois, l’accès à un prêt local n’est pas automatique.
Une banque locale pourra notamment étudier :
- votre résidence fiscale ;
- vos revenus ;
- votre apport ;
- la provenance des fonds ;
- la structure juridique ;
- la valeur du bien ;
- les revenus locatifs prévisionnels ;
- les garanties disponibles ;
- la durée du financement.
Préparez un dossier en anglais ou en swahili selon la banque :
- passeport ;
- justificatif de domicile ;
- relevés bancaires ;
- justificatifs de revenus ;
- avis d’imposition ;
- justificatifs de patrimoine ;
- plan de financement ;
- compromis ou projet de contrat ;
- étude locative ;
- documents de la société locale, si nécessaire.
Ne choisissez pas une banque uniquement parce qu’elle est recommandée par un agent immobilier. Vérifiez qu’elle figure bien parmi les établissements agréés par la Bank of Tanzania.
5. Organiser le transfert d’argent France Tanzanie
Un transfert d’argent France Tanzanie doit être préparé avant la signature définitive.
La Banque de France rappelle qu’un virement international hors espace unique de paiement en euros, appelé SEPA pour Single Euro Payments Area, peut transiter par le réseau SWIFT, c’est-à-dire le réseau international sécurisé utilisé par les établissements financiers.
Vous devrez généralement fournir :
- le nom exact du bénéficiaire ;
- ses coordonnées bancaires ;
- le code bancaire international ;
- le motif du paiement ;
- le contrat ou la facture ;
- les justificatifs d’origine des fonds ;
- les documents liés à l’investissement.
Un virement international peut prendre plusieurs jours ouvrés. La Banque de France indique qu’il faut souvent compter environ quatre jours ouvrés, sans compter les week-ends, les jours fériés et les contrôles supplémentaires.
Selon la Banque de France, un virement international non SEPA est généralement plus coûteux qu’un virement SEPA. Son coût peut comprendre des frais d’émission, des frais de change et, selon les établissements ou les intermédiaires, des frais de réception appliqués au bénéficiaire.
6. Anticiper les devises et le change immobilier en Tanzanie
Le sujet des devises et change immobilier Tanzanie doit être traité avant de négocier le prix.
Demandez toujours :
- la devise de référence du prix ;
- la devise réellement acceptée pour le paiement ;
- le taux de conversion utilisé ;
- la date du taux ;
- la banque qui réalise le change ;
- les frais de réception ;
- le montant net reçu par le vendeur.
Évitez de comparer uniquement le taux affiché sur internet. Le coût réel peut comprendre une marge intégrée au taux de change.
Pour chaque transfert, conservez :
- l’ordre de virement ;
- le reçu bancaire ;
- le contrat ;
- la preuve de réception ;
- le justificatif de change ;
- les échanges avec le vendeur et l’avocat.
7. Faire valider la fiscalité avant de signer
Un investissement immobilier en Tanzanie peut avoir des conséquences fiscales en Tanzanie et en France.
Demandez à un fiscaliste :
- où déclarer les loyers ;
- comment traiter les dépenses ;
- si les revenus doivent être déclarés en France ;
- comment éviter une double imposition ;
- comment déclarer une éventuelle société locale ;
- quelles règles s’appliquent à la revente ;
- comment traiter les frais de gestion ;
- comment rapatrier les bénéfices.
Ces règles changent. Une réponse obtenue pour un achat résidentiel peut être différente pour une activité de location saisonnière.
8. Prévoir l’exploitation avant l’achat
Le financement ne doit pas être validé uniquement sur une promesse de rendement.
Avant de signer, vérifiez :
- qui accueillera les voyageurs ;
- qui fera le ménage ;
- qui gérera les urgences ;
- qui contrôlera les travaux ;
- qui encaissera les réservations ;
- qui paiera les fournisseurs ;
- comment seront envoyés les revenus en France.
J’ai vu la même erreur chez des propriétaires en Provence et dans le Béarn : ils avaient parfaitement calculé le prix d’achat, mais pas le coût de la gestion quotidienne. À distance, une petite fuite ou une panne de climatisation peut rapidement devenir un véritable sujet.
Estimation des Coûts et Potentiel de Rendement
Le coût total dépend du bien, du montage juridique, de la banque, du taux de change et du niveau de gestion nécessaire.
Il est impossible de donner un rendement fiable sans connaître l’emplacement, le bien, la saisonnalité, les tarifs, le taux d’occupation et les charges.
Exemple de budget indicatif à confirmer
Le tableau ci-dessous est une simulation pédagogique, et non une moyenne officielle du marché.
| Poste | Exemple en euros | Commentaire |
|---|---|---|
| Prix du bien | 150 000 € | Montant hypothétique |
| Travaux et ameublement | 25 000 € | À confirmer après visite technique |
| Conseil juridique et vérifications | À chiffrer | Devis local indispensable |
| Frais bancaires et transfert | À chiffrer | Varient selon les intermédiaires |
| Trésorerie de sécurité | 15 000 € | Recommandée pour les premiers mois |
| Budget total indicatif | 190 000 € + frais | Ne constitue pas une estimation de marché |
Simulation simple de revenus
Supposons, uniquement pour comprendre le calcul :
- 120 nuits vendues dans l’année ;
- 150 € de revenu moyen par nuit ;
- 18 000 € de chiffre d’affaires locatif brut ;
- 35 % de dépenses d’exploitation.
Le revenu avant fiscalité serait alors de :
18 000 € × 65 % = 11 700 €
Ce résultat ne tient pas compte :
- de l’impôt ;
- des frais de financement ;
- des travaux importants ;
- du change ;
- des périodes de vacance ;
- des frais de rapatriement ;
- des commissions de plateforme ;
- des dépenses exceptionnelles.
Il ne faut donc pas présenter ce calcul comme un rendement garanti.
Comparatif des principales sources de financement
| Solution | Avantages | Limites | À vérifier |
|---|---|---|---|
| Épargne personnelle | Simple, pas d’intérêts | Capital immobilisé | Niveau de réserve restant |
| Crédit garanti par un bien en France | Peut faciliter l’accès au financement | Risque sur le patrimoine français | Taux, garantie, assurance |
| Crédit local en Tanzanie | Financement proche du bien | Conditions variables pour les non-résidents | Éligibilité et devise du prêt |
| Associé ou société locale | Peut faciliter l’exploitation | Gouvernance et contrôle à sécuriser | Pacte, statuts, fiscalité |
| Paiement échelonné au promoteur | Réduit parfois le besoin initial | Risque lié au promoteur | Contrat et garanties |
« Je préfère toujours un projet légèrement moins ambitieux, mais financé avec une marge de sécurité, plutôt qu’un investissement séduisant qui dépend d’un taux de change parfait. » — Pierre Tellep, expert en location saisonnière
Votre projet reste-t-il rentable après le financement ?
Renseignez le prix d’achat, les travaux, les charges, les revenus prévisionnels et les conditions du crédit pour estimer votre rendement brut, votre rendement net et votre trésorerie mensuelle.
Simuler la rentabilité de mon projetPour un investissement en Tanzanie, adaptez les taxes, les charges et les hypothèses de change aux conditions locales.
Les Erreurs à Éviter pour un Investissement Réussi
Les principales erreurs viennent d’une confiance excessive dans le vendeur, dans un rendement annoncé ou dans un taux de change théorique.
1. Envoyer de l’argent avant la vérification juridique
Ne transférez pas une somme importante sur un compte personnel ou un compte qui ne correspond pas au bénéficiaire prévu au contrat.
Demandez à votre banque si le compte est cohérent avec :
- le vendeur ;
- la société ;
- l’avocat séquestre ;
- le promoteur ;
- la procédure locale.
2. Payer en espèces
Un paiement en espèces est difficile à tracer. Il peut compliquer la preuve de votre investissement, la justification de l’origine des fonds et le rapatriement futur.
Privilégiez un circuit bancaire documenté et conforme aux règles locales.
3. Confondre droit d’occupation et propriété française
Le mot « propriété » peut recouvrir des réalités juridiques différentes. Demandez exactement quel droit vous achetez et pendant combien de temps.
Cette vérification est indispensable à Zanzibar, où le cadre foncier et administratif peut présenter des spécificités.
4. Croire qu’une banque locale garantit le projet
Une banque peut ouvrir un compte ou financer une opération. Cela ne signifie pas qu’elle valide la qualité du titre, la rentabilité de la location ou la sécurité du vendeur.
La vérification juridique doit être réalisée par un professionnel indépendant.
5. Oublier les frais de change
Un écart de change sur une opération importante peut représenter une somme significative. Comparez le coût total, et non seulement le taux annoncé.
6. Utiliser un prestataire de transfert non agréé
La Banque de France recommande de vérifier que les prestataires de paiement et de transfert disposent des autorisations nécessaires. Consultez notamment les registres officiels avant d’utiliser un intermédiaire.
7. Copier un montage trouvé sur internet
Une structure utilisée par un investisseur britannique, belge ou américain ne sera pas forcément adaptée à un résident fiscal français.
Faites valider le montage par un avocat et un fiscaliste connaissant les deux pays.
Cas concret : l’exemple de Michel en Provence
Michel, 68 ans, vit près d’Aix-en-Provence et souhaitait investir dans un petit logement destiné à la location saisonnière à Zanzibar.
Au départ, il regardait uniquement le prix du bien et le revenu annoncé par le vendeur. Après discussion, il a séparé son projet en quatre enveloppes : acquisition, travaux, frais professionnels et réserve de sécurité.
Il a ensuite demandé à sa banque française si elle pouvait financer une partie du projet avec une garantie située en France. En parallèle, il a interrogé deux banques en Tanzanie pour investisseur français afin de comparer l’ouverture d’un compte, les documents nécessaires et les modalités de réception des fonds.
Michel a également demandé à un avocat local de confirmer la nature exacte du droit acquis sur le bien. Il n’a transféré l’argent qu’après réception des documents contractuels et des coordonnées bancaires vérifiées.
Son approche a pris plus de temps. Mais elle lui a évité de prendre une décision uniquement sur la base d’une promesse de rendement.
Chiffres clés
- 42 établissements bancaires supervisés en Tanzanie au 30 juin 2025, selon le rapport annuel 2024/2025 de la Bank of Tanzania.
- Environ 4 jours ouvrés sont généralement nécessaires pour exécuter un virement international non SEPA, selon la Banque de France. Le délai peut être prolongé par les week-ends, les jours fériés, les demandes de justificatifs ou le contrôle de l’opération.
- 18 000 € de chiffre d’affaires locatif brut dans la simulation pédagogique de cet article, calculée sur la base de 120 nuits vendues à 150 €. Ce montant illustre uniquement la méthode de calcul et ne constitue ni une moyenne du marché ni une prévision de revenus.
Ce qu’il faut retenir
Financer un achat immobilier en Tanzanie depuis la France est surtout un exercice de préparation.
Retenez ces cinq principes :
- calculez le budget total, pas seulement le prix du bien ;
- vérifiez le droit immobilier avec un avocat indépendant ;
- comparez les banques en Tanzanie pour investisseur français ;
- documentez chaque transfert d’argent France Tanzanie ;
- intégrez le risque lié aux devises et au change immobilier en Tanzanie.
Les règles bancaires, fiscales et immobilières peuvent changer. Les informations de cet article doivent donc être confirmées auprès de votre banque, d’un avocat, d’un fiscaliste et des autorités compétentes avant toute signature ou tout transfert de fonds.
Vous préparez un investissement Airbnb à Zanzibar ?
Le financement n’est qu’une partie du projet. Découvrez également les règles foncières, la fiscalité, la rentabilité, les zones à étudier et les précautions à prendre avant d’investir.
Consulter le guide complet Tanzanie et ZanzibarLes points essentiels
- Un achat immobilier en Tanzanie peut être financé depuis la France, mais le montage doit intégrer le droit immobilier acquis, la banque, le transfert des fonds et le risque de change.
- Ne transférez jamais une somme importante avant la validation juridique du projet et la vérification des coordonnées bancaires du bénéficiaire.
- Conservez une réserve de sécurité et faites confirmer les règles bancaires, fiscales et immobilières par des professionnels connaissant la Tanzanie ou Zanzibar.
FAQ
Peut-on financer un achat immobilier en Tanzanie depuis la France avec un prêt français ?
C’est parfois possible, mais la banque française demandera généralement une garantie située en France, comme un bien immobilier ou une épargne. Elle peut aussi refuser de financer directement un actif situé à l’étranger. Demandez une étude écrite précisant le montant, le taux, les garanties, l’assurance et les conditions de transfert des fonds.
Quelles sont les principales banques en Tanzanie pour investisseur français ?
Il faut commencer par les établissements agréés par la Bank of Tanzania. Le choix dépend de leur capacité à traiter les virements internationaux, les opérations de change, les comptes en devises et les dossiers de non-résidents. Les conditions évoluent : vérifiez toujours la licence, les frais et les documents exigés directement auprès de la banque.
Comment réaliser un transfert d’argent France Tanzanie ?
Le transfert passe généralement par votre banque ou par un prestataire de paiement autorisé. Vous devrez fournir les coordonnées exactes du bénéficiaire, le motif du paiement et, selon le montant, des justificatifs sur l’origine des fonds et l’investissement. Demandez le montant net reçu et le délai estimé avant de valider l’opération.
Quelle devise faut-il utiliser pour acheter un bien à Zanzibar ?
La réponse dépend du contrat et des règles applicables au moment de la transaction. Le prix peut être présenté en euros, en dollars ou en shillings tanzaniens, mais la devise de paiement réellement acceptée doit être confirmée par l’avocat et la banque. Ne vous contentez pas d’un accord oral.
Faut-il ouvrir un compte bancaire en Tanzanie ?
Ce n’est pas systématiquement obligatoire, mais un compte local peut faciliter le paiement des dépenses, des fournisseurs et de la gestion quotidienne. L’ouverture dépendra de votre statut et des documents demandés. Un compte local ne remplace pas la vérification juridique du bien ni l’analyse fiscale.
Quel est le risque lié aux devises et au change immobilier en Tanzanie ?
Votre investissement peut être affecté par la variation entre l’euro et le shilling tanzanien, ainsi que par les commissions bancaires. Pour limiter les surprises, construisez votre budget avec une marge, comparez plusieurs solutions de change et conservez les justificatifs de chaque opération.
Les revenus d’une location saisonnière peuvent-ils être rapatriés en France ?
Ils peuvent généralement être transférés par un circuit bancaire, sous réserve des règles locales, de la fiscalité et des justificatifs demandés. Avant l’achat, demandez à une banque et à un fiscaliste local quelle procédure s’applique aux revenus, aux bénéfices d’une société et au produit d’une éventuelle revente.


