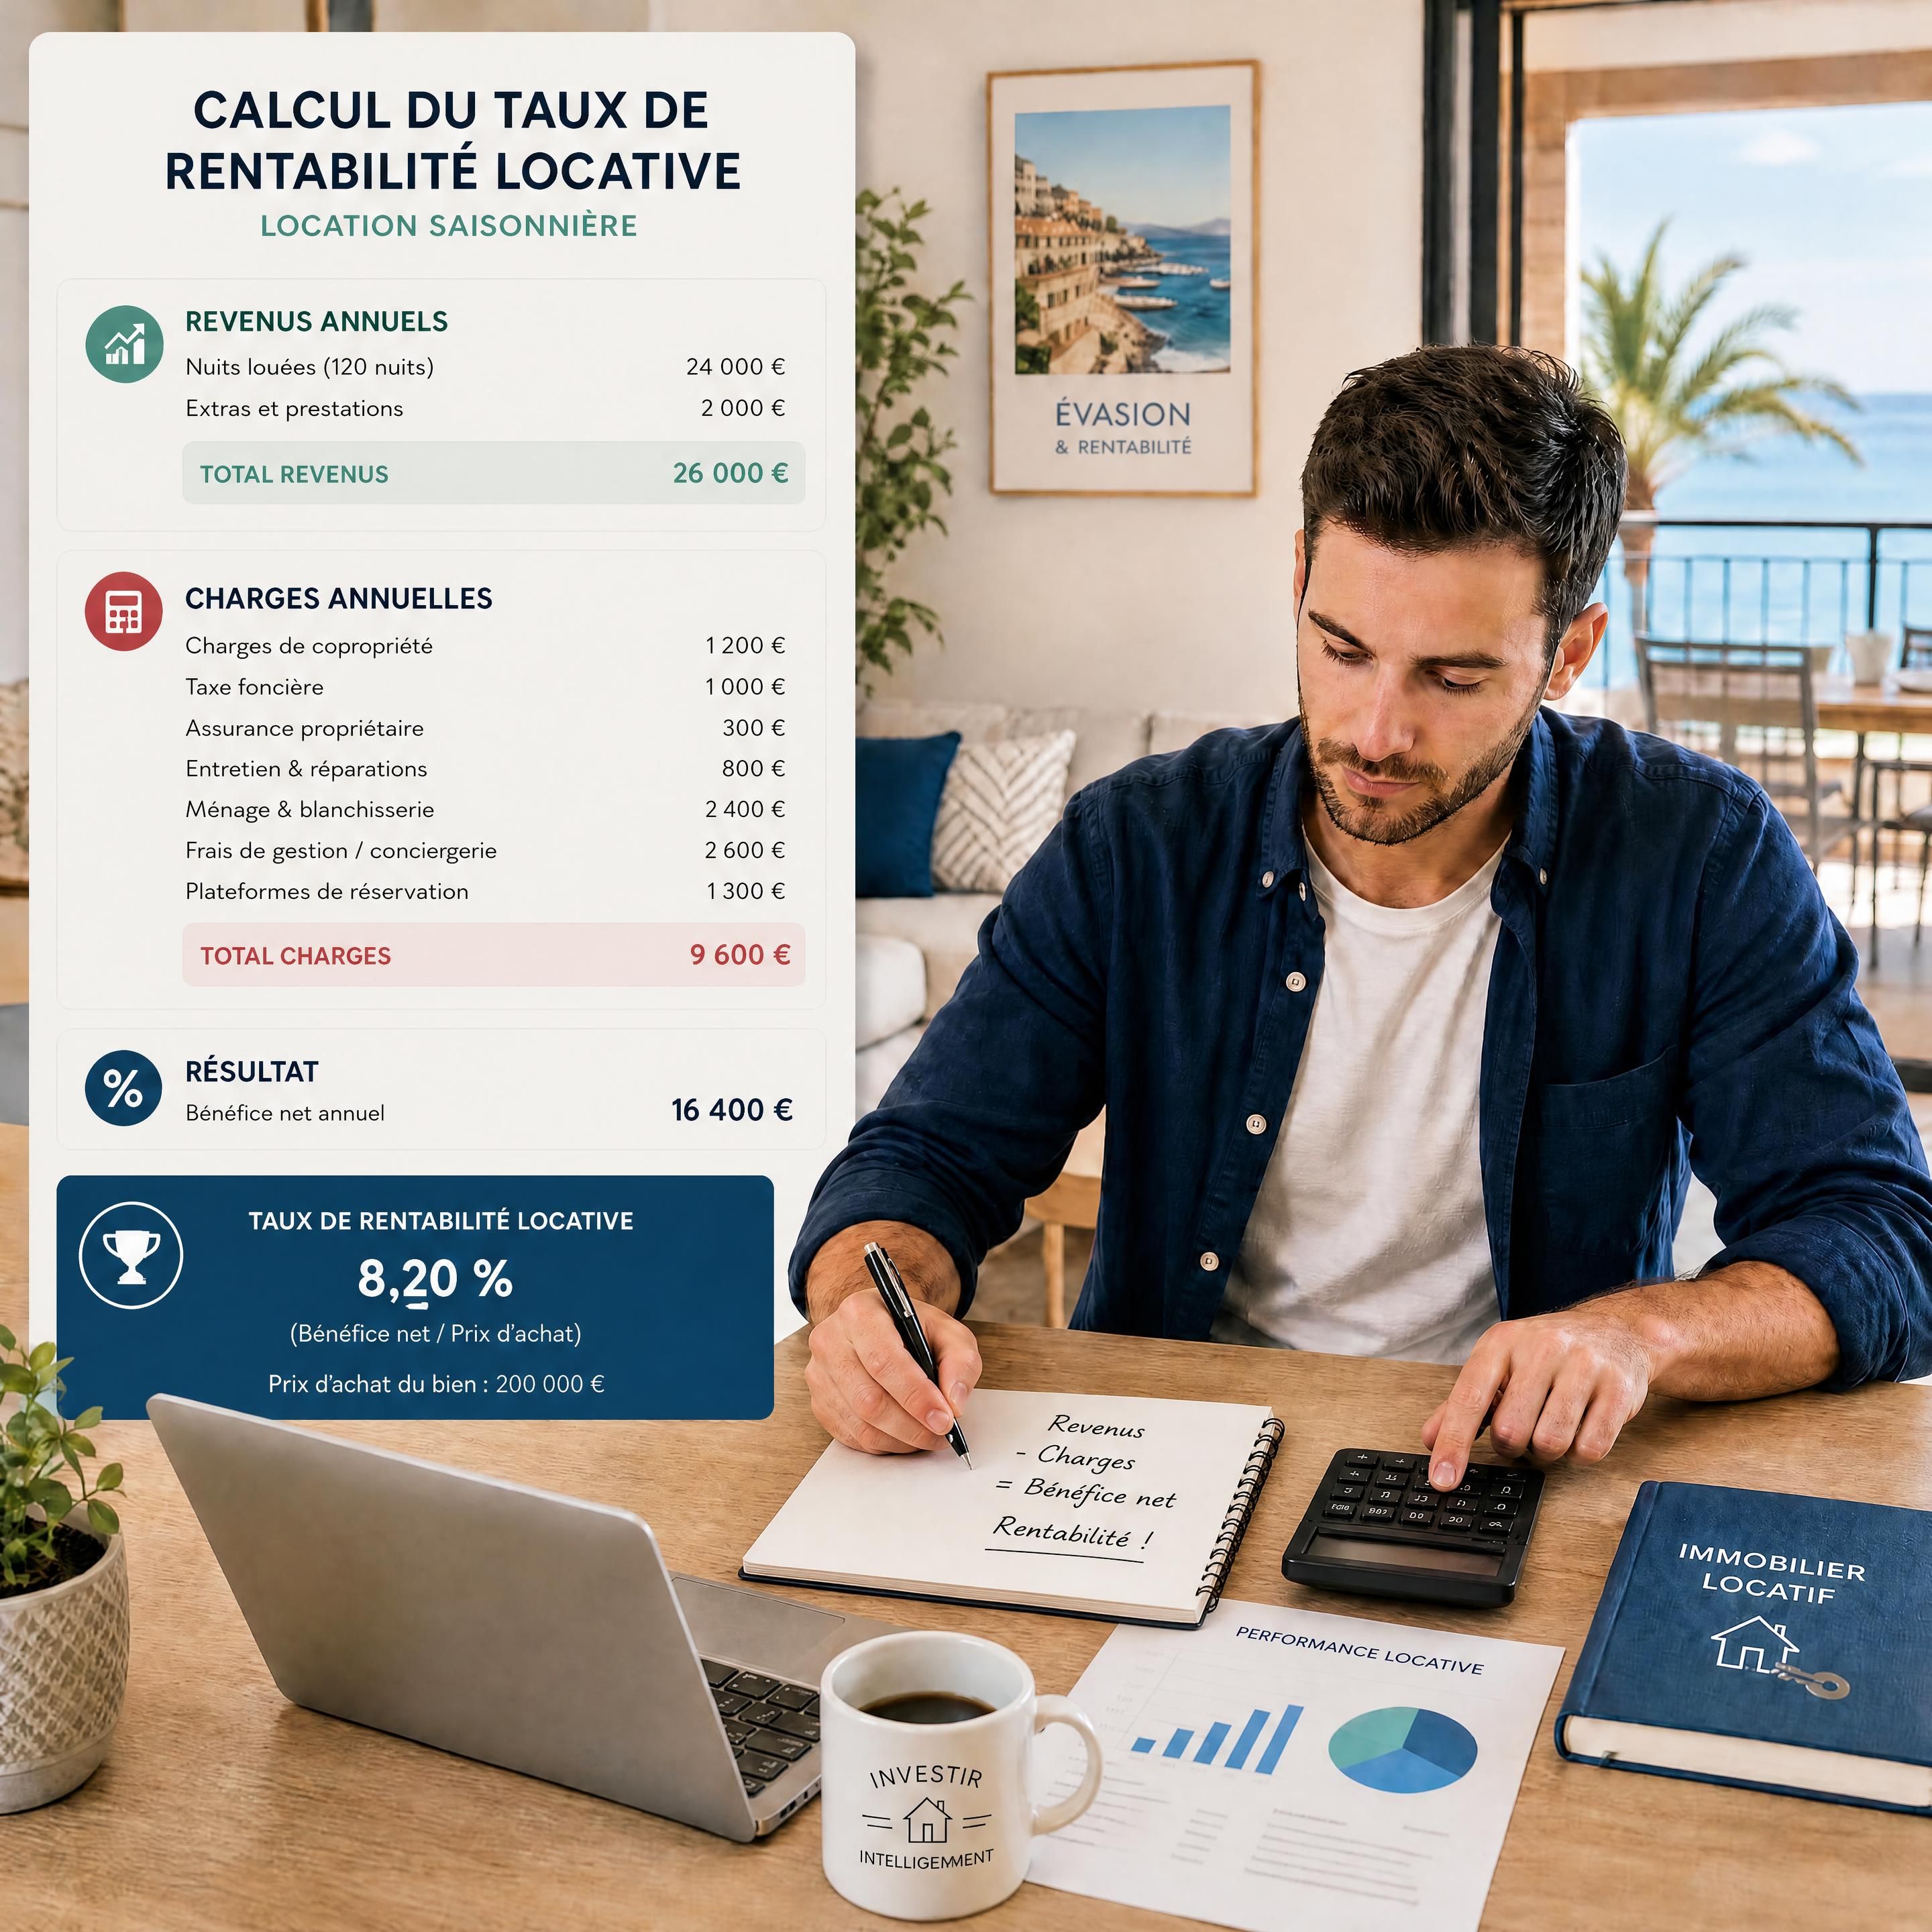
Le taux de rentabilité locative rapporte les recettes annuelles d’un logement en location saisonnière au capital investi. Le taux brut ne déduit pas les charges. Le taux net les déduit selon une méthode définie. Impôts, crédit, saisonnalité et usage personnel doivent ensuite être analysés séparément.
Ce que vous allez apprendre
- La différence entre taux brut, rendement net d’exploitation et rendement total.
- Les formules à utiliser pour calculer la rentabilité réelle d’un bien.
- La manière d’intégrer les frais, les impôts et le crédit immobilier.
- Pourquoi la saisonnalité et l’usage personnel peuvent modifier fortement le résultat.
Que mesure le taux de rentabilité locative ?
Définition
Le taux de rentabilité locative mesure le rapport entre les recettes générées par un logement et le capital mobilisé pour l’acquérir et le préparer à la location. Il s’exprime généralement en pourcentage annuel. Sa pertinence dépend toutefois des recettes retenues, des charges incluses et de la période étudiée.
Quelle différence entre brut et net ?
Le taux brut répond à une question simple : combien le logement peut-il générer par rapport à son coût total ?
La formule courante est :
Taux brut = recettes locatives annuelles ÷ coût total du projet × 100
Le taux net, en revanche, retire les dépenses nécessaires à l’exploitation : ménage, commissions des plateformes, assurance, énergie, entretien, taxe foncière ou encore gestion. Il donne une vision plus proche de la performance économique du logement.
Il faut néanmoins préciser la méthode. Certains investisseurs parlent de rendement net en retirant uniquement les charges d’exploitation. D’autres intègrent également les impôts. Pour éviter les comparaisons trompeuses, il est préférable de nommer précisément l’indicateur utilisé : rendement net d’exploitation, rendement après impôt ou rendement des fonds propres.
Que mesure le rendement total ?
Le rendement total ajoute à la trésorerie annuelle la création potentielle de patrimoine. Il peut comprendre :
- les revenus locatifs conservés ;
- le remboursement du capital du crédit ;
- la variation de la valeur du bien ;
- les éventuels travaux valorisant le logement.
Par conséquent, un bien peut avoir une trésorerie faible mais contribuer fortement à l’enrichissement de son propriétaire grâce au remboursement progressif du capital emprunté. À l’inverse, un taux brut élevé ne garantit pas une bonne opération si les charges, les impôts ou les travaux sont sous-estimés.
Preuve terrain : deux appartements affichant 10 % de taux brut peuvent produire des résultats très différents. Le premier peut conserver 6 000 € par an après charges, tandis que le second, plus coûteux à exploiter, ne conservera que 3 500 €. Le taux brut est identique, mais la rentabilité opérationnelle ne l’est pas.
| Indicateur | Question traitée | Éléments exclus |
|---|---|---|
| Taux brut | Que rapportent les recettes par rapport au coût du projet ? | Charges, impôts, crédit |
| Rendement net d’exploitation | Que reste-t-il après les charges courantes ? | Généralement impôts et remboursement du capital |
| Trésorerie après crédit | Le bien génère-t-il ou consomme-t-il du cash ? | Création de valeur patrimoniale non encaissée |
| Rendement des fonds propres | Que rapporte réellement l’argent apporté ? | Les plus-values futures, sauf calcul spécifique |
| Rendement total | Quelle création de richesse globale ? | Les risques non quantifiés |
À retenir : le taux brut sert à comparer rapidement des biens, mais il ne suffit pas pour décider. Pour investir, il faut au minimum analyser le rendement net d’exploitation et la trésorerie après crédit.
Comment calculer le taux brut ?
Définition
Le taux brut compare les recettes locatives annuelles au coût total d’acquisition et de mise en location. Il s’agit d’un indicateur volontairement simple, utile lors d’un premier tri. Il ne mesure pas le bénéfice réellement conservé par le propriétaire, car aucune charge d’exploitation, aucun impôt et aucun financement ne sont encore déduits.
Quelles recettes faut-il retenir ?
En location saisonnière, les recettes doivent être estimées à partir du nombre de nuits réellement louables, du taux d’occupation et du prix moyen par nuit :
Recettes annuelles = nuits louées × prix moyen par nuit
Il faut distinguer les recettes encaissées du chiffre affiché sur une plateforme. Les frais de ménage facturés au voyageur peuvent être inclus dans les recettes selon la méthode comptable retenue, mais ils doivent alors être compensés par le coût réel du ménage.
Une estimation sérieuse doit intégrer :
- le prix moyen par nuit ;
- le nombre de nuits disponibles ;
- le taux d’occupation réaliste ;
- les revenus annexes ;
- les annulations et remises ;
- les périodes de fermeture.
Par exemple, 180 nuits louées à 120 € produisent 21 600 € de recettes brutes. Mais si 20 nuits sont bloquées pour un usage personnel et 30 nuits sont fermées hors saison, le potentiel ne doit pas être calculé sur 365 nuits.
Quel coût total retenir ?
Le dénominateur ne doit pas se limiter au prix affiché dans l’annonce immobilière. Le coût total comprend généralement :
- le prix d’achat ;
- les frais d’acquisition ;
- les frais d’agence ;
- les travaux ;
- le mobilier et l’équipement ;
- les frais de création ou de lancement ;
- les éventuels frais de financement, si l’objectif est de mesurer le capital réellement engagé.
Un bien acheté 180 000 € avec 18 000 € de frais et travaux, puis 7 000 € de mobilier, représente un coût de projet de 205 000 €. Avec 21 600 € de recettes annuelles, le taux brut est de 10,54 %, et non de 12 % calculé sur le seul prix d’achat.
Que montrent les cotations OMI ?
Les cotations OMI publiées par l’Agenzia delle Entrate permettent de consulter, par commune et par zone, des fourchettes de valeurs de marché et de loyers au mètre carré. Les données du premier semestre 2026 sont consultables selon la localisation, le type de bien et son état de conservation.
Ces cotations ne remplacent pas une étude de marché touristique. Elles servent plutôt à contrôler la cohérence du prix d’acquisition et à comparer la valeur immobilière locale avec les recettes potentielles de location saisonnière.
« Les cotations OMI du premier semestre 2026 présentent des fourchettes de valeurs de marché et de location par zone, commune, typologie et état de conservation. »
— Agenzia delle Entrate – Osservatorio del Mercato Immobiliare
| Élément | Exemple | À intégrer dans le calcul ? |
|---|---|---|
| Recettes locatives annuelles | 21 600 € | Oui, au numérateur |
| Prix d’achat | 180 000 € | Oui |
| Frais d’acquisition | 14 000 € | Oui |
| Travaux | 4 000 € | Oui |
| Mobilier et équipement | 7 000 € | Oui |
| Crédit immobilier | 160 000 € | Non dans le taux brut de l’actif |
| Intérêts du crédit | Variable | À traiter dans une analyse séparée |
Un taux brut fiable repose sur des recettes réalistes et un coût de projet complet. Les cotations OMI peuvent aider à contrôler le prix, mais elles ne prédisent pas à elles seules les performances touristiques.
Quels frais déduire pour calculer le net ?
Définition
Le rendement net d’exploitation mesure ce que le logement produit après les charges nécessaires à son fonctionnement, mais avant de tenir compte du financement personnel de l’investisseur. Il permet de comparer la performance intrinsèque de plusieurs biens, indépendamment du montant emprunté ou de l’apport mobilisé.
Quels frais d’exploitation inclure ?
Les frais d’exploitation sont directement liés à l’activité locative. Il est pertinent de distinguer les charges variables des charges fixes.
Charges variables :
- commissions des plateformes ;
- ménage et blanchisserie ;
- consommables ;
- frais de transaction ;
- interventions entre deux séjours.
Charges fixes ou semi-fixes :
- assurance propriétaire ;
- abonnement internet ;
- énergie et eau ;
- taxe foncière ;
- charges de copropriété non récupérables ;
- entretien courant ;
- gestion locative ;
- logiciels et outils de réservation ;
- provision pour remplacement du mobilier.
La formule devient :
Rendement net d’exploitation =
(recettes annuelles – charges d’exploitation) ÷ coût total × 100
Exemple : avec 21 600 € de recettes et 7 200 € de charges d’exploitation, le résultat net d’exploitation est de 14 400 €. Sur un coût total de 205 000 €, le rendement net atteint 7,02 %.
Quand intégrer les impôts ?
Les impôts doivent être analysés séparément, car leur montant dépend du statut du loueur, du classement du logement, du régime fiscal et de la situation du foyer.
Pour les revenus 2026, les règles applicables aux meublés de tourisme distinguent notamment les logements classés et non classés. Le régime micro-BIC applique un abattement forfaitaire, tandis que le régime réel permet de retenir les charges effectivement supportées, sous conditions et avec justificatifs.
« Au régime réel, les charges effectivement supportées dans l’intérêt de l’activité peuvent être déduites ; au régime micro-BIC, elles sont prises en compte forfaitairement par l’abattement. »
— Service-Public.fr
Il faut donc éviter d’intégrer un taux d’imposition approximatif dans le rendement net sans expliquer la méthode. Pour une décision d’investissement, calculez séparément :
- le rendement brut ;
- le rendement net d’exploitation ;
- le résultat après impôts ;
- la trésorerie après crédit.
Les quatre blocs à séparer
Recettes :
- loyers et nuitées ;
- frais annexes conservés ;
- éventuels revenus complémentaires.
Charges d’exploitation :
- plateformes ;
- ménage ;
- énergie ;
- assurance ;
- taxe foncière ;
- copropriété ;
- entretien ;
- gestion.
Impôt personnel :
- impôt sur le revenu ;
- prélèvements sociaux ou cotisations éventuelles ;
- fiscalité dépendant du régime choisi.
Financement :
- intérêts ;
- assurance emprunteur ;
- mensualités ;
- remboursement du capital.
À retenir : les charges d’exploitation mesurent la performance du bien, tandis que l’impôt dépend largement de la situation du propriétaire. Séparer ces deux niveaux rend les simulations plus lisibles et plus comparables.
Le taux montre-t-il ce qui reste après crédit ?
Définition
Le taux de rentabilité locative du bien ne montre pas automatiquement ce qui reste après le crédit. Le financement est une décision personnelle qui dépend du montant emprunté, de la durée, du taux et de l’apport. Pour connaître l’argent réellement disponible, il faut calculer la trésorerie après crédit.
Le versement reçu est-il le revenu net ?
Non. Le versement reçu sur le compte bancaire peut encore inclure des sommes destinées à payer le ménage, la taxe foncière, les charges de copropriété, les impôts ou les réparations.
La trésorerie après crédit se calcule ainsi :
Trésorerie après crédit =
recettes encaissées
– charges d’exploitation
– impôts
– mensualités de crédit
– dépenses exceptionnelles
Les mensualités comprennent généralement des intérêts et du remboursement de capital. Le remboursement du capital n’est pas une charge économique au même titre que l’électricité : il réduit la dette et augmente progressivement la part de patrimoine détenue par l’investisseur.
Le crédit modifie-t-il le taux du bien ?
Le crédit ne modifie pas le rendement de l’actif immobilier. En revanche, il modifie fortement le rendement de l’argent réellement apporté.
Un bien coûtant 205 000 € et produisant 14 400 € de résultat net d’exploitation conserve son rendement d’actif, quel que soit le financement. Si l’investisseur apporte 45 000 € et emprunte le solde, le risque et le rendement de ses fonds propres deviennent différents.
Comment mesurer le rendement des fonds propres ?
Le rendement des fonds propres rapporte le résultat annuel revenant à l’investisseur à la somme qu’il a réellement immobilisée :
Rendement des fonds propres =
résultat annuel revenant à l’investisseur ÷ fonds propres investis × 100
Pour une analyse complète, il est possible d’ajouter le capital remboursé dans l’année. Cette approche mesure la création patrimoniale, et non uniquement le cash disponible.
| Indicateur | Formule | Utilité |
|---|---|---|
| Rendement de l’actif | résultat d’exploitation ÷ coût total | Mesurer le bien indépendamment du crédit |
| Trésorerie après crédit | recettes – charges – impôts – mensualités | Vérifier le cash-flow annuel |
| Rendement des fonds propres | résultat revenant à l’investisseur ÷ apport | Mesurer la performance de l’argent investi |
| Rendement patrimonial | cash-flow + capital remboursé + variation de valeur | Mesurer l’enrichissement global |
À retenir : un crédit peut améliorer le rendement des fonds propres, mais il augmente aussi le risque de trésorerie. Un investissement doit rester soutenable même avec des recettes inférieures au scénario central.
Comment intégrer saisonnalité et usage personnel ?
Définition
La saisonnalité désigne les variations de demande, de prix et d’occupation au cours de l’année. L’usage personnel correspond aux nuits durant lesquelles le propriétaire conserve le logement pour lui-même. Ces deux facteurs réduisent parfois le nombre de nuits commercialisables et doivent être intégrés avant de calculer les recettes annuelles.
Comment calculer les recettes par mois ?
Une simulation annuelle basée sur un prix moyen unique peut masquer les périodes faibles. Il est préférable de construire un tableau mensuel avec :
- nuits disponibles ;
- nuits réservées ;
- nuits bloquées pour usage personnel ;
- prix moyen par nuit ;
- recettes ;
- coûts variables ;
- charges fixes.
Les données AirDNA consacrées au marché de Côme en octobre 2026 illustrent l’importance de cette approche : 1 989 annonces actives, une occupation moyenne de 59 % et environ 37 000 $ de recettes annuelles moyennes estimées avant dépenses. Ces données constituent une moyenne de marché, et non une promesse de résultat pour chaque logement.
« À Côme, les données AirDNA d’octobre 2026 indiquent 1 989 annonces actives, 59 % d’occupation moyenne et environ 37 000 $ de recettes annuelles moyennes avant dépenses. »
— AirDNA, données de marché de Côme fournies dans le brief
Le propriétaire doit ensuite ajuster ces données à son bien : emplacement exact, capacité, qualité des photos, équipements, réglementation, avis voyageurs et stratégie tarifaire.
Comment traiter l’usage personnel ?
Une nuit occupée par le propriétaire n’est pas une nuit louée. Elle ne génère donc pas de recette et doit être retirée du calendrier commercial.
Il est également utile de lui attribuer un coût d’opportunité. Si une semaine de juillet aurait pu être louée 1 400 €, l’usage personnel représente potentiellement 1 400 € de recettes non perçues. Cela ne signifie pas que l’usage personnel est une mauvaise décision : il s’agit d’un avantage privé qu’il faut distinguer de la performance financière.
| Mois | Nuits disponibles | Réservations | Usage personnel | Recettes estimées | Coûts variables |
|---|---|---|---|---|---|
| Janvier | 31 | 10 | 0 | 900 € | 180 € |
| Avril | 30 | 18 | 3 | 1 980 € | 324 € |
| Juillet | 31 | 26 | 5 | 4 680 € | 468 € |
| Octobre | 31 | 17 | 2 | 1 870 € | 306 € |
| Total annuel | 365 | 185 | 14 | 22 400 € | 3 950 € |
À retenir : une moyenne annuelle ne remplace pas un calendrier mensuel détaillé. L’usage personnel doit être assumé comme un choix patrimonial ou de confort, mais pas confondu avec une nuit rentable.
Questions fréquentes
Quelle est la formule du taux de rentabilité locative ?
La formule de base est : recettes locatives annuelles ÷ coût total du projet × 100. Pour obtenir un taux plus réaliste, le coût total doit inclure le prix d’achat, les frais d’acquisition, les travaux et le mobilier.
Quelle différence entre taux brut et rendement net ?
Le taux brut compare les recettes au coût du projet sans déduire les charges. Le rendement net retire les dépenses d’exploitation. Selon la méthode choisie, les impôts peuvent être exclus ou faire l’objet d’un calcul séparé.
Le crédit immobilier doit-il être déduit du taux brut ?
Non, si l’objectif est de mesurer la performance du bien. Le crédit doit être intégré dans une analyse distincte de trésorerie après crédit et de rendement des fonds propres. Cela permet de distinguer le rendement de l’actif de celui du financement.
Comment calculer la trésorerie après crédit ?
Il faut soustraire des recettes les charges d’exploitation, les impôts, les dépenses exceptionnelles et les mensualités de crédit. Le résultat peut être positif ou négatif, même lorsque le rendement brut paraît élevé.
L’usage personnel réduit-il la rentabilité ?
Oui, car les nuits occupées par le propriétaire ne produisent pas de recettes locatives. Il faut les retirer des nuits disponibles et, si nécessaire, mesurer la recette abandonnée comme un coût d’opportunité.
Liste de contrôle avant de valider un investissement
- Quelle période d’exploitation est étudiée ?
- Les recettes sont-elles calculées mois par mois ?
- Le prix moyen tient-il compte de la saisonnalité ?
- Le coût total inclut-il frais, travaux et mobilier ?
- Les frais de plateforme et de ménage sont-ils bien intégrés ?
- Les impôts sont-ils analysés selon le bon régime ?
- Le crédit est-il séparé du rendement de l’actif ?
- Les nuits d’usage personnel sont-elles déduites ?
- Existe-t-il une réserve pour les travaux et remplacements ?
- Le scénario reste-t-il viable avec une occupation inférieure aux prévisions ?
Chiffres clés
CÔME — OCCUPATION
59 %
Taux d’occupation moyen indiqué pour le marché de Côme dans les données AirDNA d’octobre 2026.
CÔME — RECETTES ESTIMÉES
37 000 $
Recettes annuelles moyennes estimées avant dépenses pour une annonce active à Côme, selon les données fournies. Le montant est exprimé en dollars, et non en euros.
CÔME — VOLUME DU MARCHÉ
1 989 annonces actives
Volume recensé sur le marché de Côme dans les données AirDNA d’octobre 2026.
ITALIE — COTATIONS IMMOBILIÈRES OMI
1er semestre 2026
Période présentée dans votre texte comme la plus récente des cotations OMI publiées par l’Agenzia delle Entrate au 15 octobre 2026. La disponibilité de cette publication doit être confirmée sur la source officielle.
À retenir : le taux d’occupation et les recettes de marché ne constituent pas un taux de rentabilité locative. Pour évaluer un logement, il faut les rapprocher de son coût total et de ses charges, puis analyser séparément la fiscalité et le financement.
En bref
- Le taux brut mesure le rapport entre les recettes et le coût total du projet, mais il ne montre pas ce que l’investisseur conserve réellement.
- Le rendement net d’exploitation retire les charges nécessaires à la gestion du logement et constitue une meilleure base de comparaison.
- La trésorerie après crédit dépend du financement, des impôts et des charges : elle doit être calculée séparément du rendement de l’actif.
- Pour prendre une décision solide, il faut intégrer la saisonnalité, l’usage personnel et un scénario prudent avant de se lancer.


