Pour viser 100 € nets par jour avec une location saisonnière aux lacs italiens, il faut préciser si l’objectif concerne une nuit louée ou une moyenne annuelle. 100 € de recettes brutes par nuit ne sont pas 100 € nets. Une moyenne nette sur 365 jours représente 36 500 € par an, sans garantir un encaissement quotidien.
Ce que vous allez apprendre
- La différence entre 100 € de recettes, 100 € de résultat net et 100 € nets moyens par jour.
- La méthode pour calculer les recettes brutes et la trésorerie réellement disponible.
- L’impact des charges, de la fiscalité, du crédit et de la saisonnalité aux lacs italiens.
- Les vérifications à effectuer avant d’acheter un logement destiné à la location saisonnière.
Que signifie vraiment gagner 100 € par jour ?
Gagner 100 € par jour en location saisonnière peut désigner trois objectifs très différents : encaisser 100 € pour chaque nuit réservée, conserver 100 € après les frais pour chaque nuit louée, ou atteindre 36 500 € de résultat net sur une année complète. Ces objectifs ne demandent ni le même tarif, ni le même taux d’occupation.
100 € par nuit, est-ce 100 € nets ?
Lorsqu’un propriétaire annonce « 100 € par nuit », il parle généralement du prix affiché ou du montant payé pour l’hébergement. Cette somme correspond à une recette brute, avant les commissions des plateformes, le ménage, le linge, les consommations, la taxe de séjour, les assurances, les impôts et les mensualités éventuelles.
Supposons qu’un voyageur paie 100 € pour une nuit. Après une commission de distribution, il peut rester environ 95 €. Si l’on ajoute une quote-part de ménage, de linge, d’électricité, d’internet, d’entretien et de renouvellement du mobilier, le résultat avant impôt peut tomber à 65 ou 75 €. Une fiscalité de 21 % ou 26 %, selon la situation applicable, réduit encore la somme disponible.
Le revenu net de location saisonnière en Italie doit donc être calculé à partir de la somme réellement conservée par le propriétaire, et non à partir du tarif visible sur une annonce.
Jour loué ou jour calendaire ?
Un logement ne produit pas une recette chaque jour de l’année. Même dans une destination attractive, certaines nuits restent invendues, notamment en basse saison. Il faut donc distinguer :
- le résultat net par nuit louée ;
- le résultat net par nuit disponible ;
- le résultat net moyen par jour calendaire.
Si un logement produit 36 500 € nets sur douze mois, l’objectif est bien de 100 € nets moyens par jour calendaire. En revanche, le propriétaire peut encaisser 250 € nets pendant un week-end de juillet et zéro euro pendant plusieurs jours de février.
| Indicateur | Ce qu’il mesure | Exemple |
|---|---|---|
| Recettes par nuit réservée | Prix payé avant les frais | 160 € |
| Résultat par nuit louée | Somme conservée après frais variables et fixes répartis | 105 € |
| Moyenne nette par jour calendaire | Résultat annuel divisé par 365 jours | 100 € |
| Encaissements réellement disponibles | Argent restant après charges, impôts, crédit et réserve de sécurité | 70 à 90 € |
Les données de marché illustrent cette différence. Pour la période septembre 2025–août 2026, Airbtics estime le revenu annuel médian d’un logement en location saisonnière à environ 39 000 € au lac de Garde, avec un taux d’occupation médian de 62 % et un tarif moyen de 169 € par nuit réservée. Au lac de Côme, le revenu médian indiqué est d’environ 41 000 €, avec un tarif moyen de 177 € et une occupation médiane de 62 %. Ces chiffres sont des repères de marché, pas une prévision pour un bien donné.
Pour interpréter les estimations de marché, examinez les recettes mensuelles, le taux d’occupation, le tarif moyen par nuit et la saisonnalité, plutôt que le seul revenu annuel affiché. Airbtics présente ces indicateurs comme complémentaires pour analyser les variations de performance d’un marché ou d’un logement.
100 € de recettes brutes par nuit ne signifient pas 100 € nets. Pour viser 100 € nets moyens par jour calendaire, il faut raisonner sur 36 500 € nets annuels et intégrer les nuits non louées.
Comment calculer les recettes brutes par jour ?
Pour calculer les recettes brutes d’une location saisonnière, il faut multiplier le nombre de nuits effectivement réservées par le tarif moyen réellement payé, puis distinguer les frais facturés au voyageur des recettes qui reviennent au propriétaire. Le bon indicateur n’est pas le meilleur tarif de l’été, mais le tarif moyen annuel pondéré par l’occupation.
Quel tarif retenir pour une nuit réservée ?
Le tarif pertinent est le tarif moyen réellement payé, parfois appelé tarif moyen par nuit réservée. Il doit tenir compte des écarts entre :
- les week-ends et les jours de semaine ;
- la haute saison et la basse saison ;
- les vacances scolaires et les périodes creuses ;
- les réservations de dernière minute et les séjours anticipés ;
- les réductions pour les séjours longs ;
- les frais de ménage facturés séparément.
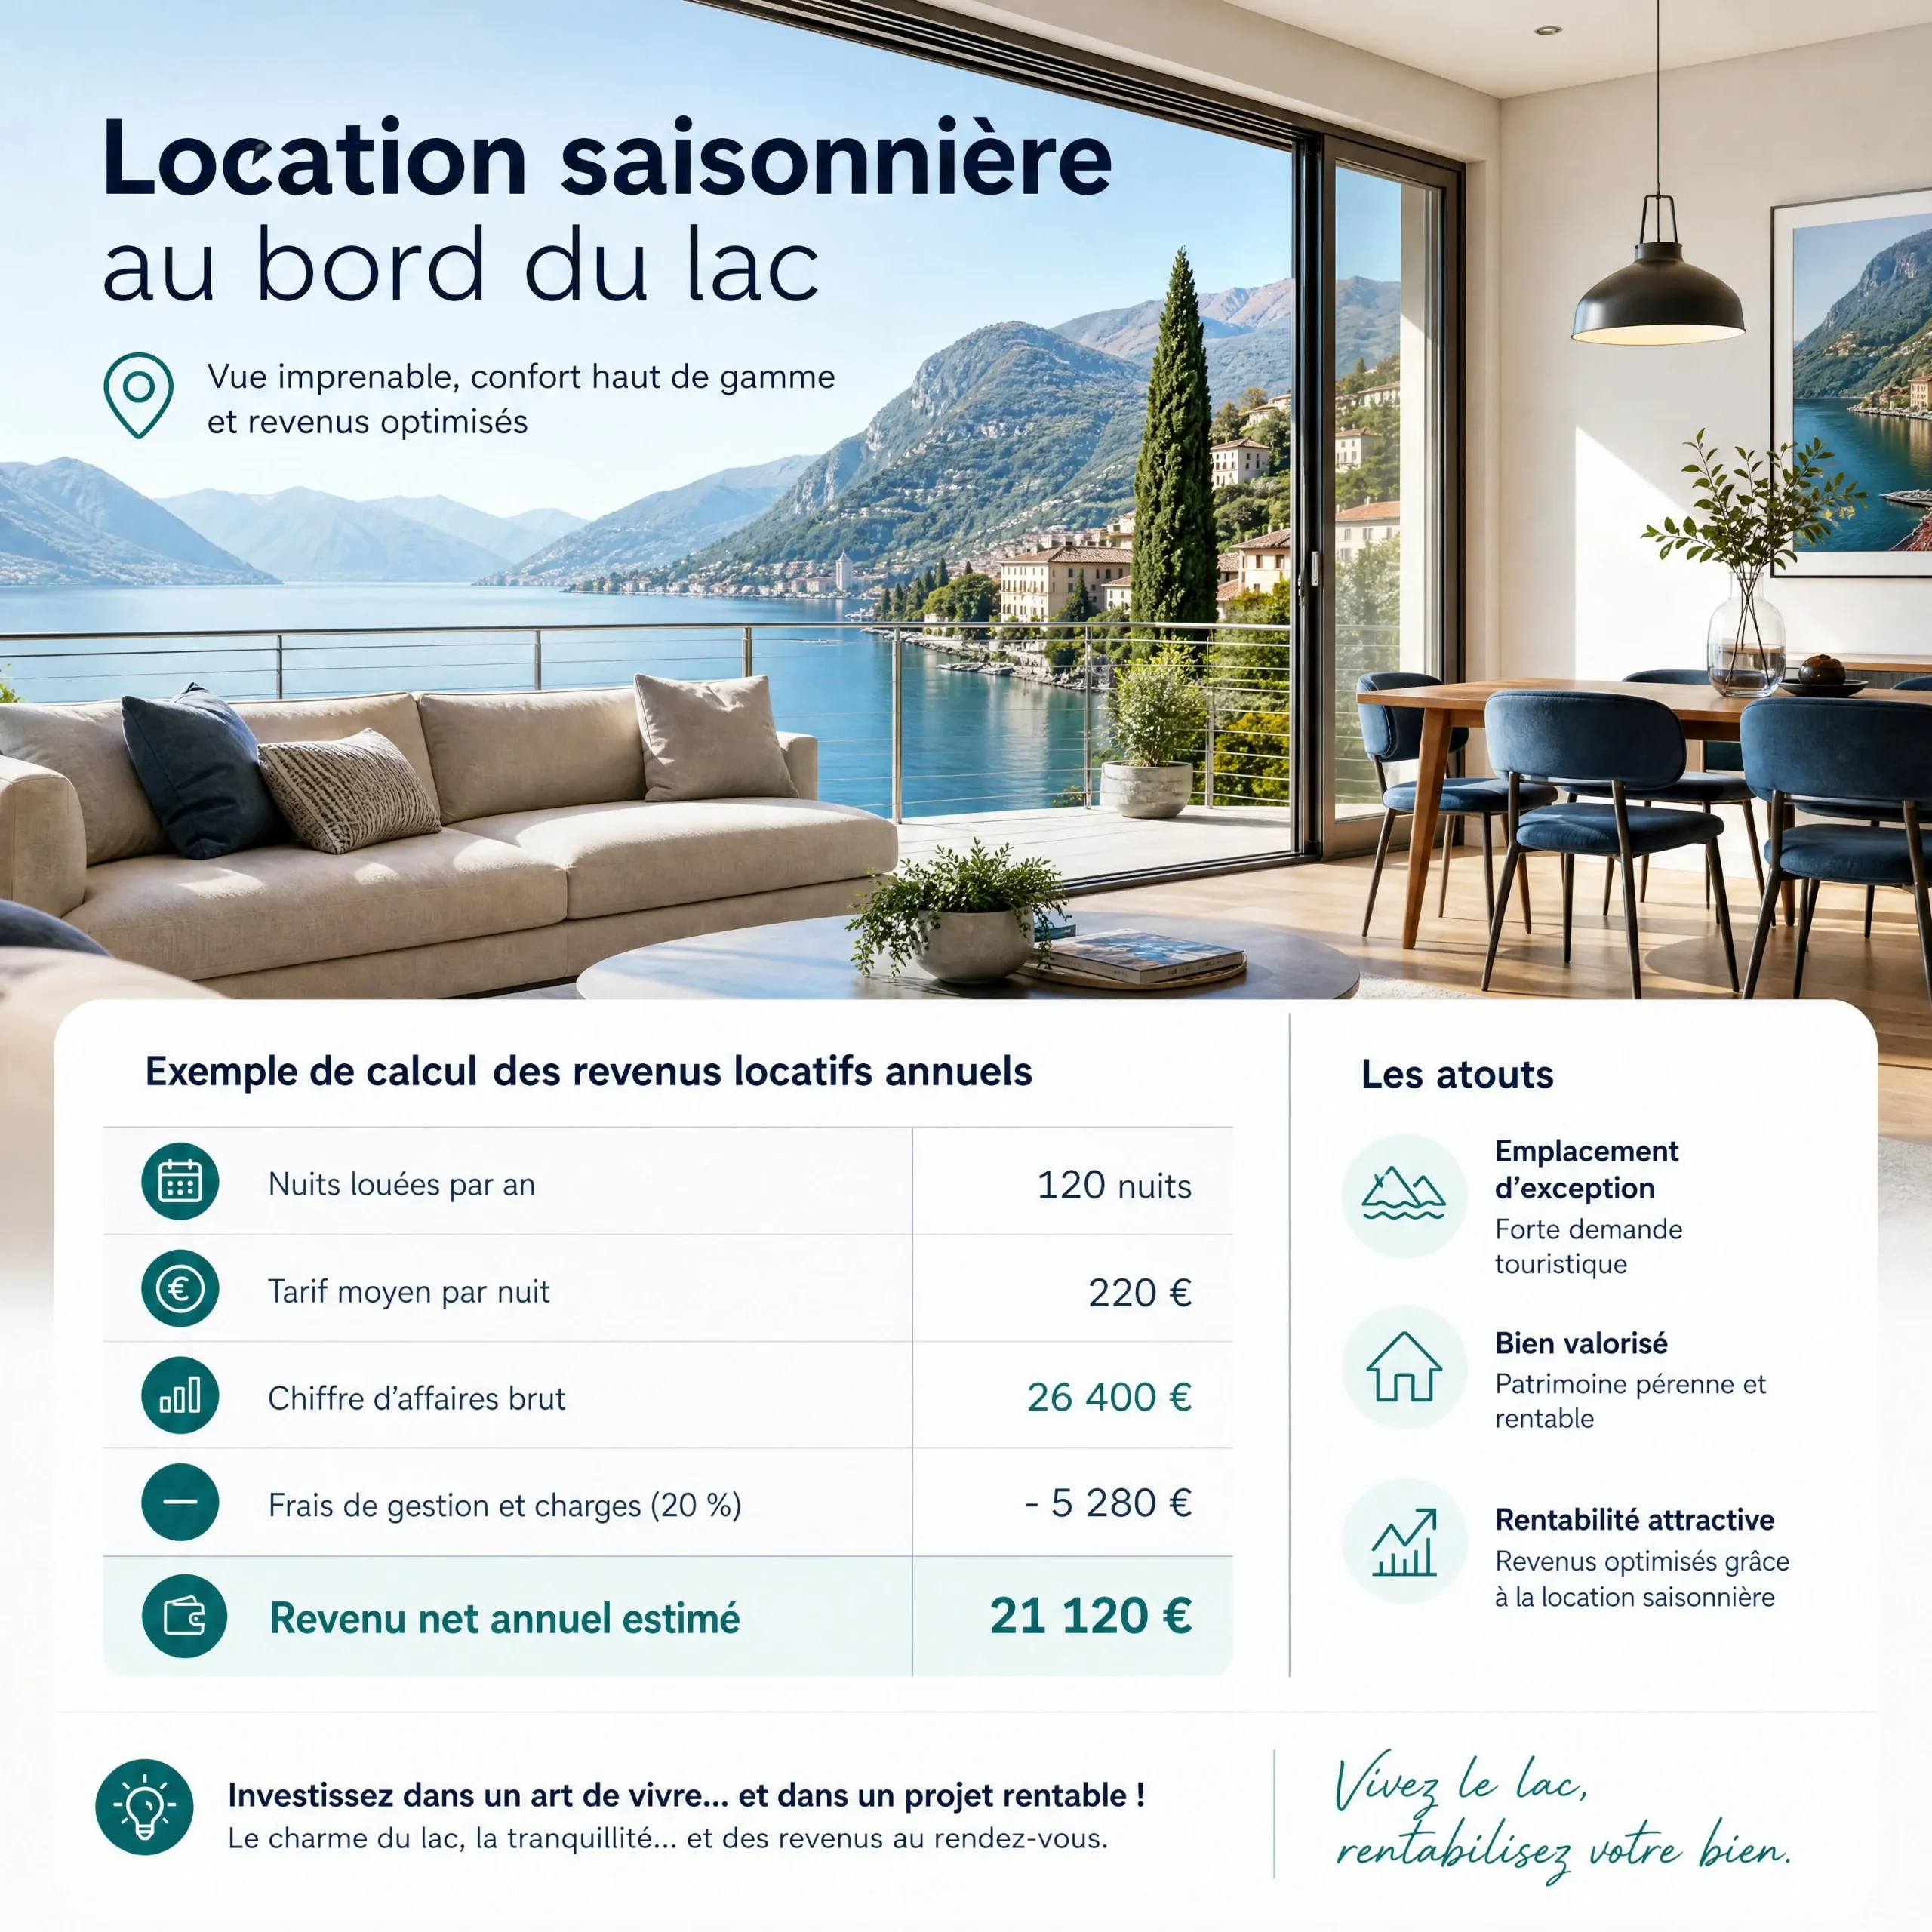
Un appartement proche du lac de Garde peut afficher 220 € en août, mais seulement 95 € en novembre. Utiliser uniquement le tarif d’août donne une vision trop optimiste. À l’inverse, appliquer un tarif unique toute l’année peut empêcher de vendre correctement les périodes de forte demande.
La méthode la plus fiable consiste à construire un calendrier prévisionnel mois par mois. Pour chaque mois, il faut estimer le nombre de nuits disponibles, le taux de réservation et le tarif moyen. La recette brute mensuelle correspond alors à :
Nuits disponibles × taux d’occupation × tarif moyen par nuit réservée
Par exemple, 30 nuits disponibles, 60 % d’occupation et 150 € de tarif moyen donnent :
30 × 60 % × 150 € = 2 700 € de recettes brutes
Quels frais sont inclus dans les recettes ?
Il faut décider clairement si le montant étudié inclut ou non :
- les frais de ménage ;
- les frais de linge ;
- les frais de service de la plateforme ;
- la taxe de séjour ;
- les éventuels suppléments pour personne additionnelle ;
- les frais de stationnement ou d’animaux.
Dans une analyse prudente, les frais de ménage ne doivent pas être considérés comme une recette disponible lorsqu’ils servent simplement à payer le prestataire chargé du nettoyage. De même, la taxe de séjour collectée pour le compte de la commune ne constitue pas un revenu du propriétaire.
| Période | Nuits disponibles | Nuits réservées | Montant payé | Frais retenus | Somme versée au propriétaire | Source |
|---|---|---|---|---|---|---|
| Janvier à mars | 90 | 27 | 3 240 € | 420 € | 2 820 € | Hypothèse prudente |
| Avril à juin | 91 | 55 | 7 700 € | 1 050 € | 6 650 € | Hypothèse de travail |
| Juillet à septembre | 92 | 78 | 15 600 € | 2 150 € | 13 450 € | Hypothèse de travail |
| Octobre à décembre | 92 | 35 | 4 900 € | 750 € | 4 150 € | Hypothèse prudente |
| Total annuel | 365 | 195 | 31 440 € | 4 370 € | 27 070 € | Simulation indicative |
Cette simulation ne promet aucun niveau de revenu. Elle montre simplement pourquoi un logement qui semble produire 100 € par nuit réservée ne génère pas automatiquement 36 500 € de recettes annuelles.
Les plateformes et les outils d’analyse de marché ne mesurent pas tous les mêmes éléments. AirDNA distingue notamment le tarif moyen par nuit réservée du revenu par nuit disponible, qui combine tarif et occupation. Cette distinction est essentielle lorsque l’on compare un logement affichant un tarif élevé mais peu réservé avec un logement plus régulièrement occupé.
« Le revenu par nuit disponible combine le tarif moyen et le taux d’occupation, ce qui permet de mesurer la capacité réelle d’un logement à produire du revenu. »
— AirDNA
À retenir : le tarif moyen annuel doit être pondéré par les nuits effectivement réservées. Les frais de ménage et la taxe de séjour ne doivent pas être confondus avec une recette nette disponible.
Quelles dépenses réduisent le revenu disponible ?
Le revenu disponible d’une location saisonnière correspond aux recettes réellement encaissées après les dépenses d’exploitation, la fiscalité, les réserves pour travaux et, si nécessaire, les mensualités du crédit. Pour éviter une erreur de calcul, il faut séparer le résultat économique du logement de la trésorerie restante sur le compte bancaire.
Quels frais d’exploitation déduire ?
Les dépenses d’exploitation peuvent être variables ou fixes. Les frais variables augmentent avec le nombre de séjours ou de nuits louées. Les frais fixes existent même lorsque le logement reste vide.
Frais variables fréquents :
- ménage entre deux séjours ;
- blanchisserie et linge ;
- consommations d’eau, d’électricité et de chauffage liées à l’occupation ;
- commissions des plateformes ;
- petites réparations ;
- consommables destinés aux voyageurs ;
- frais de conciergerie calculés sur les réservations.
Frais fixes ou semi-fixes :
- charges de copropriété ;
- assurance propriétaire non occupant ;
- internet et télévision ;
- taxe foncière ;
- abonnement de télésurveillance ;
- entretien annuel de la chaudière ou de la climatisation ;
- logiciel de réservation ;
- comptabilité ;
- réserve pour remplacement du mobilier.
Un logement situé dans une copropriété avec piscine, ascenseur, jardin et gardien peut avoir des charges élevées. Ces équipements peuvent soutenir le tarif et l’attractivité, mais ils réduisent aussi le résultat net. Ils doivent donc être valorisés commercialement puis intégrés financièrement.
Comment séparer charges, impôts et crédit ?
Il est préférable d’établir trois niveaux de calcul :
- Résultat d’exploitation avant impôt : recettes moins les frais nécessaires pour exploiter le logement.
- Résultat après impôt : résultat après la fiscalité applicable.
- Trésorerie disponible : résultat après le remboursement du crédit et la constitution d’une réserve.
En Italie, le régime de la « cedolare secca » peut s’appliquer à certaines locations brèves sous conditions. Selon les informations publiées par l’Agenzia delle Entrate, le taux est de 21 % pour un logement choisi par le contribuable et de 26 % à partir du deuxième logement concerné par les locations brèves. À partir de la période fiscale 2026, le régime des locations brèves est limité à deux appartements ; au-delà, l’activité est présumée exercée sous forme entrepreneuriale. Cette règle doit être vérifiée avec un professionnel compétent selon la situation exacte du propriétaire.
« À partir de 2026, le régime des locations brèves est reconnu pour un maximum de deux appartements par période fiscale ; au-delà, l’activité est présumée exercée sous forme entrepreneuriale. » — Agenzia delle Entrate
| Poste annuel | Montant indicatif |
|---|---|
| Recettes brutes | 36 500 € |
| Frais d’exploitation | -8 000 € |
| Résultat avant impôt | 28 500 € |
| Impôts estimés selon régime applicable | -6 000 € |
| Mensualités de crédit | -10 800 € |
| Trésorerie disponible | 11 700 € |
Dans cet exemple, le logement atteint 36 500 € de recettes mais ne procure pas 36 500 € de trésorerie. Si l’objectif est de gagner 100 € nets par jour après impôt et crédit, les recettes nécessaires peuvent être beaucoup plus élevées.
Il faut également prévoir une réserve de sécurité. Une fuite, une panne de chauffe-eau, une remise en état après un séjour difficile ou une période de vacance prolongée peuvent modifier le résultat d’une année. Une trésorerie saine protège le propriétaire contre la nécessité de vendre rapidement ou de financer les travaux avec un crédit coûteux.
À retenir : le résultat net et la trésorerie ne sont pas synonymes. Les impôts, les mensualités et les dépenses exceptionnelles doivent apparaître séparément dans le modèle financier.
Comment la saisonnalité change-t-elle le revenu ?
Aux lacs italiens, les revenus ne sont pas réguliers toute l’année. La demande est généralement plus forte au printemps, en été et au début de l’automne, tandis que l’hiver peut être plus calme selon la commune, l’accès aux activités et la clientèle ciblée. Une bonne analyse doit donc prévoir les mois faibles avant de calculer la rentabilité annuelle.
Les revenus sont-ils réguliers toute l’année ?
La saisonnalité varie selon le lac et la localisation. Le lac de Garde bénéficie d’une demande liée aux activités nautiques, aux villages touristiques, aux parcs et aux excursions. Le lac de Côme attire une clientèle internationale et haut de gamme, avec de fortes différences entre les communes riveraines, les villages bien desservis et les secteurs plus éloignés.
Les données Airbtics disponibles en 2026 indiquent une occupation médiane de 62 % au lac de Garde et au lac de Côme sur leur période d’observation. Elles signalent également une forte saisonnalité, avec un pic de demande en juillet et une faiblesse en janvier ou février selon le marché. Ces moyennes cachent des écarts considérables entre un logement avec vue, parking, extérieur et accès facile, et un appartement moins bien positionné.
« Au lac de Garde, Airbtics estime une occupation médiane de 62 %, un tarif moyen de 169 € et un revenu annuel médian de 39 000 € sur la période observée. »
— Airbtics
Comment prévoir les périodes creuses ?
Un scénario sérieux comporte au moins trois hypothèses :
- Scénario central : tarifs et occupation proches des logements comparables.
- Scénario prudent : occupation réduite, tarifs plus bas et dépenses plus élevées.
- Scénario favorable : meilleure présentation, bon classement, forte demande et gestion efficace.
| Mois | Nuits disponibles | Nuits réservées | Recettes | Dépenses fixes | Dépenses variables | Trésorerie avant crédit |
|---|---|---|---|---|---|---|
| Janvier | 31 | 8 | 800 € | 650 € | 220 € | -70 € |
| Février | 28 | 7 | 700 € | 650 € | 190 € | -140 € |
| Mars | 31 | 12 | 1 320 € | 650 € | 330 € | 340 € |
| Avril | 30 | 18 | 2 250 € | 650 € | 500 € | 1 100 € |
| Mai | 31 | 22 | 3 080 € | 650 € | 610 € | 1 820 € |
| Juin | 30 | 24 | 3 840 € | 650 € | 700 € | 2 490 € |
| Juillet | 31 | 28 | 5 040 € | 650 € | 820 € | 3 570 € |
| Août | 31 | 29 | 5 510 € | 650 € | 850 € | 4 010 € |
| Septembre | 30 | 22 | 3 520 € | 650 € | 650 € | 2 220 € |
| Octobre | 31 | 14 | 1 820 € | 650 € | 390 € | 780 € |
| Novembre | 30 | 8 | 960 € | 650 € | 220 € | 90 € |
| Décembre | 31 | 13 | 1 625 € | 650 € | 360 € | 615 € |
Ce tableau permet de repérer les mois où la trésorerie ne couvre pas les dépenses fixes. Il aide également à dimensionner une réserve. Un propriétaire qui rembourse un crédit doit conserver plusieurs mois de mensualités et de charges, même lorsque le logement est bien situé.
Pour améliorer la demande hors saison, il est possible de cibler plusieurs clientèles :
- voyageurs en télétravail, lorsque le logement dispose d’une connexion fiable ;
- couples recherchant un séjour calme ;
- familles pendant les congés scolaires ;
- randonneurs et cyclistes ;
- voyageurs d’affaires dans les communes proches de pôles économiques ;
- visiteurs intéressés par les marchés, la gastronomie et le patrimoine.
La tarification doit évoluer avec le calendrier. Augmenter uniquement le prix en juillet ne suffit pas : il faut aussi limiter les nuits orphelines, adapter la durée minimale de séjour et conserver un tarif cohérent pendant les semaines de demande intermédiaire.
À retenir : une moyenne annuelle peut masquer plusieurs mois déficitaires. Le bon investissement est celui qui reste supportable dans un scénario prudent, pas seulement celui qui fonctionne pendant trois semaines d’été.
Comment vérifier un logement avant d’investir ?
Avant d’acheter, il faut vérifier à la fois le potentiel commercial du logement, la légalité de la location saisonnière, les charges réelles et la qualité des données utilisées pour prévoir les recettes. Les annonces comparables donnent une première indication, mais elles ne remplacent ni les documents officiels ni une simulation complète du bien.
Quelles pièces demander avant l’achat ?
Voici les documents et vérifications à réunir :
Documents relatifs au logement
- titre de propriété ;
- extrait cadastral et catégorie cadastrale ;
- plans et surfaces ;
- conformité urbanistique et autorisations de travaux ;
- certificat énergétique ;
- historique des travaux ;
- diagnostics ou documents techniques disponibles ;
- état des installations électriques, gaz, chauffage et climatisation.
Documents relatifs à la copropriété
- règlement de copropriété ;
- procès-verbaux des dernières assemblées ;
- montant des charges ordinaires ;
- travaux votés ou envisagés ;
- fonds de réserve ;
- éventuelles restrictions concernant les locations touristiques ;
- situation des impayés de copropriété.
Documents relatifs à l’exploitation
- taxe foncière et taxes locales ;
- factures d’électricité, de gaz, d’eau et d’internet ;
- contrats d’assurance ;
- devis de ménage et de blanchisserie ;
- devis de conciergerie ;
- coût des réparations récurrentes ;
- règles communales ou régionales applicables aux hébergements touristiques ;
- obligations d’enregistrement des voyageurs et de collecte de la taxe de séjour.
Les données OMI de l’Agenzia delle Entrate peuvent aider à encadrer la valeur et les loyers immobiliers dans une zone donnée. Elles présentent des intervalles de valeurs par commune, zone homogène, type de bien et état de conservation. Elles ne donnent toutefois pas le chiffre d’affaires garanti d’une location saisonnière.
« Les quotazioni OMI présentent des intervalles de valeurs de marché et de location par zone, typologie immobilière et état de conservation. »
— Agenzia delle Entrate – OMI
Comment tester un scénario plus prudent ?
Le scénario prudent doit réduire les hypothèses les plus incertaines :
- diminuer le taux d’occupation de 10 à 20 points ;
- réduire le tarif moyen ;
- ajouter une réserve pour travaux ;
- augmenter le coût de la conciergerie ;
- inclure les périodes de fermeture ;
- prévoir une vacance après un changement de gestion ;
- intégrer une hausse possible des charges ;
- ne pas compter sur une augmentation future des prix.
Pour un logement annoncé comme capable de produire 40 000 € de recettes annuelles, il est raisonnable de tester 30 000 € ou 32 000 € dans le scénario prudent. Si l’opération reste viable à ce niveau, elle est plus solide. Si elle devient déficitaire dès que le tarif baisse de 10 %, le prix d’achat ou le montant du crédit doit être réévalué.
La comparaison doit porter sur des logements vraiment similaires : même commune, distance au lac, vue, parking, nombre de chambres, extérieur, ascenseur, climatisation, état général et capacité d’accueil. Comparer une villa avec piscine à un studio sans extérieur conduit à une estimation inutilisable.
À retenir : les pièces administratives et les charges de copropriété sont aussi importantes que les photos de l’annonce. Un scénario prudent doit tester la baisse du tarif, de l’occupation et de la trésorerie disponible.
Chiffres clés
- 36 500 € par an — Objectif annuel correspondant à 100 € nets moyens par jour calendaire.
- Environ 39 000 € — Revenu annuel médian estimé au lac de Garde.
- Environ 169 € — Tarif moyen par nuit réservée au lac de Garde.
- Maximum de deux appartements — Limite du régime des locations brèves en 2026.
En bref
- 100 € de recettes brutes par nuit ne correspondent pas à 100 € nets, car il faut déduire les frais d’exploitation, la fiscalité et les éventuelles réserves.
- 100 € nets moyens par jour calendaire représentent 36 500 € nets par an, mais les encaissements resteront irréguliers selon la saison.
- Aux lacs italiens, le tarif moyen et le taux d’occupation doivent être étudiés ensemble, avec une analyse mois par mois et une comparaison entre logements réellement similaires.
- Avant d’acheter, vérifiez les documents, la réglementation, les charges, le crédit et un scénario prudent, sans considérer les données de marché comme une garantie de revenu.
FAQ
100 € par nuit correspondent-ils à 100 € nets ?
Non. 100 € par nuit correspondent généralement à une recette brute avant les frais. Après les commissions, le ménage, les consommations, les charges, la fiscalité et les réparations, le montant conservé peut être sensiblement inférieur. Il faut calculer le résultat net sur une année complète.
Quelle somme annuelle faut-il pour gagner 100 € nets par jour ?
Une moyenne de 100 € nets par jour calendaire correspond à 36 500 € nets par an, car le calcul est de 100 € × 365 jours. Il ne s’agit pas nécessairement de 100 € encaissés chaque jour. Les recettes peuvent être concentrées sur les périodes de forte demande.
Peut-on encaisser 100 € chaque jour de l’année ?
Non, sauf situation très particulière et avec plusieurs réservations organisées à l’avance. Une location saisonnière connaît des jours sans réservation, des annulations, des périodes de fermeture et des délais de versement des plateformes. L’objectif doit être formulé comme une moyenne annuelle de trésorerie ou de résultat.
Existe-t-il une moyenne du marché aux lacs italiens ?
Les repères disponibles en 2026 donnent des ordres de grandeur, mais ils ne constituent pas une moyenne applicable à chaque bien. Airbtics indique environ 39 000 € de revenu annuel médian au lac de Garde et 41 000 € au lac de Côme sur les périodes observées. Ces données sont des estimations de marché et peuvent intégrer des logements très différents.
Le crédit doit-il être déduit du revenu net ?
Il faut présenter deux résultats : le résultat net du bien après exploitation et fiscalité, puis la trésorerie disponible après remboursement du crédit. Le crédit ne change pas toujours la rentabilité économique du logement, mais il change fortement l’argent restant chaque mois. Pour un investisseur, les deux indicateurs sont indispensables.


