Quel placement rapporte 1 000 euros par mois ? Dans le contexte d’une location saisonnière aux lacs italiens, il faut estimer les recettes annuelles puis déduire les charges, les impôts et le crédit. Le capital nécessaire dépend du logement, des nuits louées, de l’usage personnel et du financement. Aucun chiffre de marché ne garantit ce revenu.
Ce que vous allez apprendre
- Distinguer les recettes brutes du revenu réellement disponible ;
- Estimer le coût complet du projet et l’apport à prévoir ;
- Intégrer les saisons, les frais d’exploitation et le crédit ;
- Repérer les données manquantes avant de prendre une décision.
Que signifie viser 1 000 € par mois ?
Viser 1 000 € mensuels signifie rechercher 12 000 € disponibles sur une année si l’objectif correspond à un revenu net moyen. Ce montant ne garantit pas un versement identique chaque mois, car réservations, dépenses et remboursements varient.
Recettes brutes ou revenu disponible ?
La première difficulté vient du mot « revenu ». Une annonce immobilière peut présenter un chiffre de recettes annuelles, alors qu’un propriétaire cherche généralement à savoir ce qu’il pourra réellement conserver.
Il faut donc distinguer plusieurs niveaux :
- Les recettes brutes : montants facturés aux voyageurs pour les nuitées et, selon la source, certains frais annexes ;
- Les sommes effectivement reçues : montants versés après les commissions ou prélèvements des plateformes ;
- Le résultat d’exploitation : recettes diminuées des frais nécessaires au fonctionnement du logement ;
- Le revenu après impôts : résultat auquel on retire la fiscalité applicable ;
- La trésorerie après crédit : montant restant après les échéances d’emprunt et les autres sorties de trésorerie.
Ces notions ne répondent pas à la même question. Une location saisonnière au lac de Côme, au lac de Garde ou sur la rive italienne du lac Majeur peut afficher 12 000 euros de recettes annuelles sans laisser 12 000 euros au propriétaire.
Les frais de ménage peuvent être facturés au voyageur mais reversés à un prestataire. Les commissions peuvent être prélevées avant le versement. Les impôts sont parfois calculés selon une base qui ne correspond pas exactement au résultat comptable. Enfin, le remboursement du capital emprunté réduit la trésorerie, même s’il ne constitue pas une charge d’exploitation au même sens que le ménage ou l’assurance.
Un revenu moyen ou régulier ?
Douze mille euros sur une année correspondent à une moyenne de 1 000 euros par mois. Cela ne signifie pas que le propriétaire recevra 1 000 euros en janvier, en février, en juillet et en novembre.
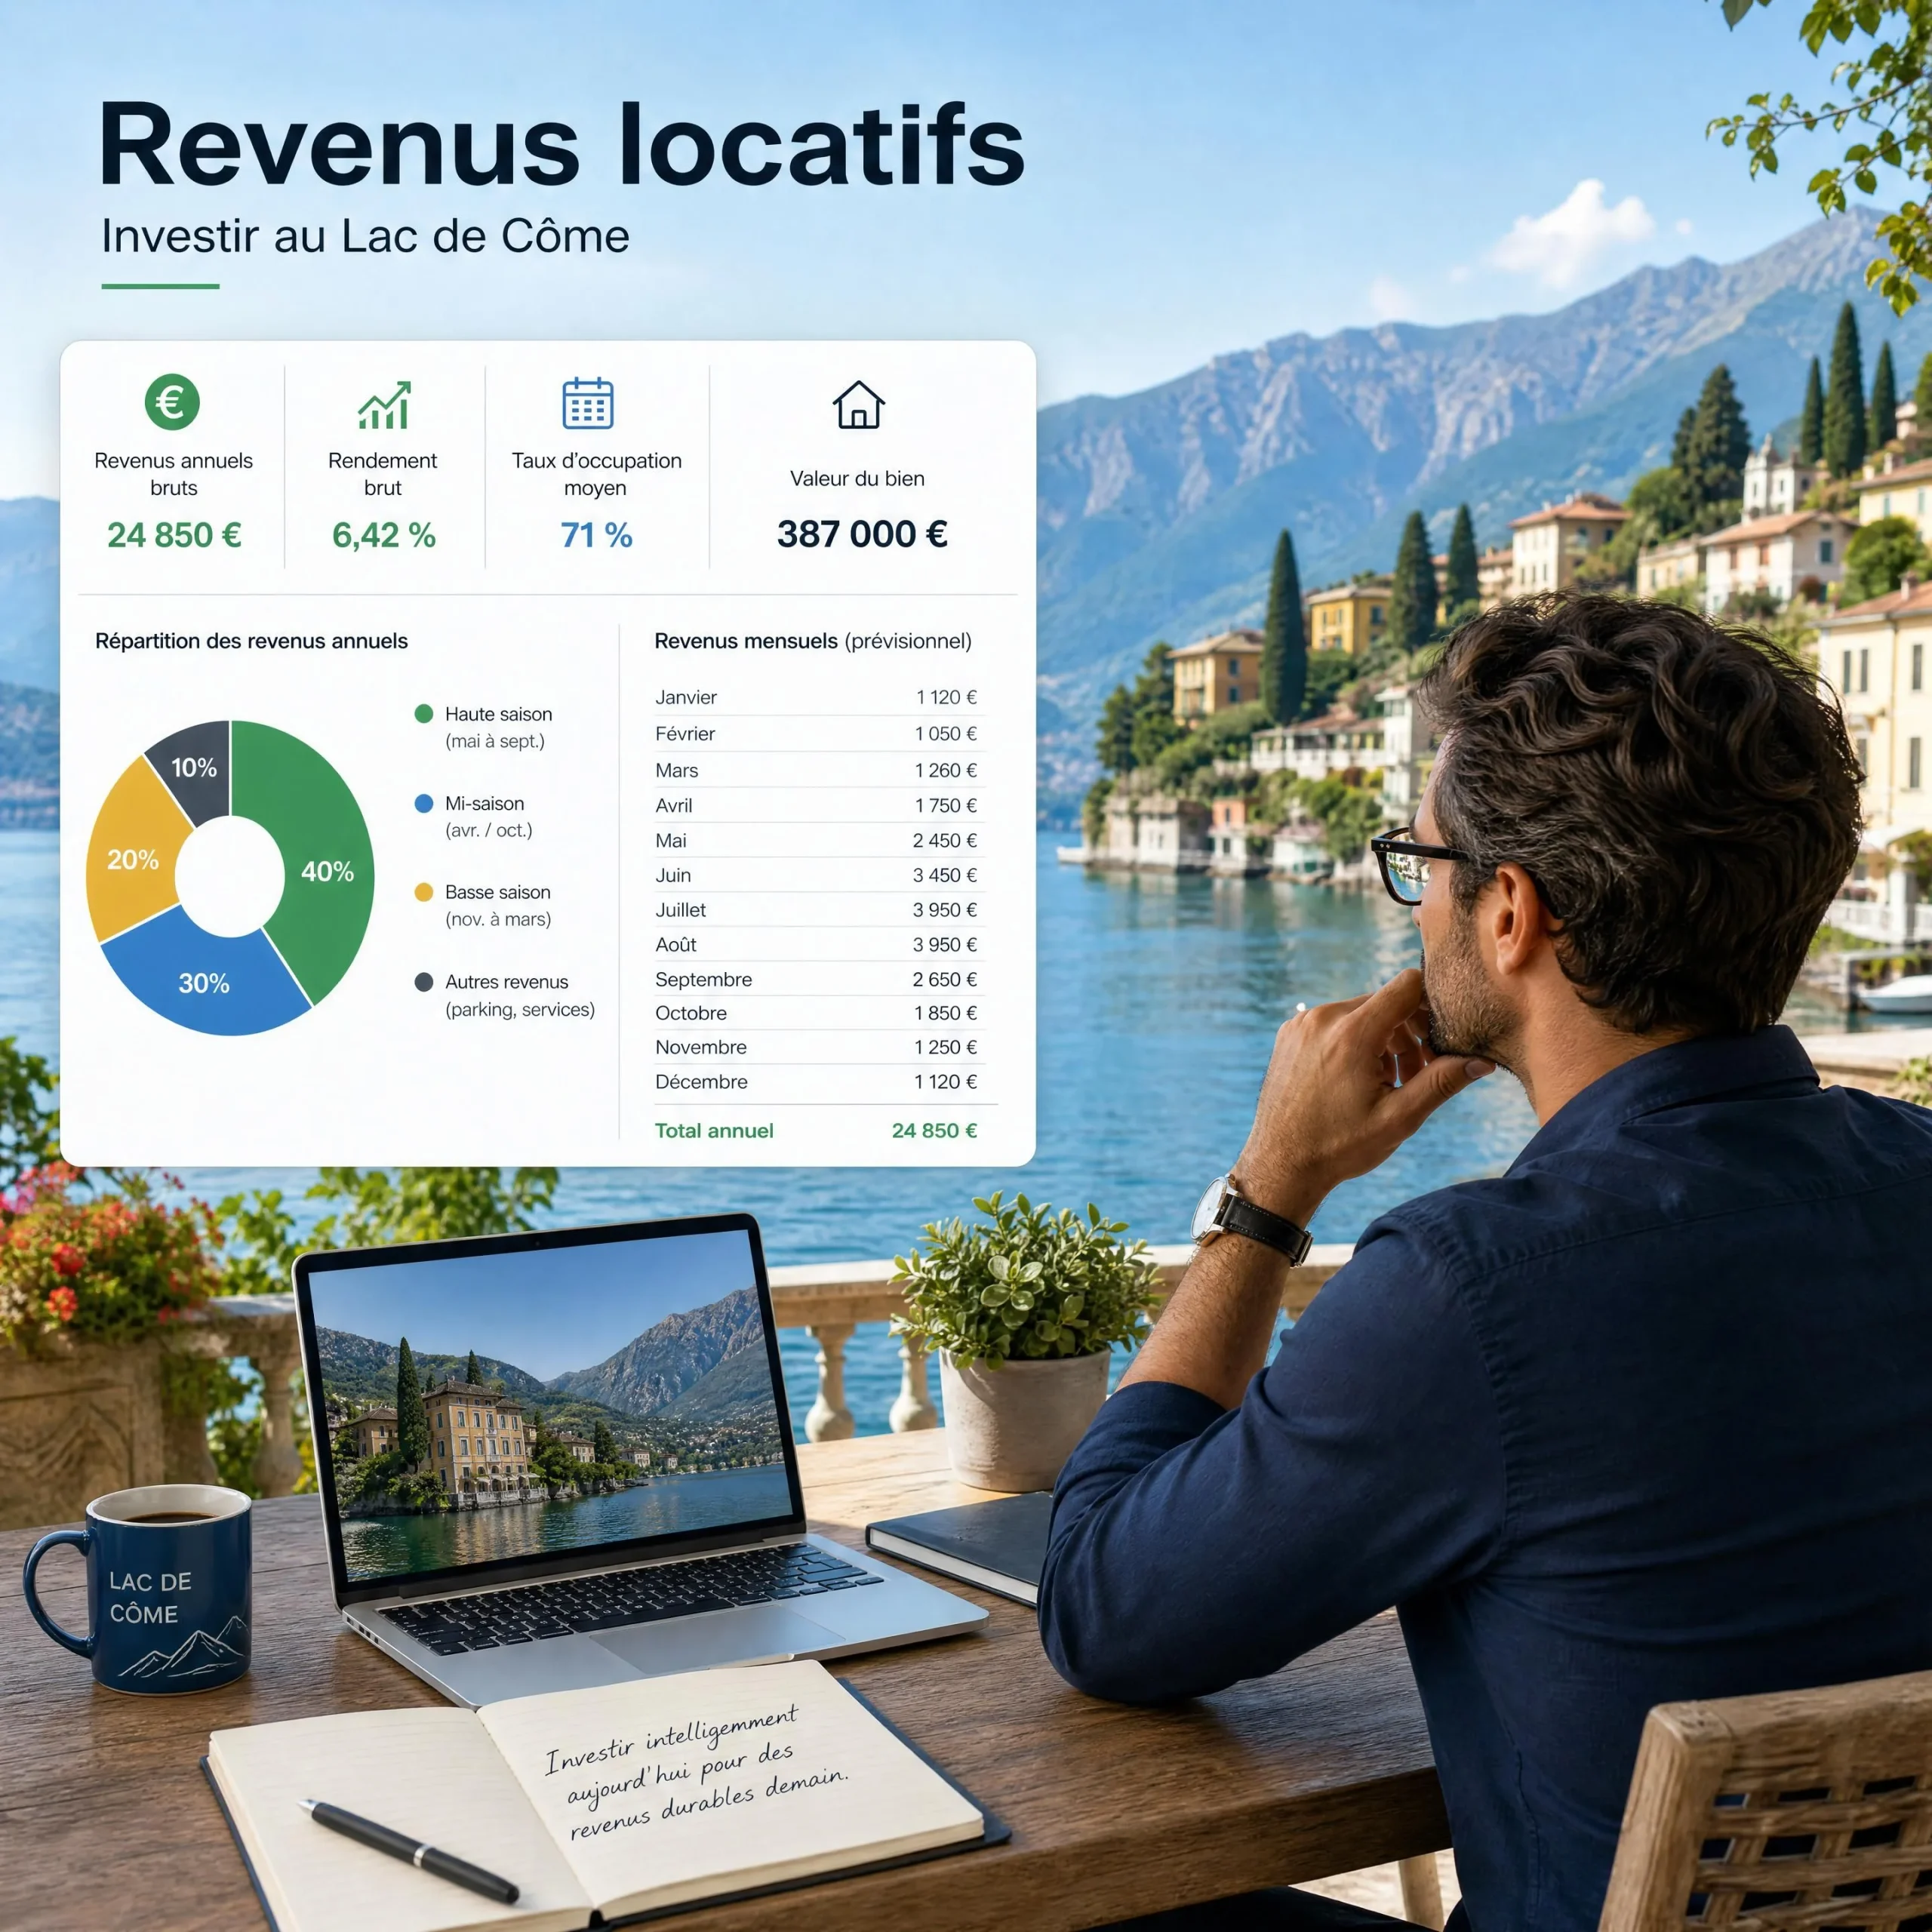
Une location située dans une zone touristique peut concentrer une part importante de ses réservations au printemps et en été. Certains mois peuvent donc générer une trésorerie positive, tandis que d’autres nécessitent une avance personnelle pour payer les charges, l’assurance ou le crédit.
Pour une personne qui souhaite compléter une retraite ou obtenir un revenu régulier, cette distinction est essentielle. Un objectif de revenu annuel peut être compatible avec des encaissements irréguliers. En revanche, un objectif de versement mensuel stable nécessite souvent une réserve de trésorerie et une gestion prudente des dépenses.
La question « quel placement rapporte 1 000 euros par mois ? » doit donc être reformulée ainsi :
Quel projet peut produire au moins 12 000 euros disponibles sur une année complète, après les dépenses retenues, avec une trésorerie compatible avec les mois faibles ?
Pour interpréter un bon taux aux lacs italiens, il faut conserver cette distinction entre performance théorique, revenu net et trésorerie.
Notons qu’une moyenne annuelle ne décrit ni le calendrier réel des encaissements ni le montant disponible après crédit. Le résultat dépend du logement, de sa période d’ouverture, de ses tarifs et de ses charges.
| Indicateur | Ce qu’il mesure | Ce qu’il ne garantit pas |
|---|---|---|
| Recettes brutes | Montants facturés aux voyageurs | Le revenu conservé par le propriétaire |
| Sommes reçues | Versements après certains prélèvements | L’absence d’autres frais |
| Résultat d’exploitation | Recettes moins dépenses d’exploitation | Le montant après impôts et crédit |
| Revenu après impôts | Montant après fiscalité retenue | Une trésorerie mensuelle régulière |
| Trésorerie après crédit | Somme restant après les sorties de trésorerie | Un rendement identique chaque année |
À retenir : Le mot net doit être défini avant le calcul. Une moyenne mensuelle ne garantit pas un versement stable.
Quel capital faut-il mobiliser ?
Le capital nécessaire dépasse parfois le prix du logement. Il peut inclure frais d’acquisition, travaux, mobilier et réserve de départ. L’apport personnel est distinct et dépend du montant emprunté et des dépenses financées directement.
Quel coût total retenir ?
Pour éviter de sous-estimer le projet, il faut raisonner sur le coût complet :
Coût total = prix + frais + travaux + mobilier + réserve
Le prix d’achat constitue seulement le premier poste. Selon le bien situé à Côme, au lac de Garde ou sur la rive italienne du lac Majeur, il peut être nécessaire d’ajouter :
- les frais liés à l’acquisition ;
- les éventuels honoraires d’intermédiaires ;
- les travaux de remise en état ;
- l’aménagement de la cuisine et des salles d’eau ;
- le mobilier, la literie et le linge ;
- les équipements nécessaires à l’accueil des voyageurs ;
- les frais de mise en conformité ;
- une réserve pour les premières dépenses et les imprévus.
Cette réserve est souvent négligée. Pourtant, un logement saisonnier peut connaître une panne de chauffe-eau, une réparation de serrure, un remplacement d’électroménager ou des travaux de copropriété. Un investisseur qui mobilise tout son apport dans l’achat peut se retrouver sans marge au démarrage.
Il faut également distinguer le coût total du projet et le montant effectivement financé par emprunt. Une banque peut accepter de financer une partie du prix, mais pas nécessairement tous les travaux, le mobilier ou les frais annexes. Ces postes peuvent donc devoir être réglés directement.
Quel apport faut-il prévoir ?
L’apport personnel correspond à la part du projet qui n’est pas couverte par le crédit. Il peut comprendre :
- une partie du prix ;
- les frais d’acquisition ;
- les travaux non financés ;
- le mobilier ;
- la réserve de sécurité.
Le montant dépend des conditions du prêteur, de la situation patrimoniale de l’emprunteur, de ses revenus, de son âge, de ses garanties et du bien concerné. Pour un achat en Italie destiné à la location saisonnière, les conditions peuvent aussi différer selon que l’emprunteur réside en France ou en Italie.
Il serait donc imprudent d’annoncer qu’un placement exige automatiquement un capital précis pour produire 1 000 euros par mois. Deux logements situés autour du même lac peuvent avoir des coûts très différents : surface, vue, parking, accès aux transports, état de la copropriété, distance du bord de l’eau et capacité d’accueil ne produisent pas les mêmes recettes.
Quelles hypothèses changent le calcul ?
Le calcul évolue fortement selon plusieurs hypothèses :
- le prix réellement payé ;
- le montant des frais ;
- le nombre de chambres ;
- la capacité d’accueil ;
- le nombre de nuits ouvertes à la réservation ;
- le prix moyen par nuit ;
- le taux d’occupation ;
- le niveau de gestion déléguée ;
- l’usage personnel ;
- le financement et ses échéances ;
- la fiscalité retenue.
Un propriétaire qui souhaite [acheter en Italie pour louer en saisonnier] doit donc préparer un budget avec plusieurs scénarios : prudent, central et favorable. Le scénario favorable peut servir à mesurer un potentiel, mais ne devrait pas déterminer seul le prix d’achat.
Aucun cas documenté complet réunissant prix, frais, apport, emprunt et revenus annuels n’a été vérifié pour un logement précis des trois lacs. Les exemples généraux ne permettent donc pas de déduire un capital unique.
| Poste | Question à vérifier |
|---|---|
| Prix | Quel est le montant réellement négocié ? |
| Frais | Quels frais d’acquisition et d’intermédiation s’ajoutent ? |
| Travaux | Quelles remises en état sont nécessaires avant la première location ? |
| Mobilier | Quel équipement est indispensable pour le positionnement visé ? |
| Réserve | Quelle somme reste disponible après l’achat ? |
| Apport | Quelle part doit être financée directement ? |
| Emprunt | Quel montant, quelle durée et quelles échéances ? |
À retenir : Le prix d’achat n’est pas le coût total du projet. Le revenu visé ne suffit pas à estimer l’apport nécessaire.
Quels frais réduisent le revenu disponible ?
Le revenu disponible dépend des recettes réellement conservées après dépenses d’exploitation et impôts retenus. Si le logement est financé, les échéances réduisent aussi la trésorerie. Ces postes répondent à des questions distinctes et doivent être présentés séparément.
Quelles charges faut-il déduire ?
Une estimation du revenu net d’une location saisonnière en Italie doit identifier les frais qui accompagnent chaque réservation et ceux qui existent même en l’absence de voyageur.
Les dépenses variables peuvent comprendre :
- les commissions des plateformes ;
- les frais de ménage ;
- le linge et son renouvellement ;
- les consommables ;
- les frais de paiement ;
- les interventions entre deux séjours ;
- certaines prestations d’accueil.
Les dépenses plus régulières peuvent inclure :
- la gestion locale ;
- l’assurance ;
- les charges de copropriété ;
- l’eau, l’électricité et le chauffage ;
- l’accès à internet ;
- les taxes et contributions applicables ;
- l’entretien courant ;
- les petites réparations ;
- les travaux périodiques.
La gestion locale est particulièrement importante lorsque le propriétaire réside en France. Une société ou un intermédiaire peut prendre en charge les annonces, la communication avec les voyageurs, les arrivées, les départs et les incidents. En contrepartie, ses honoraires diminuent le résultat d’exploitation. Pour [comprendre les frais de gestion locaux], il faut vérifier ce qui est inclus dans le pourcentage annoncé.
Il faut aussi éviter les doubles déductions. Si un montant de ménage est facturé au voyageur puis intégralement reversé à un prestataire, il ne constitue pas un revenu réellement disponible. De même, une commission déjà retirée par une plateforme ne doit pas être soustraite une seconde fois dans le tableau de calcul.
Comment traiter le crédit ?
Le crédit doit être présenté séparément des frais d’exploitation. Les intérêts, l’assurance emprunteur et les frais liés au financement peuvent avoir un traitement différent selon la situation fiscale. Le remboursement du capital, lui, représente une sortie de trésorerie et réduit le montant disponible chaque mois.
Pour suivre la situation concrète du propriétaire, il faut donc afficher au moins deux résultats :
- le résultat d’exploitation avant crédit ;
- la trésorerie après crédit.
Un bien peut présenter un résultat d’exploitation positif mais une trésorerie négative pendant certains mois si les échéances sont élevées. À l’inverse, un logement sans emprunt peut laisser davantage de trésorerie, tout en affichant un rendement du capital différent.
Pourquoi séparer rendement et trésorerie ?
Le rendement compare généralement un revenu annuel à un capital investi. La trésorerie répond à une autre question : combien reste-t-il effectivement sur le compte après les encaissements et les paiements ?
Cette séparation est indispensable pour un propriétaire qui souhaite utiliser le revenu de la location. Elle permet d’identifier les périodes où il faudra avancer de l’argent et celles où les réservations couvriront largement les charges.
La fiscalité doit également être étudiée avec prudence. L’Agenzia delle Entrate indique que les locations brèves concernent notamment des contrats d’une durée maximale de 30 jours et que le régime fiscal applicable dépend de la situation du propriétaire et du nombre de logements concernés. À partir de 2026, la possibilité d’appliquer le régime des locations brèves est limitée à deux appartements destinés à cette activité ; au-delà, l’activité est présumée exercée sous forme entrepreneuriale.
L’administration indique aussi, dans le cadre de la cedolare secca, un taux de 21 % pour un logement choisi par le contribuable et de 26 % pour le second logement, sous réserve des conditions applicables. Ces éléments ne constituent pas une simulation personnalisée.
« À partir de 2026, le régime des locations brèves est limité à deux appartements destinés à cette activité ; au-delà, l’activité est présumée exercée sous forme entrepreneuriale. »
— Agenzia delle Entrate
La fiscalité dépend de la situation du propriétaire, du nombre de biens, de la structure d’exploitation et des règles applicables. Elle doit être vérifiée avec un professionnel compétent avant toute décision.
| Poste | Effet sur le résultat d’exploitation | Effet sur la trésorerie |
|---|---|---|
| Commission de plateforme | Réduit les recettes conservées | Réduit les versements reçus |
| Ménage et linge | Réduit le résultat si non refacturé | Sortie de trésorerie à chaque séjour |
| Gestion locale | Réduit le résultat d’exploitation | Paiement régulier ou proportionnel |
| Assurance et charges | Réduit le résultat | Paiements périodiques |
| Impôts | Généralement présentés après le résultat d’exploitation | Réduisent la somme disponible |
| Intérêts du crédit | Peuvent affecter le résultat selon le cadre retenu | Inclus dans les échéances |
| Remboursement du capital | Ne se traite pas comme une charge d’exploitation | Réduit directement la trésorerie |
Les frais d’exploitation et les mensualités ne se traitent pas de la même manière. Les présenter à part rend le calcul vérifiable.
Comment la saisonnalité modifie-t-elle les revenus ?
La saisonnalité répartit les réservations et recettes de façon inégale. Il faut distinguer nuits disponibles, réservées, bloquées et occupées par le propriétaire, puis comparer recettes et dépenses sur une année complète.
Quelles nuits sont réellement louables ?
Le nombre de nuits théoriques dans une année ne correspond pas au nombre de nuits commercialisables. Il faut retirer :
- les nuits pendant lesquelles le logement est fermé ;
- les nuits bloquées pour travaux ;
- les nuits réservées à la famille ;
- les nuits occupées par le propriétaire ;
- les périodes volontairement exclues de la location ;
- les nuits restées disponibles mais non réservées.
Cette distinction est importante pour évaluer la rentabilité d’une location saisonnière au lac de Garde ou au lac Majeur. Un logement peut bénéficier d’une forte demande pendant quelques semaines, mais rester peu occupé durant d’autres périodes.
L’usage personnel a un coût d’opportunité. Une semaine passée dans le logement en juillet ou en août peut avoir une valeur locative supérieure à une semaine en novembre. Le propriétaire profite alors de son bien, mais renonce à une recette potentiellement plus élevée.
Il ne s’agit pas de considérer l’usage personnel comme une erreur. Il faut simplement l’intégrer au calcul au lieu de présenter un revenu théorique fondé sur une disponibilité que le propriétaire ne souhaite pas réellement offrir.
Comment répartir les recettes par mois ?
Un tableau annuel doit présenter, mois par mois :
- les nuits disponibles ;
- les nuits réservées ;
- les nuits bloquées ;
- les nuits occupées personnellement ;
- les recettes ;
- les commissions ;
- les frais de ménage ;
- les charges récurrentes ;
- les impôts provisionnés ;
- les échéances de crédit ;
- la trésorerie finale.
Ce suivi permet de repérer les mois faibles. Il est plus utile qu’une simple division des recettes annuelles par douze lorsque l’objectif est de savoir si le bien pourra financer ses dépenses au fil de l’année.
Le propriétaire peut ensuite comparer trois zones :
- Côme, où la demande peut être influencée par la notoriété internationale, les excursions et la proximité de Milan ;
- le lac de Garde, dont le périmètre est vaste et dont les communes ne présentent pas toutes le même profil touristique ;
- la rive italienne du lac Majeur, pour laquelle il faut vérifier précisément les communes et les plateformes incluses dans les données.
Il faut éviter de comparer directement des chiffres construits sur des périmètres différents. Une moyenne portant sur toute une province ne décrit pas nécessairement un appartement situé dans une commune touristique précise.
Comment intégrer l’usage personnel ?
L’usage personnel doit être inscrit comme une ligne indépendante. Les données observées doivent être séparées des prévisions. Les réservations déjà encaissées ne doivent pas être mélangées avec une estimation de l’année suivante. Cette discipline réduit le risque de présenter une hypothèse comme un résultat.
Que montre la donnée disponible à Côme ?
AirDNA indique pour Côme, en octobre 2026, 1 989 annonces actives, une occupation moyenne de 59 % et environ 37 000 dollars de recettes annuelles moyennes estimées sur les douze mois précédents. La plateforme précise que ce chiffre correspond aux recettes annuelles d’une annonce active avant les dépenses de l’hôte, et qu’il inclut les tarifs réservés ainsi que certains frais payés par les voyageurs.
Cette donnée est utile pour comprendre l’ordre de grandeur d’un marché agrégé. Elle ne constitue toutefois ni un bénéfice, ni un revenu net, ni la preuve qu’un appartement donné atteindra ce niveau.
Elle ne permet pas non plus de transposer automatiquement le résultat à la rentabilité d’une location saisonnière au lac de Garde ou au revenu locatif du lac Majeur. Le type de logement, son emplacement, sa capacité, ses équipements et ses conditions d’exploitation peuvent modifier fortement le résultat.
« À Côme, AirDNA recense 1 989 annonces actives en octobre 2026, avec 59 % d’occupation moyenne et 37 000 dollars de recettes annuelles moyennes estimées sur les douze mois précédents. »— AirDNA
AirDNA précise que le revenu annuel présenté est calculé avant les dépenses de l’hôte. Il s’agit d’une moyenne de marché, non d’un bénéfice garanti pour un logement précis.
| Donnée mensuelle | Pourquoi la suivre ? |
|---|---|
| Nuits disponibles | Mesurer le potentiel réel de commercialisation |
| Nuits réservées | Observer la demande concrète |
| Nuits bloquées | Ne pas confondre indisponibilité et absence de demande |
| Usage personnel | Mesurer le coût d’opportunité |
| Recettes | Suivre les encaissements liés aux réservations |
| Dépenses | Identifier les mois déficitaires |
| Trésorerie | Vérifier la capacité à payer les échéances |
À retenir : Une moyenne annuelle ne montre pas les mois faibles. Une donnée agrégée ne prouve pas le revenu d’un logement.
Quelles données faut-il vérifier avant de conclure ?
Une estimation de marché décrit un ensemble de logements ; un revenu net décrit une situation précise. La comparaison n’est utile que si période, zone, type de bien, frais inclus et méthode sont explicités. Le périmètre du lac Majeur doit être vérifié.
Une moyenne de marché suffit-elle ?
Non. Une moyenne de marché peut servir de point de départ, mais elle ne remplace pas l’étude du bien.
Elle peut agréger des appartements très différents : studios, logements familiaux, villas, hébergements avec vue, biens situés dans le centre ou à plusieurs kilomètres du lac. Le chiffre moyen peut aussi inclure des annonces très performantes et d’autres peu actives.
Avant d’utiliser une statistique, il faut vérifier :
- la période observée ;
- le nombre d’annonces prises en compte ;
- la définition d’une annonce active ;
- le mode de calcul du revenu ;
- les frais inclus ou exclus ;
- l’occupation mesurée ;
- la zone géographique ;
- le type de bien ;
- la devise utilisée.
Il faut également distinguer une donnée historique d’une prévision. Les douze derniers mois peuvent être informatifs, mais ils ne garantissent pas les douze prochains mois.
Pour [consulter les données de rendement actuelles], il convient de renvoyer vers la page Eldorado consacrée au rendement locatif actuel, avec son tableau de marché complet. Cette page doit rester la référence pour les données datées, tandis que le présent article se concentre sur l’objectif de revenu mensuel et ses hypothèses.
Les données isolent-elles la rive italienne ?
Pas nécessairement. Le lac Majeur est partagé entre l’Italie et la Suisse. Une donnée portant sur un périmètre large peut inclure des communes qui ne correspondent pas à la zone envisagée par l’investisseur.
Le même problème peut exister autour du lac de Garde, dont le territoire s’étend sur plusieurs provinces et régions administratives. Le terme « lac de Garde » ne suffit donc pas pour comparer deux biens.
Il faut identifier les communes couvertes, les plateformes analysées et la période retenue. Une statistique nationale ou régionale ne permet pas toujours de répondre à une question locale.
Cette vérification est particulièrement importante lorsqu’un investisseur cherche à estimer le revenu locatif du lac Majeur. Il doit savoir si le chiffre concerne uniquement les communes de la rive italienne, l’ensemble du lac ou un périmètre touristique plus large.
Quelles données manquent pour le bien ?
Un calcul sérieux doit reprendre les données propres au projet :
- prix d’achat ;
- frais d’acquisition ;
- coût des travaux ;
- mobilier ;
- réserve disponible ;
- montant et conditions du crédit ;
- nombre de nuits vendables ;
- prix moyen prévu ;
- réservations comparables ;
- nuits d’usage personnel ;
- commissions ;
- gestion ;
- ménage et linge ;
- charges ;
- assurance ;
- fiscalité ;
- travaux futurs.
Aucune comptabilité annuelle vérifiée d’un bien précis des trois lacs n’a été trouvée pour confirmer un revenu net de 1 000 euros par mois. Il faut donc conserver une séparation claire entre données publiques, observations locales, hypothèses et résultats réels.
Preuve ou limite : les données AirDNA disponibles pour Côme sont agrégées et ne documentent pas un appartement précis. Elles ne permettent pas de conclure sur la rentabilité d’un projet au lac de Garde ou au lac Majeur.
Récapitulatif
| Donnée | Source à rechercher | Période | Périmètre | Limite |
|---|---|---|---|---|
| Prix du bien | Annonce, agent, acte | Date d’achat | Commune concernée | Prix affiché non définitif |
| Recettes comparables | Plateformes, données de marché | Douze mois | Zone précise | Comparables parfois hétérogènes |
| Occupation | Données agrégées ou historiques | Période définie | Marché analysé | Ne prédit pas un bien donné |
| Fiscalité | Agenzia delle Entrate, conseil fiscal | Année concernée | Situation du propriétaire | Règles et cas particuliers |
| Crédit | Offre bancaire | Durée du prêt | Emprunteur et bien | Conditions individuelles |
| Dépenses | Devis et contrats | Année complète | Logement concerné | Montants variables |
À retenir : Une estimation de marché n’est pas un revenu garanti. Le calcul doit reprendre les données du projet concerné.
Chiffres Clés
- 12 000 € par an correspondent à un objectif moyen de 1 000 euros par mois, avant de déterminer ce que signifie exactement « net ».
- 1 989 annonces actives étaient recensées par AirDNA à Côme en octobre 2026.
- 59 % d’occupation moyenne étaient indiqués pour le marché de Côme sur les douze mois précédents.
- 37 000 dollars de recettes annuelles moyennes estimées étaient affichés par AirDNA pour Côme, avant les dépenses de l’hôte.
En bref
Quel placement rapporte 1 000 euros par mois ? Pour une location saisonnière à Côme, au lac de Garde ou sur la rive italienne du lac Majeur, la réponse ne peut pas se résumer à un prix d’achat ou à un taux de rendement annoncé.
Les quatre points à retenir sont les suivants :
- 1 000 euros mensuels correspondent à 12 000 euros annuels lorsqu’il s’agit d’une moyenne ;
- Le revenu net dépend des frais, des impôts, du crédit et des nuits réellement louées ;
- Les données de marché ne prouvent pas le résultat d’un logement précis ;
- Un calcul utile distingue les mois forts, les mois faibles et l’usage personnel.
Avant d’investir 1 000 euros par mois dans un projet immobilier au lac de Côme, au lac de Garde ou au lac Majeur, il est préférable de construire un tableau sur douze mois, de documenter chaque hypothèse et de vérifier les règles locales et fiscales. Le bon objectif n’est pas de trouver une promesse de revenu, mais de déterminer si le projet reste cohérent dans un scénario prudent.
FAQ
Quel capital faut-il pour viser 1 000 € nets par mois ?
Aucun montant unique ne peut être annoncé sans connaître le coût total du projet, les recettes nettes attendues, les dépenses d’exploitation, la fiscalité et le financement. Un logement peu coûteux mais faiblement loué peut produire moins qu’un bien plus cher et mieux situé. L’apport dépend aussi du crédit obtenu.
Une recette brute de 1 000 € équivaut-elle à un revenu disponible ?
Non. Une recette brute de 1 000 euros peut être diminuée par les commissions, la gestion, le ménage, le linge, les charges, l’assurance, les taxes et les impôts. Si le logement est financé, les échéances réduisent encore la trésorerie. Il faut donc définir précisément le mot « net ».
Le crédit peut-il rendre certains mois négatifs ?
Oui. Les échéances continuent généralement même lorsque les réservations diminuent. Un logement peut générer un résultat positif sur l’année mais afficher une trésorerie négative pendant un mois peu demandé. Une réserve de sécurité permet d’absorber ces écarts sans dépendre d’une prévision optimiste.
L’usage personnel réduit-il les revenus possibles ?
Oui. Une nuit occupée par le propriétaire n’est plus disponible à la réservation. L’effet est plus important lorsque l’usage personnel intervient pendant une période de forte demande, comme l’été autour des lacs italiens. Il faut inscrire ces nuits séparément dans le tableau annuel pour mesurer leur coût d’opportunité.
Les données du lac Majeur couvrent-elles uniquement la rive italienne ?
Pas nécessairement. Le lac Majeur s’étend entre l’Italie et la Suisse, et certaines sources utilisent des périmètres touristiques ou administratifs différents. Avant toute comparaison, il faut vérifier les communes incluses, les plateformes analysées, la période observée et le type de logements pris en compte.


