La CFE est-elle obligatoire pour une location saisonnière ?
La CFE location saisonnière obligatoire n’est pas automatique pour tous les propriétaires. Elle dépend de votre activité, de votre logement, de vos recettes et des décisions de votre commune. La CFE, ou cotisation foncière des entreprises, concerne souvent les locations meublées exploitées comme une activité professionnelle. Toutefois, certaines exonérations existent. Vous pouvez notamment être exonéré si vos recettes ne dépassent pas 5 000 € ou si vous louez une partie de votre habitation personnelle, sous certaines conditions. Je vous explique ici quand déclarer la CFE, combien elle peut coûter et quel est son lien avec le statut LMNP ou LMP.
Comprendre quand la CFE est obligatoire en location saisonnière
La CFE location saisonnière obligatoire est une taxe locale due par certaines personnes qui louent des logements meublés.
La CFE signifie cotisation foncière des entreprises. Elle constitue l’une des composantes de la contribution économique territoriale.
Elle peut concerner une location saisonnière, même si vous exercez sous le statut de LMNP, c’est-à-dire loueur en meublé non professionnel.
Le statut de LMP, ou loueur en meublé professionnel, ne déclenche donc pas à lui seul la CFE. La CFE dépend surtout des conditions d’exploitation et des exonérations applicables.
En bref
La CFE concerne certaines activités de location meublée.
Elle est souvent calculée sur une valeur locative ou une base minimum.
Les recettes inférieures ou égales à 5 000 € peuvent ouvrir droit à une exonération.
La location d’une partie de votre habitation personnelle peut aussi être exonérée.
Les règles peuvent varier selon la commune.
Les locations meublées doivent généralement faire l’objet d’une déclaration initiale avec le formulaire n° 1447-C-SD. Cette formalité est à effectuer auprès du service des impôts des entreprises du lieu où se situe le logement.
La première année de création de l’activité, vous bénéficiez en principe d’une exonération de CFE. La première imposition intervient généralement l’année suivante.
Selon la DGFiP, quel que soit votre régime d’imposition (micro-BIC ou réel), vous devez déposer la déclaration initiale de CFE n° 1447-C-SD au plus tard le 31 décembre de la première année de location, auprès du service des impôts des entreprises du lieu où se situe le logement. Cette déclaration est aussi celle qui permet de bénéficier de l’exonération de CFE l’année de création de l’activité.
Les principales exonérations de CFE pour une location saisonnière
Vous pouvez notamment être exonéré dans les situations suivantes :
- Vos recettes de référence ne dépassent pas 5 000 € : vous êtes exonéré de la cotisation minimum de CFE.
- Vous louez en meublé tout ou partie de votre habitation personnelle (résidence principale ou secondaire), classée meublé de tourisme ou non, sauf si votre commune ou votre intercommunalité a supprimé cette exonération.
- Vous louez une ou plusieurs pièces de votre résidence principale à un locataire dont c’est la résidence principale, à un prix raisonnable. Ce cas concerne la location à l’année, pas la location aux vacanciers.
- C’est votre première année de location : la CFE n’est pas due l’année du début de l’activité, à condition de déposer la déclaration 1447-C-SD.
Attention : certaines exonérations liées à l’habitation personnelle peuvent être écartées si la commune ou l’établissement public compétent a décidé de rétablir la CFE.
La CFE ne doit pas être confondue avec la taxe foncière. La taxe foncière est due par le propriétaire du bien. La CFE concerne l’activité exercée. Elle est également différente de la taxe d’habitation et des prélèvements sociaux.
Pourquoi anticiper la CFE pour protéger la rentabilité de votre location saisonnière
La CFE est une cotisation locale qui peut réduire la rentabilité nette d’une location saisonnière.
Voici les principaux points à surveiller.
Anticiper votre rentabilité réelle après toutes les charges
Une location peut sembler très rentable avant impôts et cotisations. Pourtant, il faut aussi intégrer :
- La CFE éventuelle.
- La taxe foncière.
- Les frais de ménage.
- Les assurances.
- Les frais de comptabilité.
- Les intérêts d’emprunt.
- Les prélèvements sociaux ou l’impôt sur le revenu.
Une CFE de quelques centaines d’euros peut rester supportable. Elle doit toutefois être prévue dans votre budget annuel.
Éviter une mauvaise surprise administrative liée à la CFE
Certains propriétaires pensent que l’absence d’avis signifie qu’ils sont exonérés. Ce n’est pas toujours exact.
Vous pouvez être tenu de déclarer votre activité sans devoir payer de CFE. La déclaration permet à l’administration de déterminer votre situation.
Selon Pierre Tellep, fondateur d’Eldorado Immobilier, « une formalité fiscale bien anticipée évite souvent une régularisation stressante plusieurs années plus tard ».
Choisir votre régime fiscal LMNP avec méthode
La CFE est distincte du régime d’imposition de vos recettes.
Vous pouvez être au micro-BIC ou au régime réel. Le BIC, ou bénéfice industriel et commercial, correspond au régime fiscal des locations meublées.
En 2026, le micro BIC location saisonnière abattement 2026 doit être étudié avec vos charges réelles. L’abattement forfaitaire peut sembler simple. Le régime réel peut être plus intéressant lorsque vous avez beaucoup de dépenses, des intérêts ou des travaux.
Pour aller plus loin, consultez notre guide sur le micro BIC et l’abattement en location saisonnière.
Mesurer l’impact de la location saisonnière sur votre retraite
La location saisonnière peut compléter une pension. Mais elle peut aussi modifier votre équilibre fiscal et social.
Le sujet location saisonnière retraite impact pension mérite une analyse séparée. Le niveau de vos recettes, votre statut et votre situation personnelle peuvent avoir des conséquences différentes.
Lisez notre article consacré à la location saisonnière et son impact sur la retraite.
Déclarer une location saisonnière à la CFE : démarches et calendrier 2026
La déclaration de CFE consiste à signaler votre activité et les caractéristiques du logement à l’administration fiscale.
1. Identifiez précisément votre activité de location meublée
Commencez par préciser :
- L’adresse du logement.
- La date de début de location.
- Le nombre de logements loués.
- Le type de location.
- Le montant approximatif des recettes.
- Le fait que le logement soit ou non votre résidence principale.
Cette étape permet d’identifier le service des impôts des entreprises compétent.
Alternative simple pour les seniors : préparez une fiche unique avec l’adresse, la date de début et les recettes annuelles. Vous pourrez la reprendre pour chaque démarche.
2. Vérifiez si votre logement est concerné par la CFE
La location de votre résidence principale peut relever d’une exonération. Cela dépend notamment de la manière dont vous louez le bien.
Une chambre louée ponctuellement dans votre résidence principale ne se traite pas toujours comme un logement entier exploité toute l’année.
Demandez confirmation à votre service des impôts des entreprises si votre situation est particulière.
3. Remplissez le formulaire 1447-C-SD dans les délais
Le formulaire n° 1447-C-SD est la déclaration initiale de CFE.
Il doit généralement être transmis au plus tard le 31 décembre de la première année d’activité. Par exemple, une activité commencée en 2026 peut nécessiter une déclaration avant le 31 décembre 2026.
Vous indiquez notamment :
- Votre identité.
- L’adresse de l’établissement.
- La nature de l’activité.
- La surface utilisée.
- La date de début.
- Les éventuelles demandes d’exonération.
Vous pouvez consulter la déclaration initiale 1447-C-SD.
4. Demandez l’exonération de CFE si vous y avez droit
Une exonération n’est pas toujours appliquée automatiquement.
Si vous demandez une exonération ou si votre situation change, vous pouvez devoir utiliser le formulaire n° 1447-M-SD.
Pour la campagne 2026, la date limite annoncée pour certaines demandes de modification ou d’exonération était le mardi 5 mai 2026.
Vérifiez toutefois la situation exacte de votre établissement et les instructions de votre service fiscal.
5. Consultez votre espace professionnel sur impots.gouv.fr
Les avis de CFE sont généralement disponibles dans votre espace professionnel sur impots.gouv.fr.
Même si vous utilisez votre espace personnel pour votre déclaration de revenus, la CFE relève de l’espace professionnel.
Alternative simple pour les seniors : faites-vous accompagner une seule fois pour créer l’espace professionnel. Ensuite, conservez vos identifiants dans un endroit sécurisé.
6. Vérifiez le montant de CFE calculé par l’administration
Contrôlez les informations suivantes :
- L’adresse du logement.
- La surface déclarée.
- La base d’imposition.
- La commune concernée.
- L’exonération éventuelle.
- La période d’activité.
Une erreur d’adresse ou de surface peut modifier le montant de la cotisation.
7. Payez la CFE par voie dématérialisée
Le paiement s’effectue en ligne, par prélèvement à l’échéance ou par mensualisation.
En 2026, le solde de CFE est normalement payable au plus tard le mardi 15 décembre 2026. Un acompte peut être demandé le lundi 15 juin 2026, selon le montant de la CFE précédente.
Le solde de la CFE 2026 doit être réglé au plus tard le 15 décembre 2026 inclus, obligatoirement par un moyen de paiement dématérialisé : paiement en ligne, prélèvement à l’échéance ou prélèvement mensuel. Cette obligation vaut pour tous les avis de CFE du rôle général, quel que soit leur montant. Un acompte de 50 % n’est dû au 15 juin que si votre CFE de l’année précédente atteignait au moins 3 000 €, ce qui concerne rarement un loueur saisonnier.
8. Conservez vos justificatifs fiscaux
Gardez pendant plusieurs années :
- Les formulaires déposés.
- Les avis de CFE.
- Les preuves de paiement.
- Les échanges avec le service fiscal.
- Les justificatifs d’exonération.
- Les relevés de recettes.
Cette organisation facilite toute demande ultérieure.
Calculer le coût de la CFE et mesurer son impact sur votre rentabilité
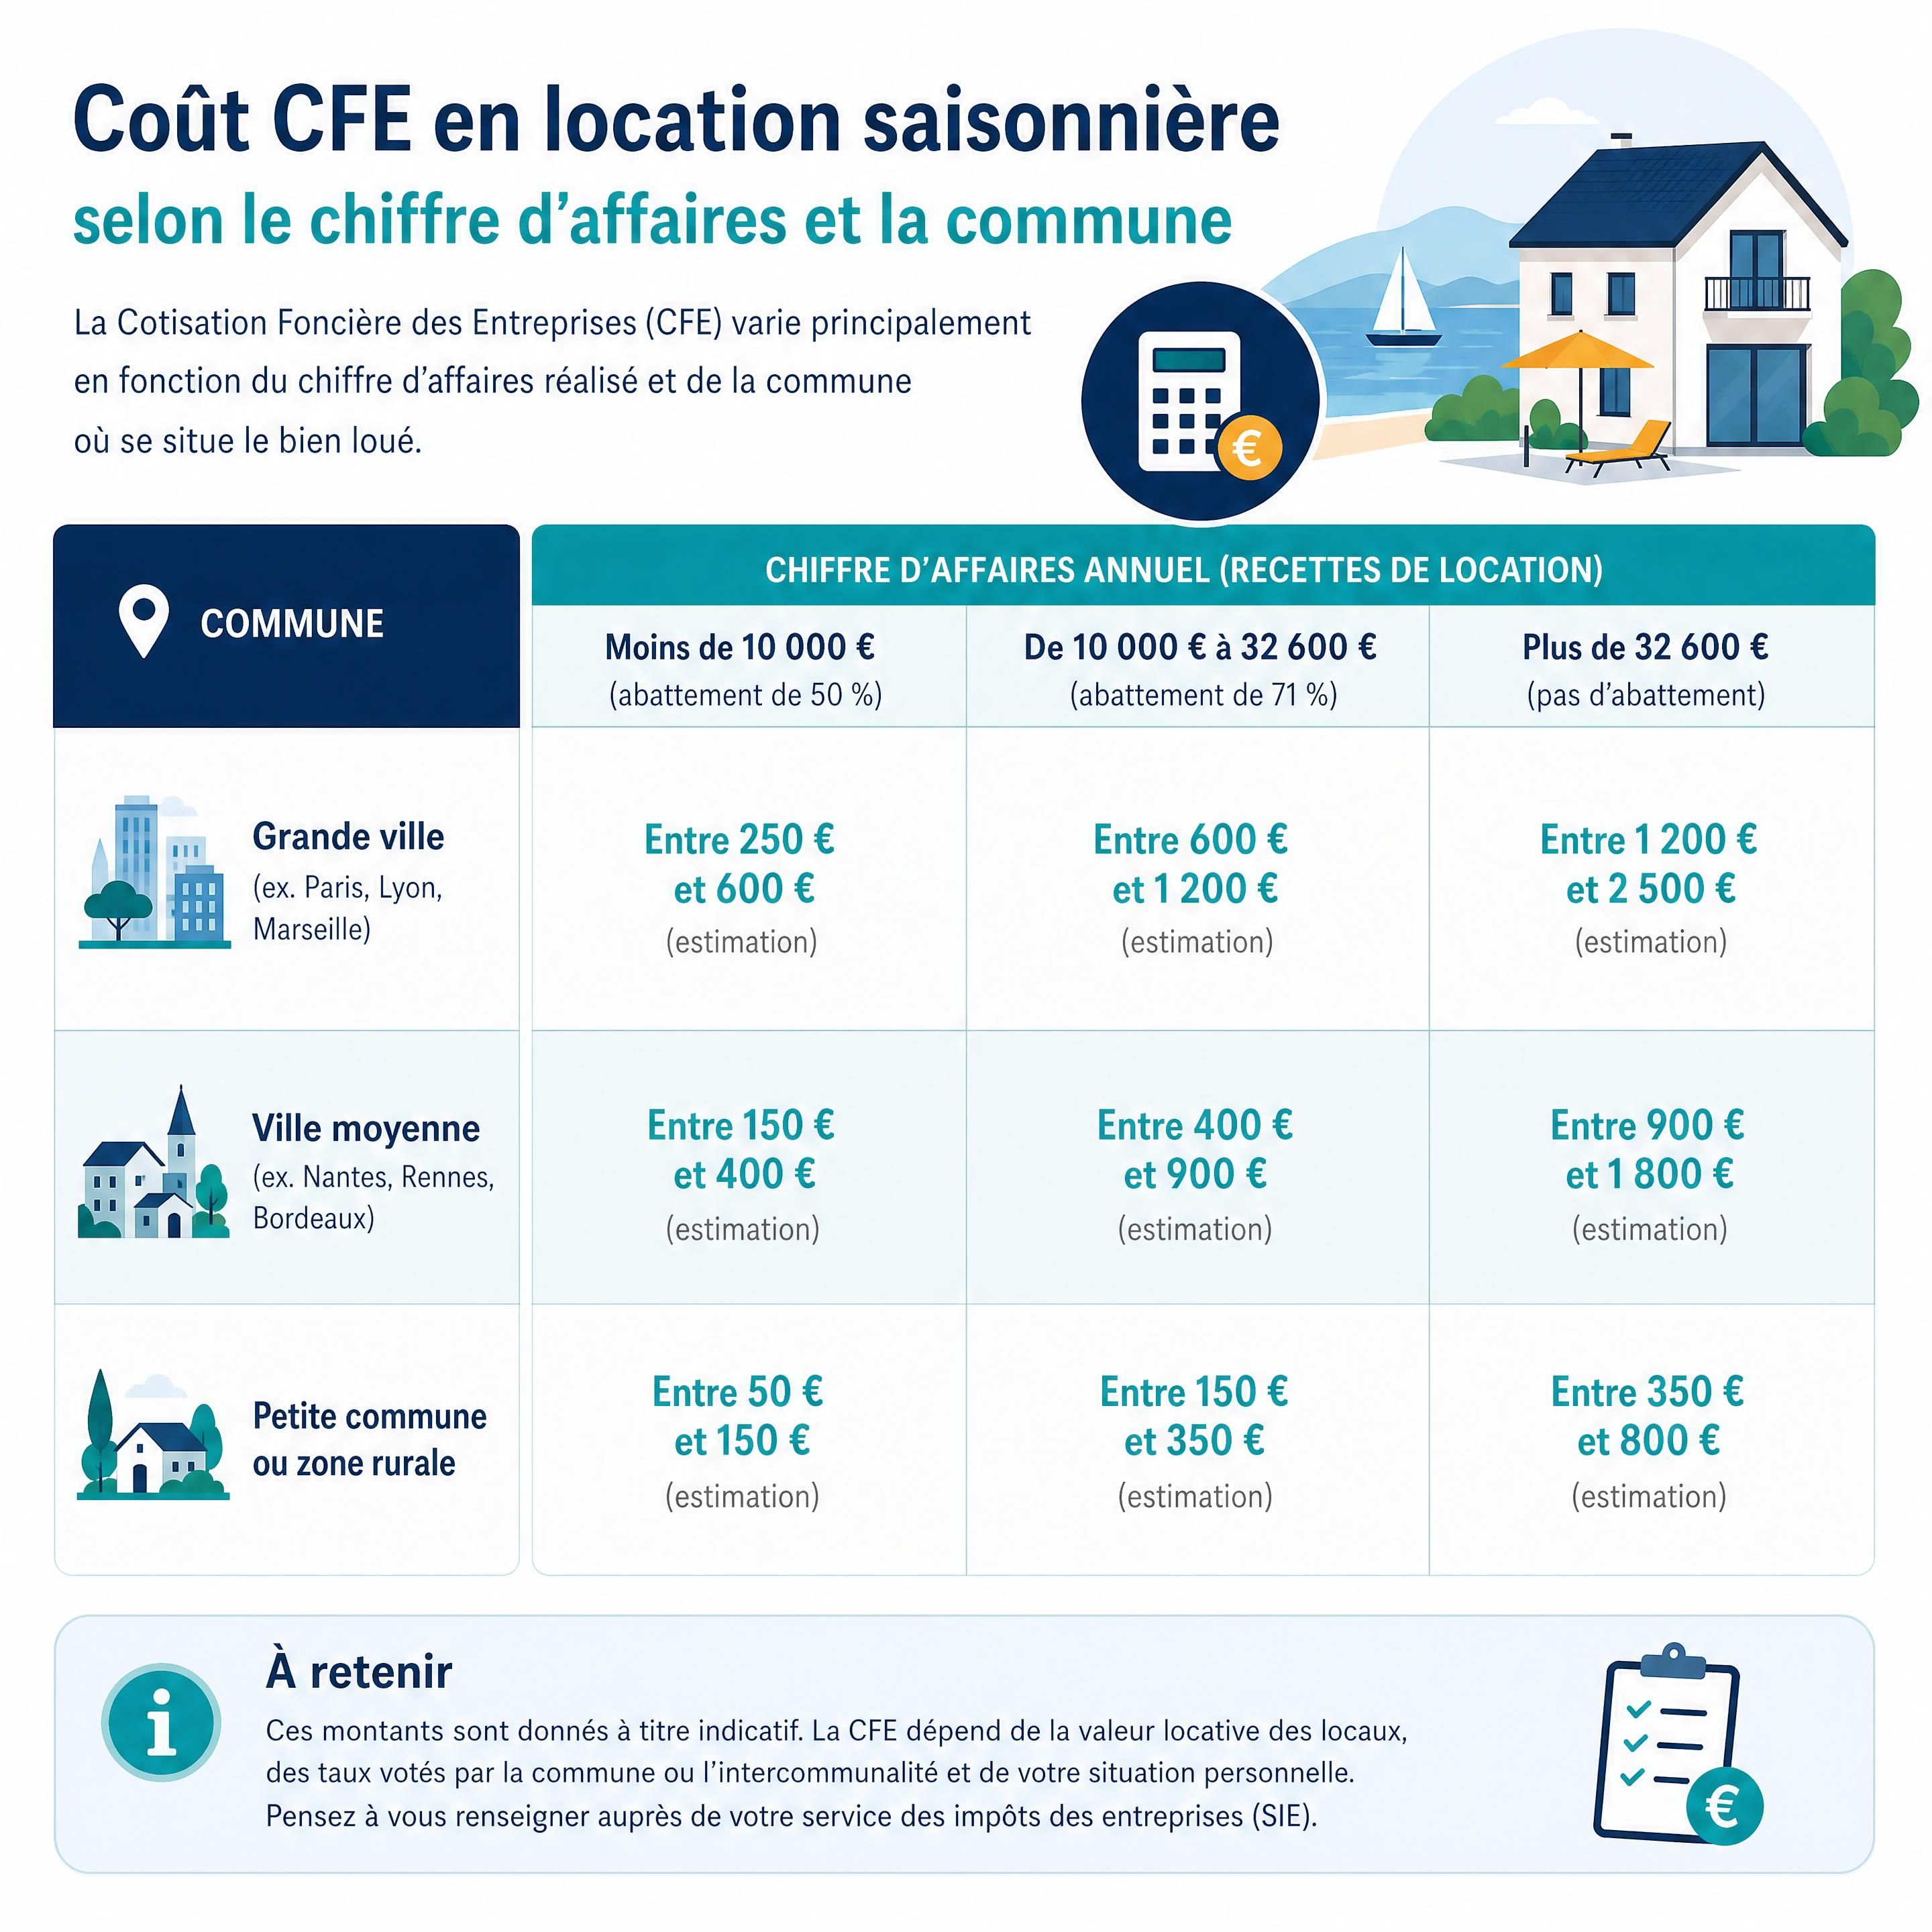
Le coût de la CFE dépend de la commune, de la valeur locative et de la base minimum applicable.
Il n’existe donc pas un montant national unique pour toutes les locations saisonnières.
Exemple de bases minimum de CFE en 2026
Lorsque la base minimum s’applique, les montants varient selon les décisions locales.
| Chiffre d’affaires de référence | Base minimum 2026 selon la commune | Conséquence possible |
|---|---|---|
| Jusqu’à 10 000 € | 250 € à 597 € | CFE variable, sauf exonération |
| De 10 001 € à 32 600 € | 250 € à 1 194 € | Montant dépendant de la commune |
| De 32 601 € à 100 000 € | 250 € à 2 509 € | Cotisation potentiellement plus élevée |
| De 100 001 € à 250 000 € | 250 € à 4 183 € | Vérification indispensable |
| Plus de 250 000 € | Jusqu’à plusieurs milliers d’euros | Situation à étudier précisément |
Ces montants correspondent aux fourchettes de base minimum publiées pour 2026. Ils ne constituent pas automatiquement le montant final à payer.
📊 5 000 € de recettes ou chiffre d’affaires de référence – Seuil d’exonération de CFE
📊 Entre 250 € et 597 € selon la commune – Base minimum de CFE 2026 pour un chiffre d’affaires jusqu’à 10 000 €
La CFE est-elle déductible au régime réel ?
La CFE peut généralement être comptabilisée comme une charge de l’activité au régime réel, sous réserve des règles fiscales applicables à votre situation.
Au micro-BIC, vous ne déduisez pas séparément la CFE. L’abattement forfaitaire est censé couvrir les charges.
C’est une différence importante lorsque vous comparez le micro-BIC et le réel.
Pour savoir LMNP réel ou micro BIC comment choisir, comparez vos charges réelles avec l’abattement prévu par le micro-BIC.
Chiffres clés de la CFE en location saisonnière
-
de recettes de référence (année N-2) au maximum pour être exonéré de la cotisation minimum de CFE.
-
base minimum de CFE 2026, fixée par la commune, pour des recettes N-2 comprises entre 5 001 € et 10 000 €. Le montant à payer est cette base multipliée par le taux communal.
-
date limite de dépôt de la déclaration initiale 1447-C-SD, la première année de location, quel que soit le régime d’imposition.
Données issues de Service-Public (fiche F23547, vérifiée le 2 avril 2026) et d’impots.gouv.fr, consultées le 2 octobre 2026.
Erreurs fréquentes à éviter avec la CFE, le LMNP et le LMP
Les erreurs de CFE proviennent souvent d’un manque d’anticipation plutôt que d’une volonté de fraude.
Croire que le statut LMNP entraîne automatiquement une exonération de CFE
Le statut LMNP ne supprime pas automatiquement la CFE.
La situation dépend du logement, des recettes, de la commune et des conditions d’exploitation.
Confondre CFE, taxe foncière et taxe d’habitation
La taxe foncière concerne la propriété du bien. La CFE concerne l’activité.
Vous pouvez donc recevoir une taxe foncière et une CFE. Ce sont deux impositions différentes.
Oublier la déclaration initiale de location saisonnière
Même si vous pensez être exonéré, remplissez la déclaration lorsque cela est nécessaire.
L’absence de paiement ne signifie pas nécessairement l’absence d’obligation déclarative.
Utiliser le mauvais espace fiscal pour consulter son avis
Les avis de CFE sont généralement accessibles dans l’espace professionnel.
Consultez-le régulièrement lorsque vous démarrez une activité de location meublée.
Négliger les règles de la commune
Certaines exonérations dépendent d’une délibération locale.
La situation d’un logement situé en Provence peut être différente de celle d’un logement situé dans une grande métropole.
Confondre le seuil de 23 000 € avec une obligation de CFE
Le seuil 23000 euros LMNP passage LMP concerne la distinction entre loueur en meublé non professionnel et loueur en meublé professionnel.
Le dépassement de 23 000 € ne signifie pas automatiquement que vous devenez LMP. Il faut aussi comparer les recettes de location meublée avec les autres revenus professionnels du foyer.
Retrouvez les détails dans notre article sur le seuil de 23 000 € et le passage du LMNP au LMP.
Cas pratique : la CFE d’une location saisonnière en Provence
Monique loue une maison familiale près d’Avignon pendant les vacances scolaires.
Elle réalise 18 000 € de recettes annuelles. Elle conserve le logement pour sa famille une partie de l’année. Elle pense d’abord que la CFE est automatiquement obligatoire parce qu’elle loue en meublé.
Elle contacte finalement son service des impôts des entreprises. Elle déclare son activité avec le formulaire n° 1447-C-SD. L’administration examine ensuite sa situation et la base locale applicable.
Monique vérifie également si elle peut bénéficier d’une exonération liée à son habitation personnelle. Elle compare ensuite le micro-BIC et le régime réel.
« Je voulais simplement louer quelques semaines sans créer une usine administrative », explique-t-elle. « En préparant les documents calmement, j’ai compris ce qui dépendait de moi et ce qui dépendait de la commune. »
Selon Pierre Tellep, fondateur d’Eldorado Immobilier, « le bon réflexe consiste à séparer trois sujets : la CFE, l’impôt sur les recettes et le statut LMNP ou LMP ».
L’essentiel à retenir sur la CFE location saisonnière obligatoire
La CFE location saisonnière obligatoire n’est pas systématique.
- La CFE concerne l’activité de location meublée, pas seulement la propriété du logement.
- Les recettes inférieures ou égales à 5 000 € peuvent ouvrir droit à une exonération.
- La location d’une partie de votre habitation personnelle peut bénéficier d’une exonération sous conditions.
- Le montant dépend notamment de la commune et de la base minimum applicable.
- Le seuil de 23 000 € concerne le passage potentiel du LMNP au LMP, pas la CFE elle-même.
Conclusion : vérifier votre obligation de CFE avant de louer
La CFE location saisonnière obligatoire doit être analysée avec méthode. Vous devez d’abord déclarer votre activité, puis vérifier les exonérations possibles. Ensuite, consultez votre avis dans l’espace professionnel et contrôlez les informations utilisées.
Ne confondez pas la CFE avec la taxe foncière, la taxe d’habitation ou les prélèvements sociaux. Ne confondez pas non plus le seuil de 23 000 € avec une obligation automatique de payer la CFE.
Pour choisir votre régime fiscal, consultez notre article pilier : LMNP en location saisonnière : quel régime fiscal choisir en 2026 ?.
Vous pouvez également utiliser l’outil gratuit d’Eldorado Immobilier pour estimer votre rentabilité et comparer vos hypothèses avant de louer davantage en direct.
TL;DR
La CFE n’est pas toujours obligatoire en location saisonnière.
Vérifiez les exonérations, la commune et la déclaration 1447-C-SD.
Le seuil de 23 000 € concerne le statut LMNP ou LMP, pas directement la CFE.
FAQ
La CFE est-elle toujours obligatoire en location saisonnière ?
Non, la CFE n’est pas toujours obligatoire. Une exonération peut s’appliquer si vos recettes de référence ne dépassent pas 5 000 €. La location d’une partie de votre habitation personnelle peut également être exonérée. Toutefois, certaines collectivités peuvent rétablir la CFE dans des situations précises. Il faut donc vérifier votre commune et votre mode de location.
Quel formulaire faut-il remplir pour déclarer une location saisonnière à la CFE ?
La déclaration initiale utilise généralement le formulaire n° 1447-C-SD. Elle est adressée au service des impôts des entreprises du lieu où se trouve le logement. Elle doit en principe être déposée au plus tard le 31 décembre de la première année d’activité. En cas de changement, le formulaire n° 1447-M-SD peut être nécessaire.
Quand faut-il payer la CFE en 2026 ?
Le solde de CFE 2026 doit normalement être payé au plus tard le mardi 15 décembre 2026. Un acompte peut être dû le lundi 15 juin 2026 selon votre cotisation précédente. Le paiement se fait en ligne ou par prélèvement. Consultez votre espace professionnel pour connaître le montant exact et la date affichée sur votre avis.
Le seuil de 23 000 € concerne-t-il la CFE ?
Non. Le seuil de 23 000 € intervient dans l’analyse du statut LMNP ou LMP. Pour devenir LMP, les recettes doivent généralement dépasser 23 000 € et être supérieures aux autres revenus professionnels du foyer. Ce seuil ne détermine pas directement l’existence ou le montant de la CFE.
La CFE réduit-elle ma pension de retraite ?
La CFE elle-même ne réduit pas directement votre pension. En revanche, les revenus et bénéfices issus de la location saisonnière peuvent avoir des effets fiscaux ou sociaux selon votre situation. Le sujet location saisonnière retraite impact pension doit donc être examiné avec vos revenus globaux et votre régime de retraite.
Comment choisir entre LMNP réel et micro-BIC ?
Le micro-BIC offre une gestion plus simple avec un abattement forfaitaire. Le régime réel permet généralement de prendre en compte certaines charges et amortissements. Le meilleur choix dépend de vos dépenses, de vos recettes, de vos travaux et de votre situation. Une comparaison chiffrée reste préférable avant toute option.


