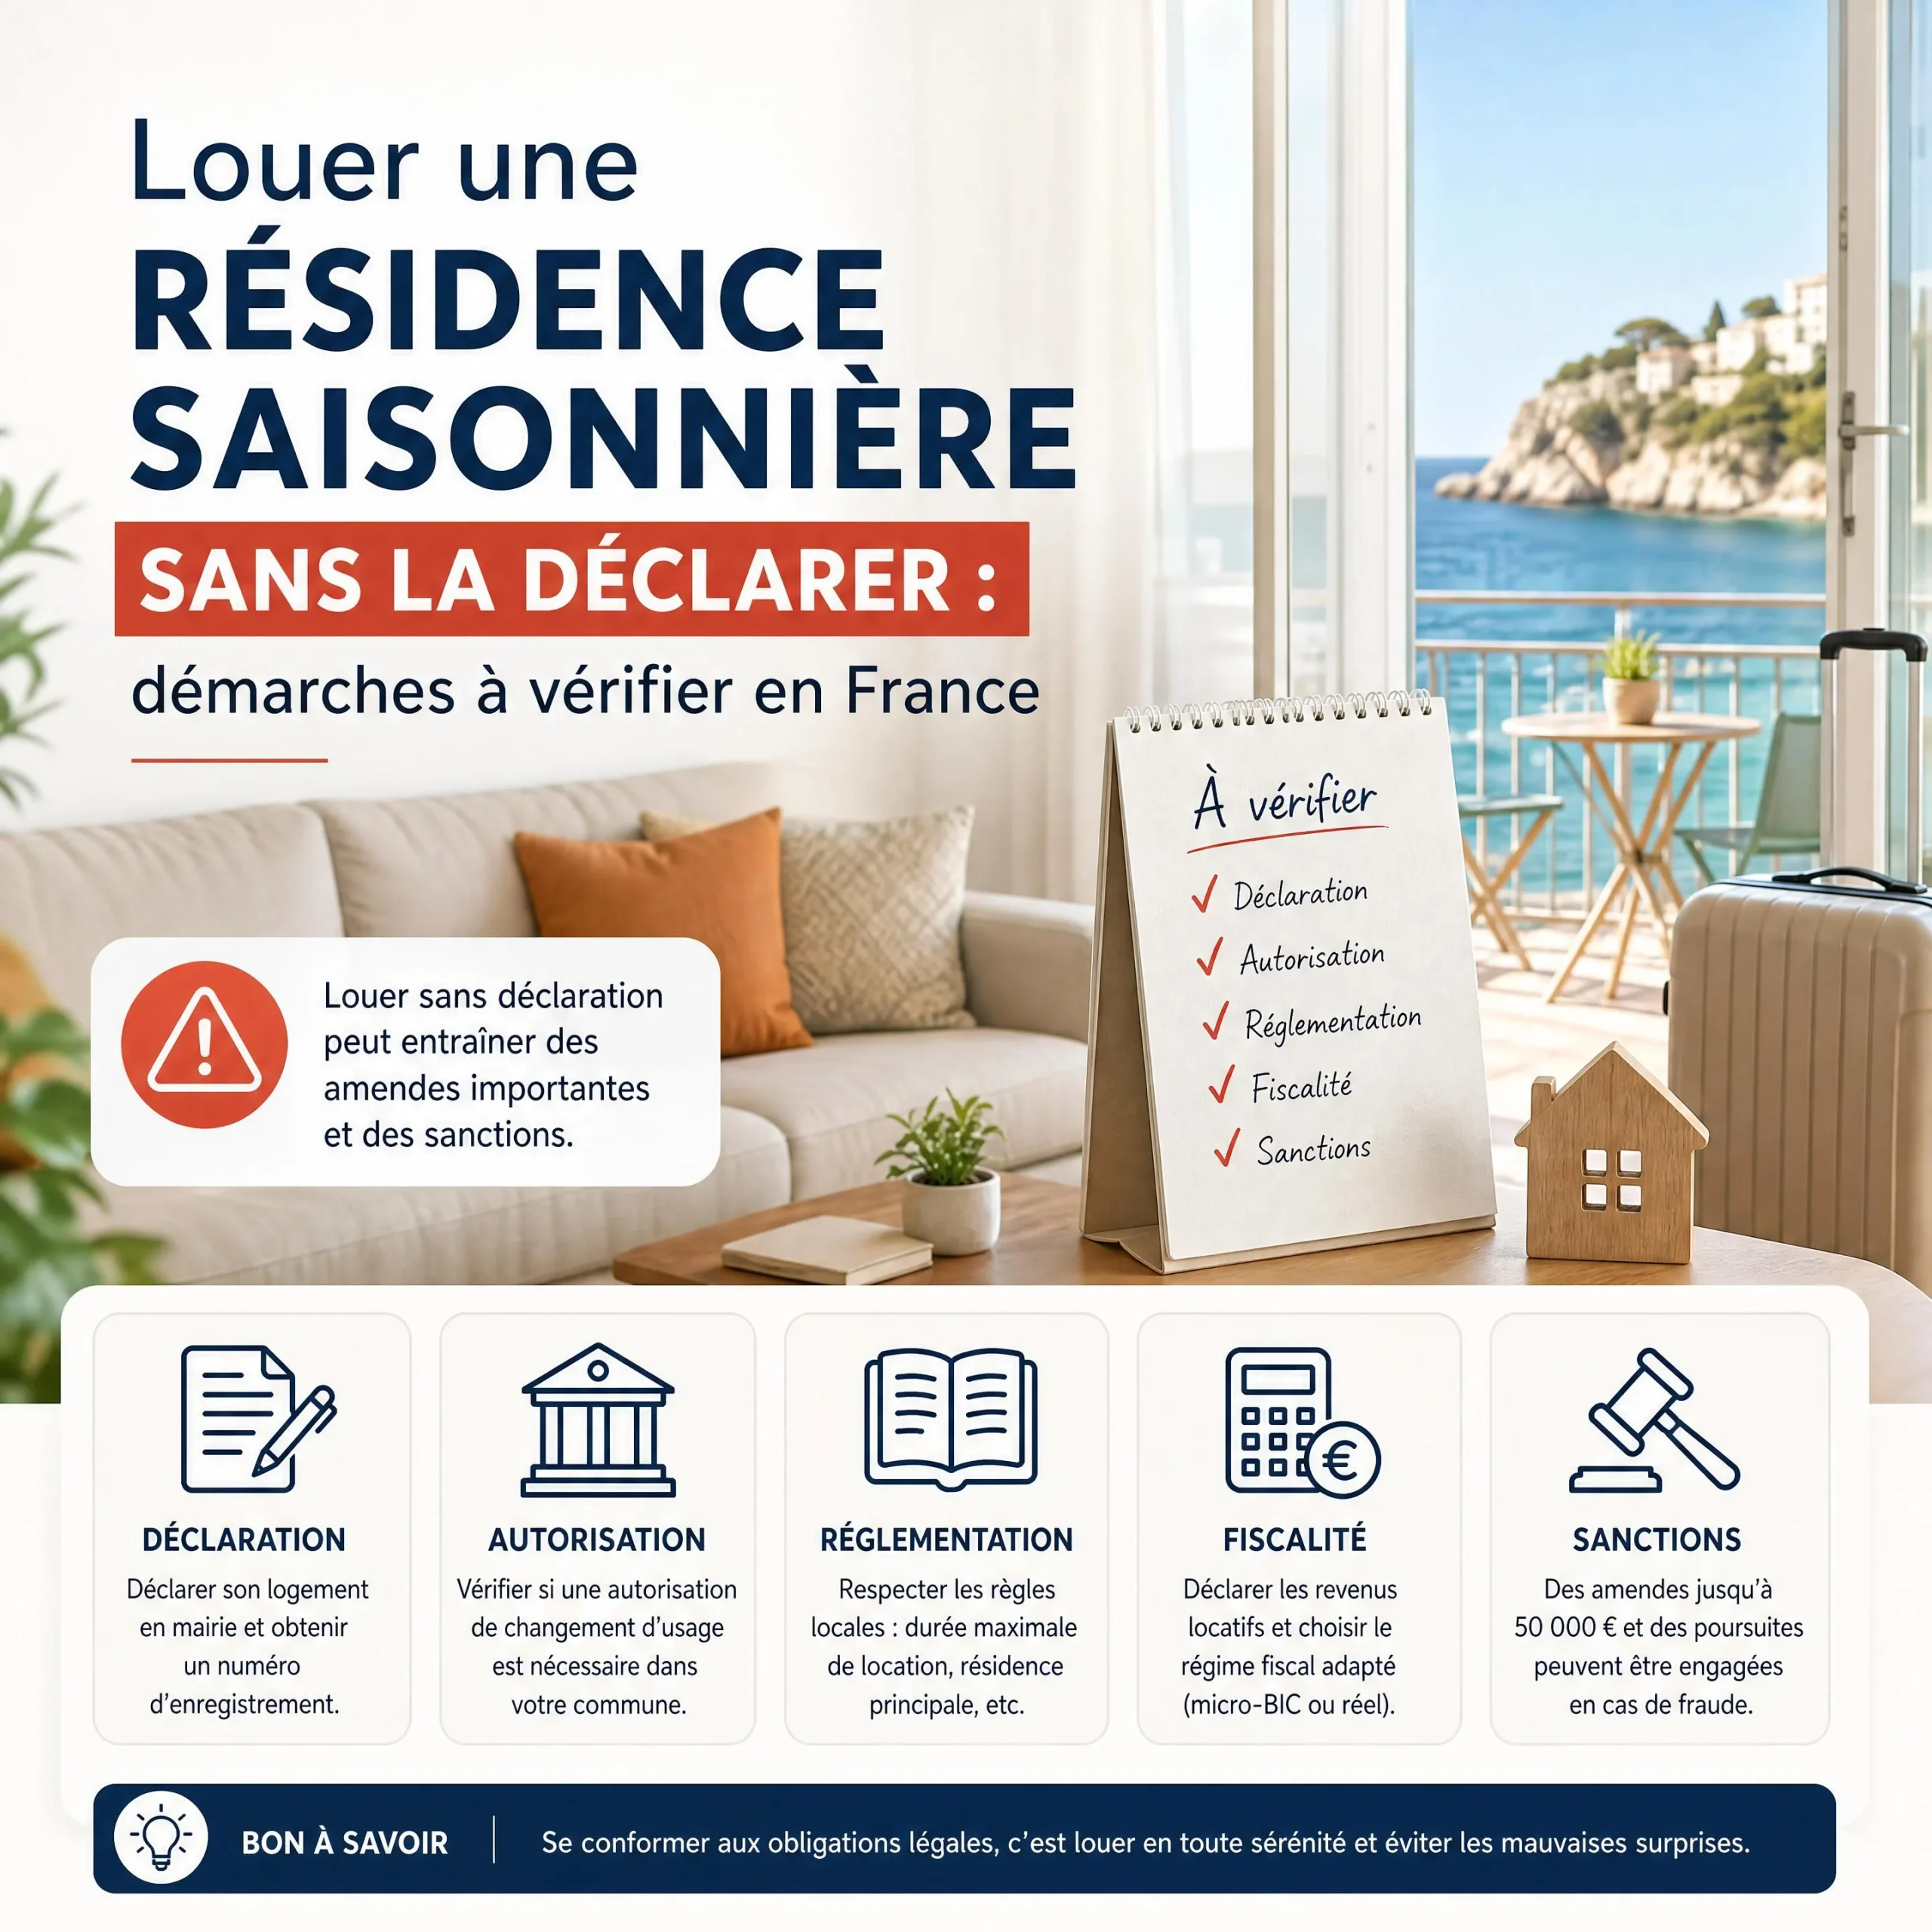
Non, ne supposez pas qu’une location touristique démarre sans démarche. En France, louer une résidence saisonnière sans la déclarer dépend du logement, de la commune et de la formalité visée. Un meublé de tourisme peut exiger plusieurs démarches distinctes. Il faut déclarer le début d’activité pour obtenir un numéro SIRET. Il faut vérifier la déclaration ou l’enregistrement municipal. Certaines communes exigent une autorisation de changement d’usage. La taxe de séjour s’applique si la collectivité l’a instituée. Les recettes doivent être déclarées aux impôts selon le régime applicable. La résidence principale et la résidence secondaire ne suivent pas toujours les mêmes règles. Certaines communes plafonnent la résidence principale entre 90 et 120 jours par an. Au 13 novembre 2026, la DGE annonce le téléservice national pour le quatrième trimestre. Sa page ne confirme pas son ouverture effective. Vérifiez la mairie et le service officiel avant la première réservation. Les seuils fiscaux ne remplacent pas la déclaration des recettes.
Que désigne une résidence saisonnière ?
Une résidence saisonnière désigne un logement meublé proposé temporairement à une clientèle de passage, généralement à la journée, à la semaine ou au mois, sans que le locataire y établisse son domicile. Cette expression courante n’est pas une catégorie juridique univoque.
Le logement peut être une résidence principale louée ponctuellement, une résidence secondaire ou un appartement entièrement consacré à la location touristique. Lorsqu’il est proposé à l’usage exclusif du voyageur, il peut relever de la définition du meublé de tourisme : villa, appartement ou studio meublé destiné à une clientèle de passage.
Il faut toutefois distinguer la location touristique privée d’une résidence de tourisme exploitée comme établissement commercial, avec des services et une organisation spécifiques. Les formalités applicables ne sont alors pas nécessairement les mêmes.
« Un meublé de tourisme est un logement meublé proposé à une clientèle de passage pour de courts séjours, sans élection de domicile »
— Direction générale des Entreprises
Que signifie louer sans la déclarer ?
L’expression « location saisonnière sans déclaration » peut viser plusieurs obligations différentes. Ne pas avoir effectué une formalité municipale ne signifie pas automatiquement que l’activité n’a pas été déclarée aux impôts, et inversement. Chaque démarche répond à un objectif distinct.
| Formalité concernée | Ce qu’elle permet d’identifier ou de vérifier | Interlocuteur principal |
|---|---|---|
| Activité et SIRET | Début de l’activité de location meublée et identification de l’exploitant | Guichet des formalités des entreprises |
| Impôts | Déclaration des recettes et détermination du régime fiscal applicable | Administration fiscale |
| Mairie ou enregistrement | Information de la commune et, selon le régime local, obtention d’un numéro d’enregistrement | Mairie ou téléservice compétent |
| Changement d’usage | Autorisation éventuelle de transformer l’usage d’un logement en location touristique | Mairie ou service d’urbanisme |
| Taxe de séjour | Collecte, déclaration et reversement d’une taxe locale lorsqu’elle est instituée | Commune ou intercommunalité |
Aucune de ces formalités ne remplace les autres. Un SIRET n’est pas un numéro municipal. Une déclaration en mairie ne vaut pas déclaration fiscale. Le paiement de la taxe de séjour ne régularise pas une absence de changement d’usage.
Les règles changent-elles entre résidence principale et secondaire ?
Comment louer sa résidence principale ?
Une résidence principale est, en principe, le logement occupé au moins huit mois par an, sauf exceptions liées notamment à une obligation professionnelle, à la santé ou à la force majeure. La réglementation distingue cette situation de celle d’un logement entièrement consacré à la location touristique.
La première limite à retenir concerne le client : un même locataire ne peut pas occuper le meublé de tourisme plus de 90 jours consécutifs par année civile. Cette durée ne doit pas être confondue avec le plafond annuel global applicable dans certaines communes.
Lorsqu’une commune impose un numéro d’enregistrement, elle peut limiter le nombre total de jours pendant lesquels une résidence principale est proposée à des touristes. Selon la commune, le plafond peut se situer entre 90 et 120 jours par année civile. Il faut donc vérifier la règle locale applicable à l’adresse du logement.
La résidence principale peut également être soumise à une déclaration ou à un enregistrement municipal, selon le dispositif en vigueur dans la commune et la transition vers le téléservice national. Le fait d’occuper le logement comme résidence principale ne dispense pas de déclarer les recettes aux impôts ni de vérifier la taxe de séjour.
Faut-il déclarer sa résidence secondaire ?
Pour une résidence secondaire, la déclaration municipale et le changement d’usage sont deux questions séparées.
Dans de nombreuses grandes communes, une déclaration avec enregistrement est demandée. Dans d’autres communes, une déclaration simple peut suffire. Le formulaire Cerfa n° 14004 ou un téléservice local peut être utilisé selon les instructions de la mairie.
Le changement d’usage peut être exigé lorsqu’un logement d’habitation est transformé en meublé de tourisme, notamment dans les communes ayant adopté un règlement spécifique. Cette autorisation ne se confond ni avec la déclaration municipale, ni avec le SIRET, ni avec le futur numéro d’enregistrement national.
Il ne faut donc pas généraliser les règles d’une ville à l’autre. Avant de publier une annonce, demandez à la mairie :
- si une déclaration simple est nécessaire ;
- si un numéro d’enregistrement doit être obtenu ;
- si une autorisation de changement d’usage est requise ;
- si un régime de compensation ou une limitation locale s’applique ;
- si la commune ou l’intercommunalité collecte la taxe de séjour.
« La résidence principale peut être soumise à une limite locale comprise entre 90 et 120 jours, tandis que la durée maximale pour un même client reste de 90 jours consécutifs »
— Service-Public.fr
Quelles démarches faut-il vérifier avant la première réservation ?
Avant de louer, établissez une liste des formalités applicables à votre logement et à son adresse. La bonne méthode consiste à traiter séparément l’activité, la fiscalité, la mairie, l’urbanisme et la taxe de séjour.
| Démarche distincte | Pour qui ? | Interlocuteur | Point à vérifier |
|---|---|---|---|
| Début d’activité et SIRET | Loueur en meublé selon son activité | Guichet des formalités des entreprises | Impots.gouv.fr indique une déclaration dans les quinze premiers jours après le début de l’activité. Le SIRET identifie l’activité et ne remplace pas un numéro municipal. |
| Déclaration annuelle des recettes | Loueur percevant des recettes | Administration fiscale | Les revenus relèvent en principe des BIC. Le régime dépend du type de location, des recettes et des options. Aucun seuil ne dispense d’une déclaration générale. |
| Déclaration municipale | Selon la résidence, la commune et le régime local | Mairie | Vérifier s’il s’agit d’une déclaration simple ou d’une déclaration avec enregistrement. Demander la procédure actuelle. |
| Numéro d’enregistrement | Lorsque la commune ou le dispositif national l’exige | Mairie puis téléservice à son ouverture | La date effective du téléservice national doit être confirmée. |
| Changement d’usage | Selon le logement et les règles locales | Mairie ou service d’urbanisme | À vérifier avant de louer. Cette autorisation est distincte du SIRET et du numéro d’enregistrement. |
| Taxe de séjour | Si elle est instituée par la commune ou l’EPCI | Commune ou intercommunalité | Vérifier le régime réel ou forfaitaire, ainsi que la personne qui collecte, déclare et reverse. |
| Copropriété | Logement situé dans une copropriété | Règlement de copropriété et syndic | Relire les clauses relatives à l’usage du logement et l’obligation éventuelle d’informer le syndic. |
Comment déclarer le début d’activité et demander un SIRET ?
Le loueur en meublé doit déclarer son début d’activité par voie dématérialisée auprès du guichet des formalités des entreprises. La page dédiée d’impots.gouv.fr indique un délai de quinze premiers jours suivant le début de l’activité.
Cette formalité permet notamment d’obtenir un numéro SIRET et de faire connaître l’existence de l’activité. Le SIRET est un identifiant administratif lié à l’activité et à l’établissement. Il ne constitue pas un numéro d’enregistrement touristique délivré par une commune ou par un téléservice national.
« Le début d’activité de location meublée doit être déclaré dans les quinze premiers jours afin d’obtenir un numéro SIRET »
— impots.gouv.fr
Quelle différence entre déclaration simple et enregistrement municipal ?
La déclaration simple informe la mairie de la mise en location du meublé de tourisme. L’enregistrement ajoute généralement l’attribution d’un numéro qui peut devoir figurer sur l’annonce.
Le régime dépend de la commune et de la période de transition vers le dispositif national. Demandez toujours à la mairie quelle procédure est actuellement applicable à votre logement. Ne réutilisez pas automatiquement une ancienne procédure ou un numéro obtenu pour un autre bien.
Comment vérifier le changement d’usage ?
Le changement d’usage concerne la transformation de l’usage d’un local, notamment lorsqu’un logement destiné à l’habitation est utilisé pour une activité de location touristique. L’autorisation éventuelle dépend des règles locales et du territoire concerné.
Elle doit être examinée séparément de la déclaration municipale. Un propriétaire peut avoir un SIRET sans avoir obtenu l’autorisation d’urbanisme ou de changement d’usage nécessaire. À l’inverse, une autorisation locale ne remplace pas l’immatriculation de l’activité.
Comment déclarer les recettes aux impôts ?
Les recettes d’une location meublée sont en principe imposées dans la catégorie des bénéfices industriels et commerciaux, ou BIC. La déclaration de revenus relève de l’administration fiscale et ne correspond pas à une déclaration en mairie.
Le régime applicable dépend notamment du classement du meublé, du montant des recettes, de la situation du loueur et des options exercées. Il est préférable de vérifier la déclaration attendue dans votre espace fiscal ou avec un professionnel, sans choisir automatiquement un régime sur la seule base d’un chiffre d’affaires.
Comment vérifier la taxe de séjour ?
La taxe de séjour dépend d’une délibération de la commune ou de l’intercommunalité. Lorsqu’elle existe, il faut vérifier si elle est collectée au réel ou au forfait, qui la collecte, quelles déclarations doivent être transmises et selon quel calendrier le reversement est effectué.
Le régime peut également varier selon que la réservation passe par une plateforme ou par une location directe. La commune ou l’EPCI compétent reste l’interlocuteur à privilégier.
Quels seuils fiscaux s’appliquent aux meublés classés ou non classés ?
Les seuils du régime micro-BIC ne déterminent pas si une location doit être déclarée. Ils servent à apprécier le régime fiscal applicable dans les conditions prévues par la réglementation.
| Année des recettes | Année de déclaration | Meublé de tourisme non classé | Abattement | Meublé de tourisme classé | Abattement |
|---|---|---|---|---|---|
| Revenus 2025 | Déclaration 2026 | 15 000 € | 30 % | 77 700 € | 50 % |
| Revenus 2026 | Déclaration 2027 | 15 000 € | 30 % | 83 600 € | 50 % |
Ces plafonds ne constituent pas une franchise d’impôt et ne dispensent pas de déclarer les recettes. Ils déterminent le régime micro-BIC dans les conditions prévues. Lorsque les recettes dépassent le seuil applicable, un autre régime peut s’appliquer, notamment le régime réel.
La qualification de meublé classé ou non classé doit également être correctement établie. Un simple logement meublé ou une annonce présentée comme « haut de gamme » ne suffit pas à bénéficier du régime du meublé de tourisme classé.
« Pour les revenus 2026, le régime micro-BIC prévoit notamment un seuil de 15 000 € pour les meublés non classés et de 83 600 € pour les meublés classés »
— Service-Public.fr
Le téléservice national est-il ouvert ?
Au 13 novembre 2026, l’ouverture effective du téléservice national n’est pas confirmée par les pages officielles consultées. La prudence est donc nécessaire.
Une page Service-Public publiée en 2025 évoquait une obligation de déclaration au plus tard le 20 mai 2026. Cette date ne doit pas être présentée comme la date d’ouverture effective du portail. L’actualité Service-Public publiée en juillet 2026 indique, de son côté, une mise en service prévue au quatrième trimestre 2026. La DGE reprend également cette échéance prévisionnelle.
La DGE précise que le futur téléservice sera destiné aux loueurs et permettra d’obtenir un numéro d’enregistrement. En revanche, l’API meublés en version bêta est une interface destinée aux communes et aux intercommunalités. Le loueur ne peut pas s’y créer un compte : cette API n’est pas le portail personnel du propriétaire.
Dans l’attente d’une confirmation officielle, vérifiez :
- la page dédiée de la DGE ;
- le portail national lorsqu’il sera effectivement accessible ;
- les consignes publiées par votre mairie ;
- la procédure locale encore applicable pendant la transition.
Ne retardez pas les autres démarches en attendant le téléservice : le SIRET, les impôts, le changement d’usage et la taxe de séjour obéissent à des règles distinctes.
« La DGE annonce une mise en service du téléservice national au quatrième trimestre 2026 et précise que l’API bêta est destinée aux communes, non aux loueurs »
— Direction générale des Entreprises
Que faire si le logement est déjà loué ?
Si votre logement est déjà proposé ou loué alors que certaines démarches restent incertaines, adoptez une démarche progressive :
- Rassemblez les annonces, contrats, calendriers et dates de séjour afin de reconstituer précisément l’activité.
- Écrivez à la mairie en indiquant l’adresse, le type de résidence et le statut de résidence principale ou secondaire.
- Vérifiez la déclaration de début d’activité et la situation du SIRET auprès du guichet des formalités.
- Préparez les recettes et justificatifs pour la déclaration fiscale correspondante.
- Vérifiez la taxe de séjour, notamment les périodes de collecte et les reversements.
- Demandez un avis juridique ou fiscal personnalisé si le logement est situé dans une commune réglementée, en copropriété ou exploité via une société.
Cette démarche ne garantit pas l’absence de sanction. Les conséquences dépendent de la formalité manquante, du territoire, de la période concernée et du texte applicable.
Et pour un logement dans le nord de l’Italie ?
Les règles françaises ne s’appliquent pas à un logement situé dans le nord de l’Italie. Il faut se rapprocher du ministère italien du Tourisme, de la région concernée, de la commune et, pour la fiscalité, de l’Agenzia delle Entrate.
En Italie, le CIN signifie Codice Identificativo Nazionale, le code d’identification national. Le CIR signifie Codice Identificativo Regionale, le code régional. La BDSR est la banca dati nazionale delle strutture ricettive, la base de données nationale des structures d’hébergement. Le SUAP est le guichet administratif local pour les activités productives.
En Lombardie, les formalités régionales et communales peuvent distinguer le CIR et les démarches auprès du SUAP. En Vénétie, le CIN ne remplace pas nécessairement les formalités régionales, comme le rappelle la région. La procédure dépend donc de la région, de la commune et du statut de l’activité.
« En Vénétie, le CIN ne remplace pas la classification, la SCIA ou la communication obligatoire des locations touristiques »
— Regione del Veneto
Quelle liste de vérification utiliser avant de publier une annonce ?
Avant de publier l’annonce, cochez chaque point :
- Type de résidence : principale, secondaire ou logement dédié ;
- Commune et intercommunalité compétentes ;
- Règlement de copropriété vérifié ;
- Déclaration en mairie effectuée si elle est exigée ;
- Numéro d’enregistrement obtenu lorsqu’il est requis ;
- Changement d’usage vérifié ;
- Début d’activité déclaré et SIRET obtenu ;
- Recettes identifiées pour la déclaration fiscale ;
- Taxe de séjour vérifiée ;
- Numéro à afficher dans l’annonce lorsqu’il est exigé ;
- Date du contrôle et preuve des démarches conservées.
À retenir avant de louer
Louer une résidence saisonnière sans la déclarer n’est pas une situation à présumer régulière. Vérifiez séparément la mairie, le début d’activité et le SIRET, les recettes fiscales, le changement d’usage, la copropriété et la taxe de séjour. Le statut du téléservice national doit encore être contrôlé au moment de la publication. En cas de doute lié à l’adresse ou à une situation complexe, demandez une confirmation écrite à la mairie ou un avis professionnel.
FAQ
Peut-on louer sa résidence principale sans déclaration en mairie ?
La réponse dépend du régime local et du logement. Au 13 novembre 2026, la résidence principale peut être soumise à une déclaration ou à un enregistrement selon la commune. Vérifiez l’adresse auprès de la mairie, sans oublier le SIRET et la déclaration fiscale.
Une résidence secondaire doit-elle toujours être déclarée à la mairie ?
Une résidence secondaire peut relever d’une déclaration simple ou d’une déclaration avec enregistrement. Le régime varie selon la commune et la procédure locale. Au 13 novembre 2026, demandez à la mairie le formulaire ou téléservice applicable avant toute nouvelle réservation.
Le SIRET remplace-t-il le numéro d’enregistrement touristique ?
Non. Le SIRET identifie l’activité de location meublée auprès du guichet des formalités et de l’administration. Le numéro d’enregistrement touristique répond à une obligation municipale ou nationale distincte. Un seul de ces numéros ne remplace donc pas l’autre.
Un chiffre d’affaires faible dispense-t-il de déclarer les revenus ?
Non. Un chiffre d’affaires faible peut influencer le régime fiscal ou l’abattement applicable, mais il ne supprime pas automatiquement l’obligation de déclarer les recettes. Les revenus de location meublée relèvent en principe des BIC et doivent être vérifiés avec l’administration fiscale.
Le changement d’usage est-il obligatoire dans toutes les communes ?
Non, le changement d’usage dépend du logement et des règles locales. Certaines communes ont adopté un régime spécifique, d’autres non. Au 13 novembre 2026, seule la mairie ou le service d’urbanisme compétent peut confirmer si une autorisation est nécessaire à l’adresse concernée.
Le téléservice national est-il effectivement ouvert à la date de publication ?
Au 13 novembre 2026, les pages consultées de Service-Public et de la DGE annoncent une mise en service au quatrième trimestre 2026, sans confirmer clairement son ouverture effective. Vérifiez le portail officiel et les instructions de votre mairie avant de publier.


