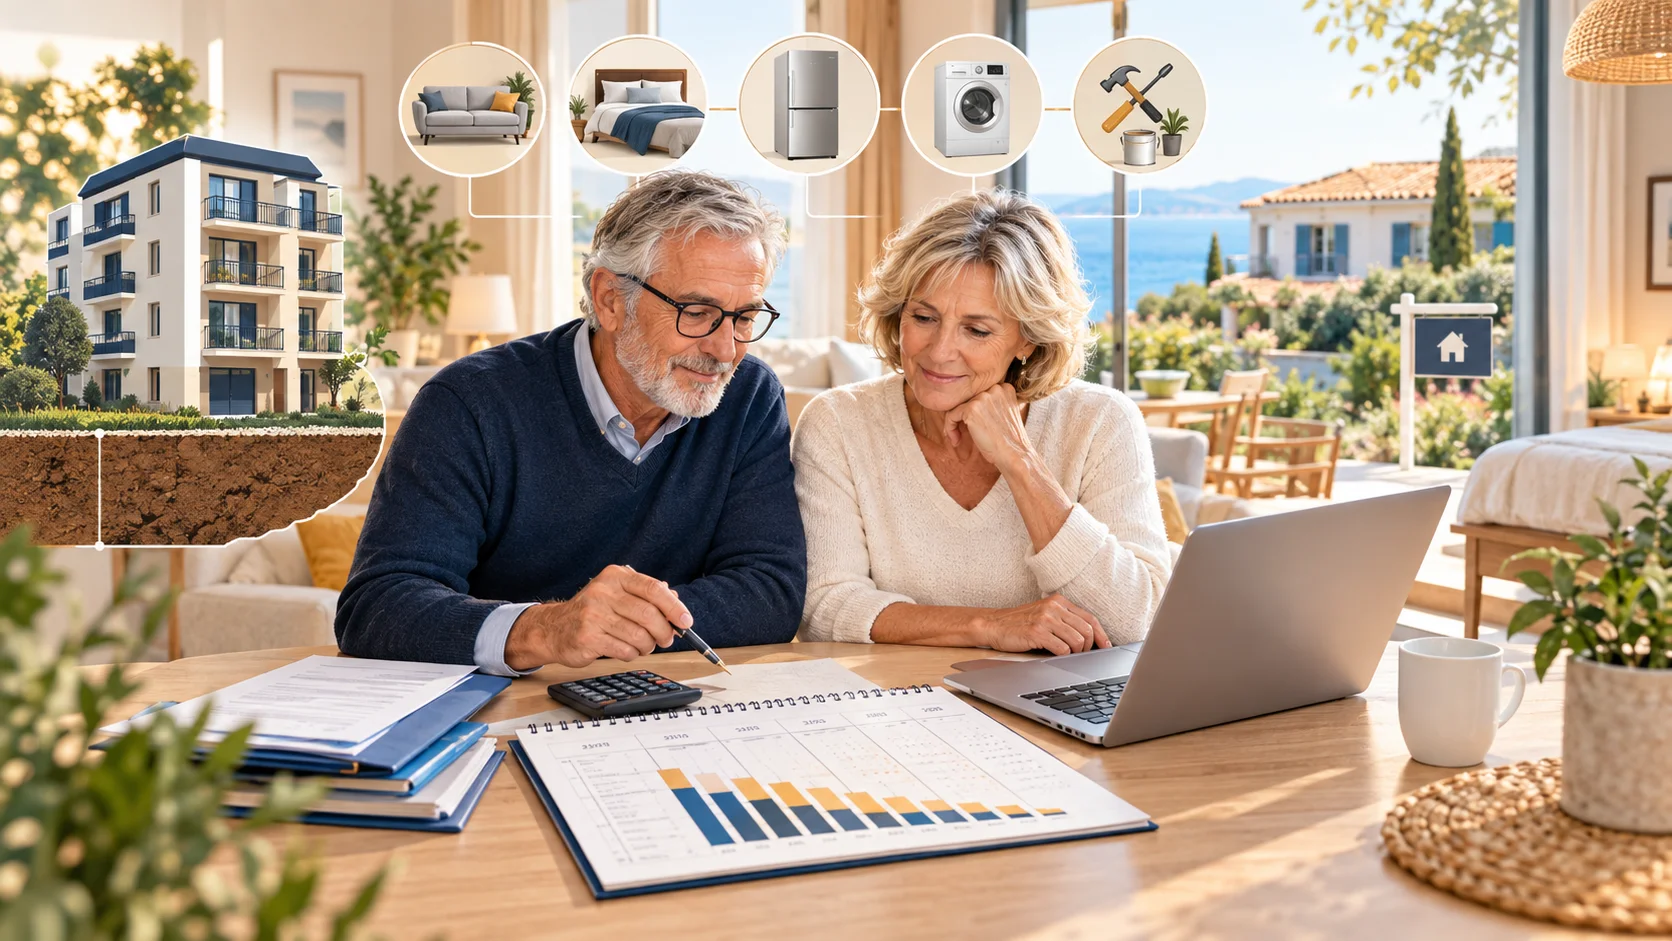
L’amortissement LMNP location courte durée permet de répartir le prix d’un logement et de ses équipements sur plusieurs années. Il réduit le résultat fiscal au régime réel. Il ne correspond pas à une dépense payée chaque année. Il s’agit d’une écriture comptable. Elle tient compte de l’usure normale du bien. Les durées varient selon les composants et leur utilisation. Dans cet article, je vous explique le calcul, les biens concernés, les limites et les conséquences en cas de revente.
Amortissement LMNP en location courte durée : définition et fonctionnement
L’amortissement LMNP en location courte durée répartit le coût d’un bien sur sa durée probable d’utilisation.
LMNP signifie loueur en meublé non professionnel. LMP signifie loueur en meublé professionnel. Les revenus d’une location meublée relèvent des BIC, c’est-à-dire des bénéfices industriels et commerciaux.
Au régime réel, vous déduisez :
- les charges réellement payées ;
- les intérêts d’emprunt ;
- certains travaux ;
- les frais liés à l’activité ;
- l’amortissement du logement et du mobilier.
L’amortissement réduit le résultat fiscal, c’est-à-dire le montant finalement soumis à l’impôt.
En bref : L’amortissement n’est pas une réduction d’impôt directe. Il diminue le bénéfice imposable. Il concerne principalement le régime réel. Au micro-BIC, l’administration applique un abattement forfaitaire. Vous ne déduisez donc pas séparément vos amortissements.
« La location meublée relève de la catégorie des bénéfices industriels et commerciaux » — impots.gouv.fr
Pourquoi utiliser l’amortissement LMNP au régime réel ?
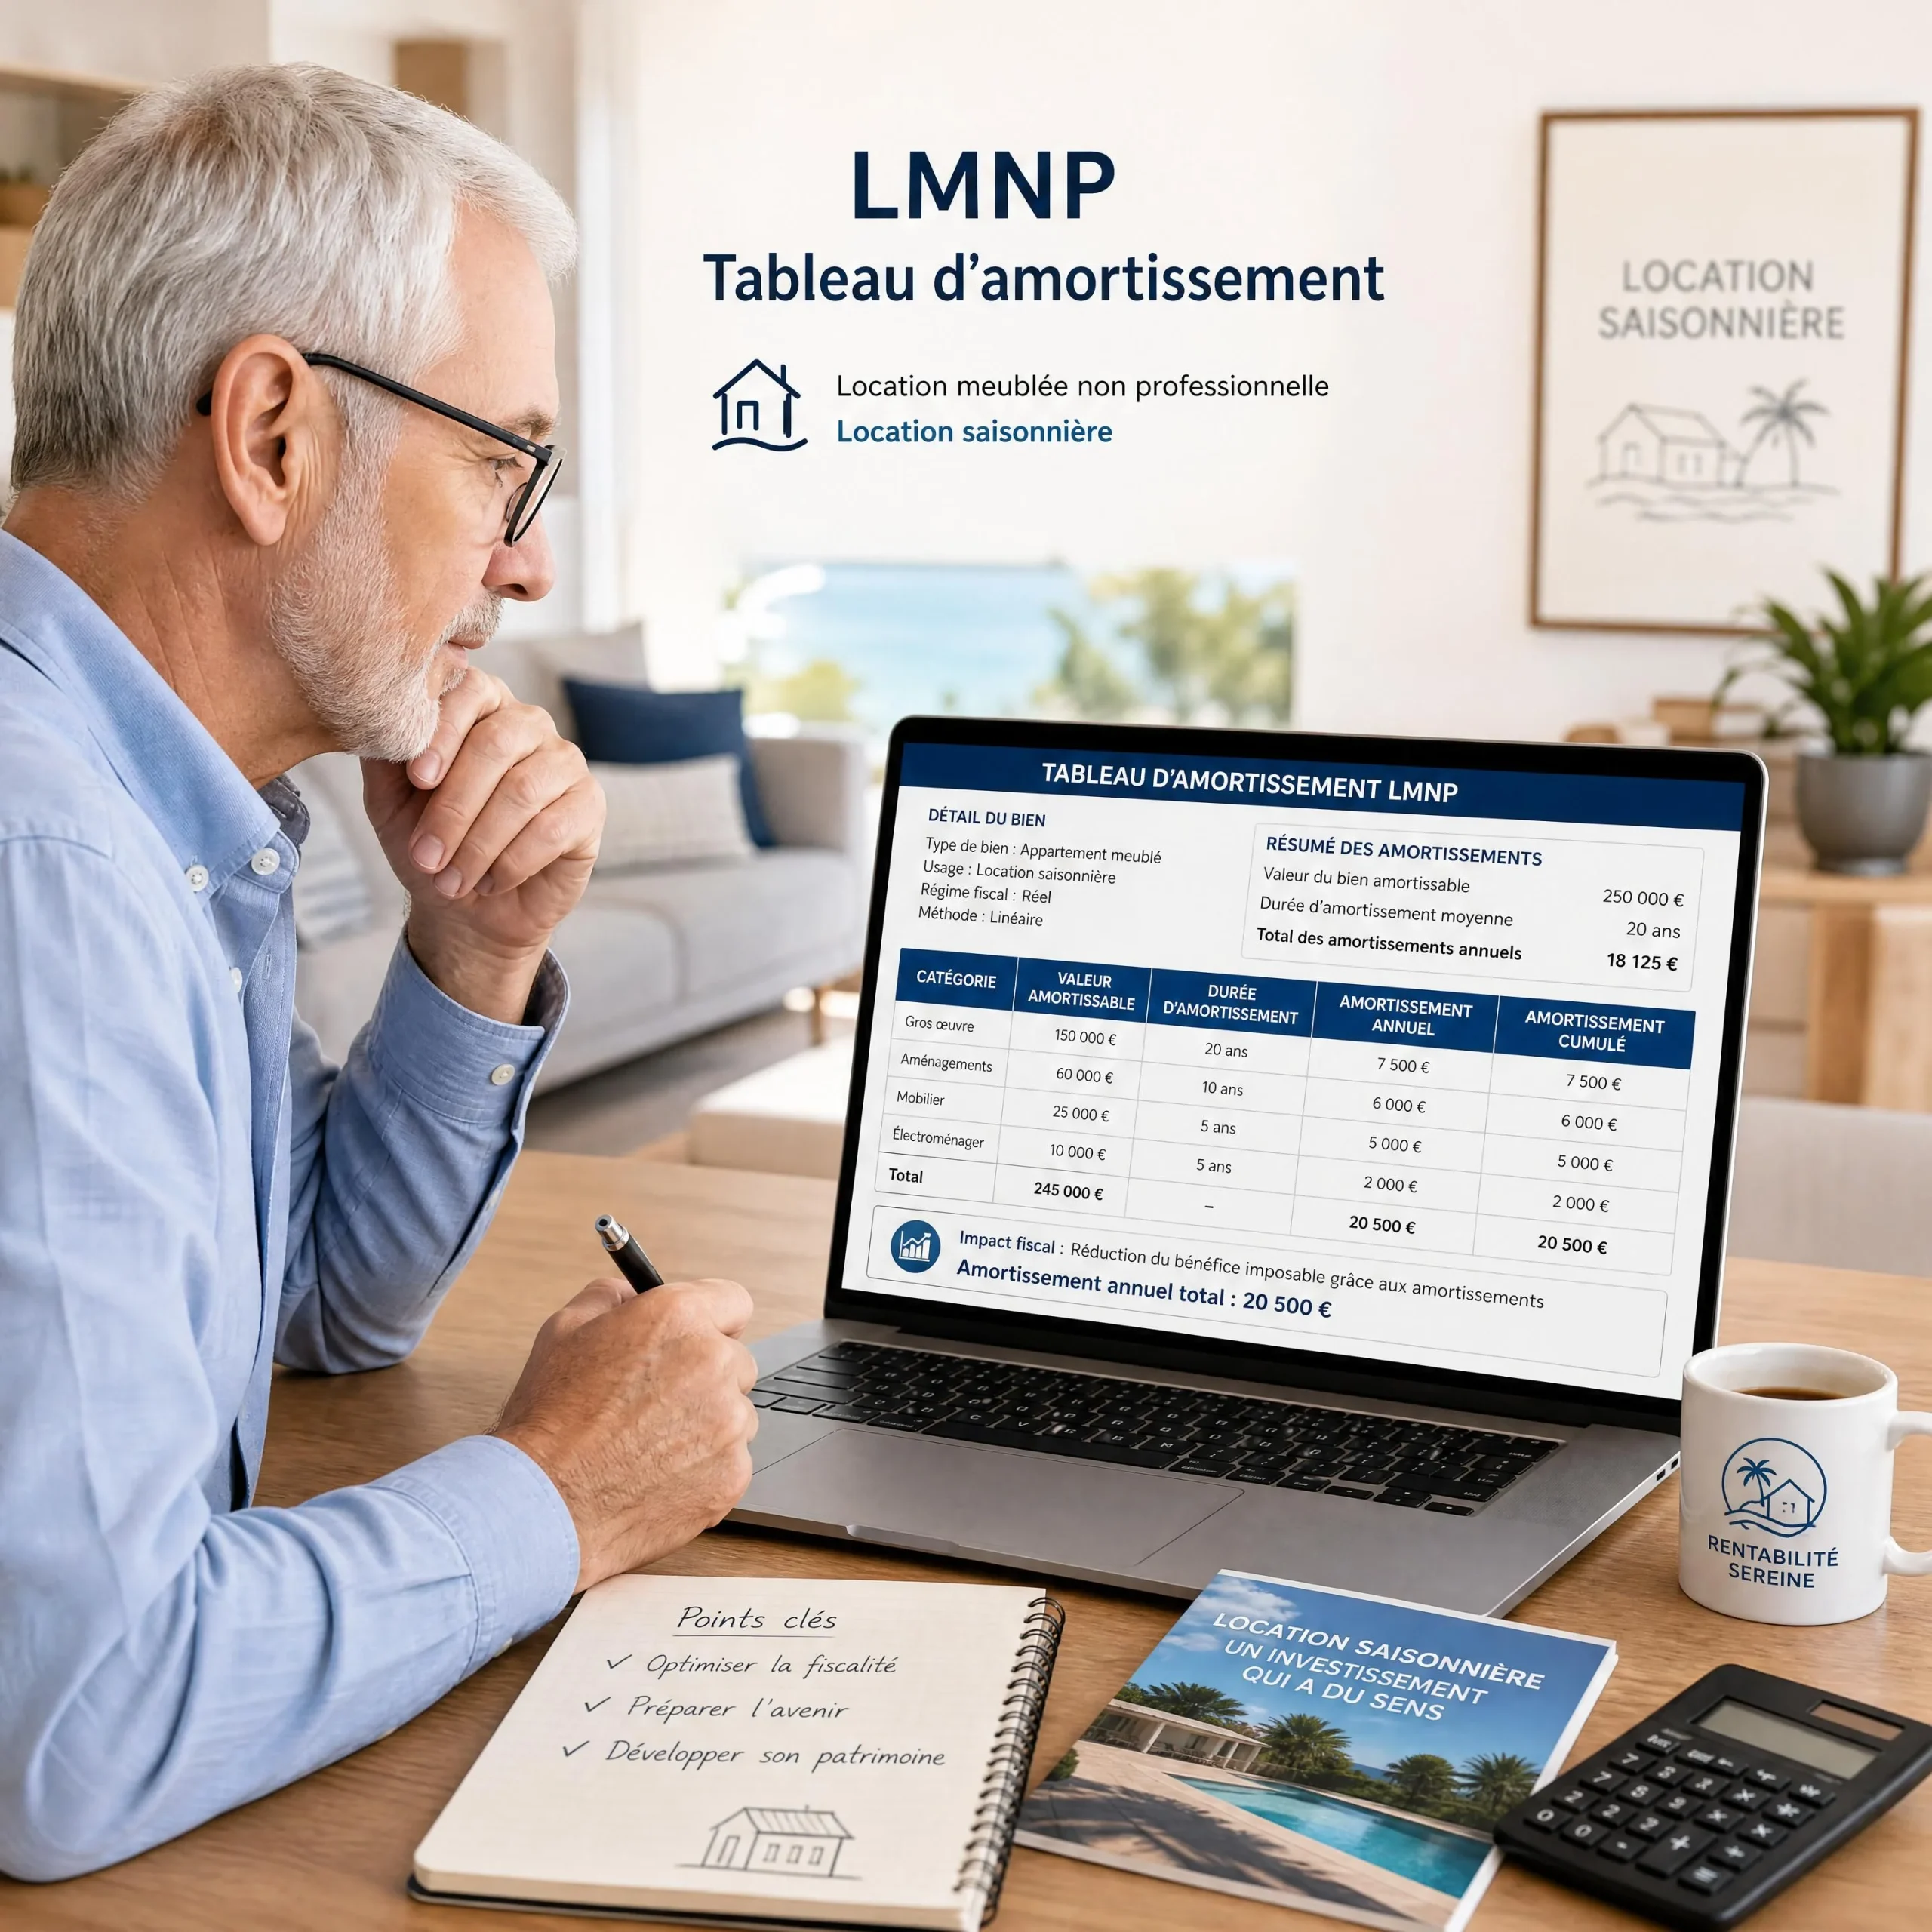
L’amortissement LMNP location saisonnière réduit souvent le bénéfice fiscal pendant plusieurs années.
Voici ses principales conséquences.
1. Réduire le bénéfice imposable
Vous partez des recettes encaissées. Vous retranchez les charges déductibles. Vous retranchez ensuite les amortissements admis fiscalement.
Le résultat fiscal devient donc souvent faible.
2. Distinguer trésorerie et fiscalité
L’amortissement ne provoque pas de sortie d’argent annuelle. Vous avez déjà payé le bien, les meubles ou les travaux.
Pourtant, la comptabilité constate une usure progressive.
C’est pourquoi votre trésorerie peut rester positive. Votre résultat fiscal peut être proche de zéro.
3. Prendre en compte l’usure du mobilier
Un canapé, une literie ou un lave-linge s’usent avec les séjours.
Leur coût peut être réparti sur plusieurs années. La durée amortissement mobilier LMNP dépend de la nature du bien et de sa durée probable d’utilisation.
4. Comparer le micro-BIC et le régime réel
Le micro-BIC applique un abattement forfaitaire. Vous ne déduisez pas vos charges réelles.
Pour les revenus 2025 déclarés en 2026, le taux applicable aux meublés de tourisme non classés est indiqué à 30 %. Pour les meublés classés, le taux peut dépendre de la situation et du texte applicable.
Le régime réel permet de déduire les charges réelles et l’amortissement.
« Pour les revenus de 2025 déclarés en 2026, le taux d’abattement des meublés de tourisme non classés est de 30 % »
— Service-Public.fr
5. Éviter une mauvaise comparaison
Un régime simple n’est pas toujours le régime le plus avantageux.
Si vos recettes sont élevées, si vous avez emprunté ou si vous avez acheté beaucoup de mobilier, le régime réel mérite une simulation.
Comment calculer l’amortissement LMNP en location courte durée ?
Le calcul amortissement LMNP consiste à déterminer une base amortissable, une durée et une période de départ.
Étape 1 : réunir les documents
Rassemblez :
- l’acte d’achat ;
- les factures de mobilier ;
- les factures d’équipement ;
- les factures de travaux ;
- les frais d’agence ;
- les frais de notaire ;
- les devis ;
- l’inventaire du logement.
Conservez ces documents pendant toute la durée nécessaire.
Alternative simple : placez les documents dans un classeur par année. Un proche peut aussi les numériser. Un expert-comptable peut les classer directement.
Étape 2 : séparer le terrain et le bâti
Le terrain n’est pas amortissable. Il ne s’use pas comptablement comme une construction.
Le bâti peut être amorti. Il faut donc répartir le prix entre le terrain et la construction.
Cette ventilation doit rester cohérente. Elle peut s’appuyer sur la valeur du terrain dans le secteur ou sur une méthode comptable documentée.
Alternative simple : demandez à votre expert-comptable de justifier cette ventilation dans le dossier annuel.
Étape 3 : identifier les composants
Un logement n’est pas toujours traité comme un bloc unique.
La toiture, les installations techniques et la structure peuvent avoir des durées différentes. La comptabilité peut donc utiliser une approche par composants.
Le calcul amortissement LMNP devient alors plus précis.
Étape 4 : choisir une durée cohérente
Il n’existe pas une durée unique imposée pour tous les biens.
La durée doit correspondre à la durée probable d’utilisation. Elle varie selon la nature du bien, son état, sa qualité et son usage.
Un logement ancien rénové peut recevoir une analyse différente d’un logement neuf.
Étape 5 : déterminer la base amortissable
La base peut comprendre :
- la fraction du prix correspondant au bâti ;
- certains frais d’acquisition, selon le traitement retenu ;
- les travaux immobilisables ;
- le mobilier ;
- les équipements.
Le terrain est exclu de cette base.
Étape 6 : appliquer la formule
La formule pédagogique est la suivante :
Amortissement annuel = base amortissable ÷ durée d’utilisation
Exemple :
- base amortissable du bâti : 150 000 € ;
- durée retenue dans cet exemple : 25 ans ;
- amortissement annuel : 150 000 € ÷ 25 = 6 000 €.
Il s’agit d’un exemple. Ce n’est pas une durée obligatoire.
Étape 7 : appliquer la limite fiscale
En LMNP, l’amortissement ne peut généralement pas créer ou aggraver un déficit fiscal.
La déduction est plafonnée par le résultat avant amortissement. La fraction non déduite peut être reportée selon les règles applicables.
Les charges déductibles, elles, peuvent créer un déficit LMNP location courte durée. Ce déficit se reporte généralement sur les bénéfices futurs de location meublée non professionnelle.
Alternative simple : ne tentez pas de reconstituer seul un tableau complexe. Demandez une simulation écrite à un professionnel. Vous pouvez aussi utiliser un outil gratuit d’Eldorado Immobilier pour préparer vos chiffres.
Quels biens amortir en LMNP et sur quelle durée ?
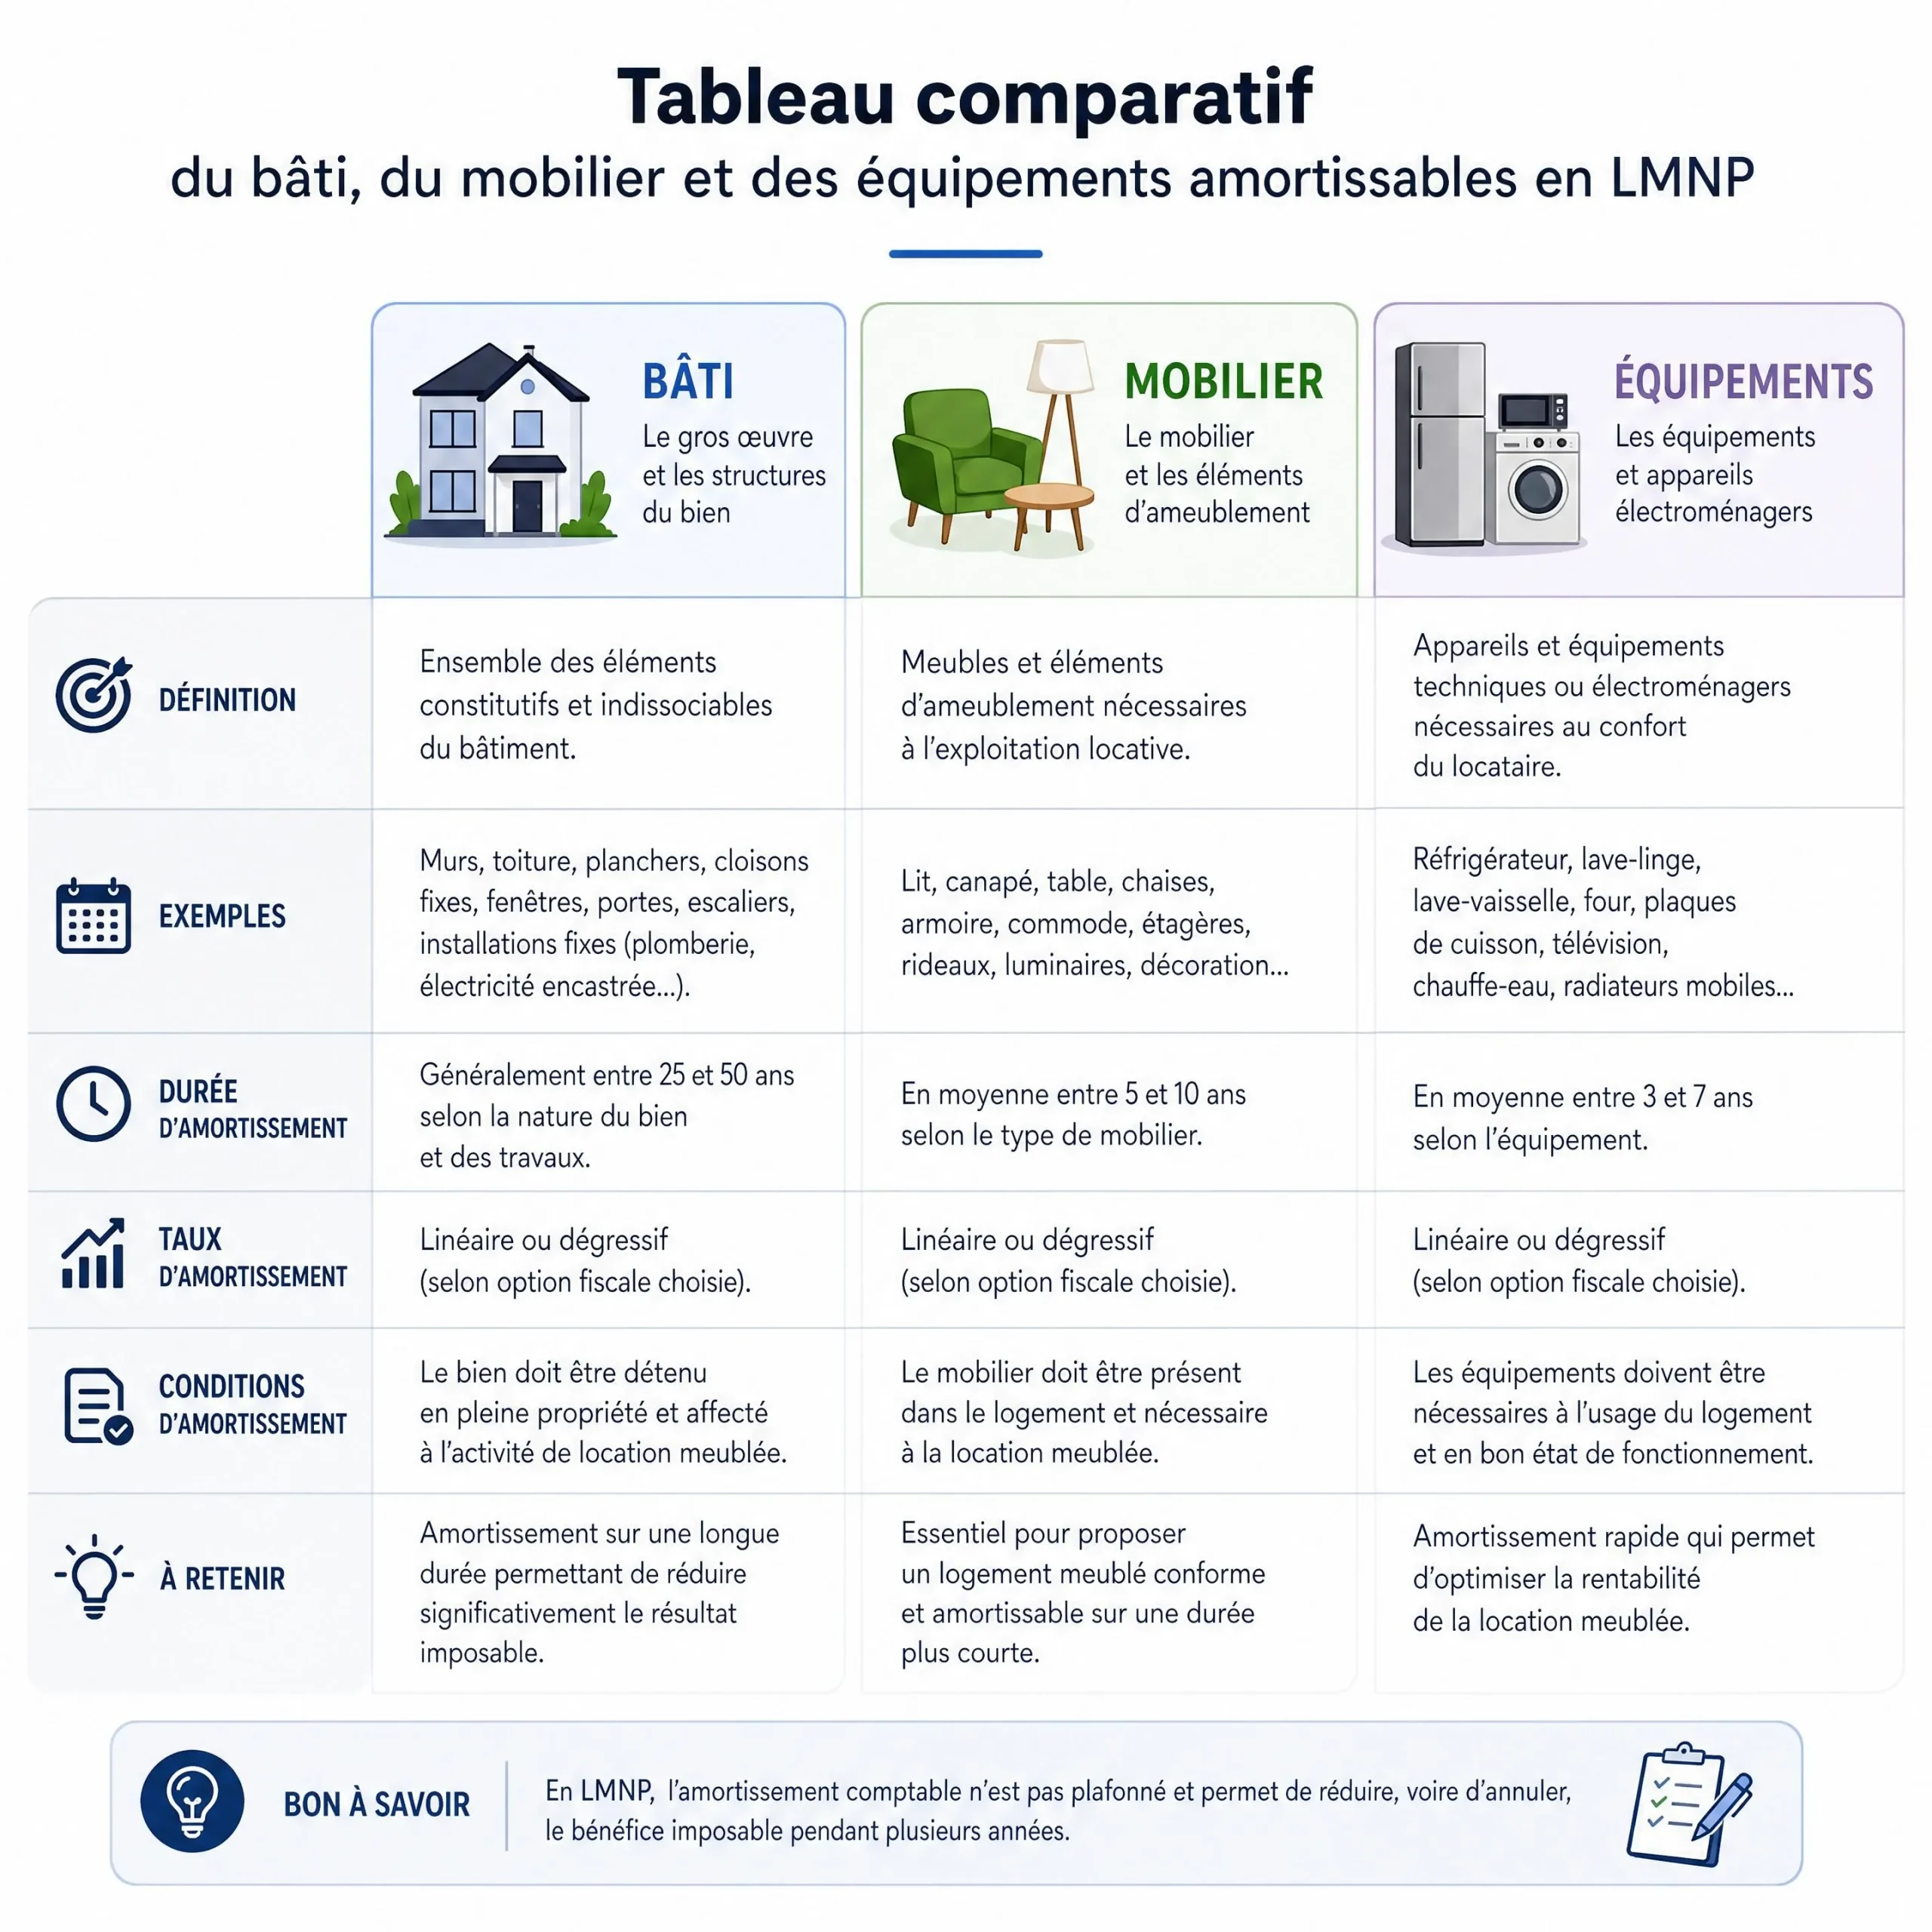
La durée amortissement mobilier LMNP doit correspondre à l’utilisation probable du bien.
Le tableau suivant donne des exemples comptables. Il ne fixe pas de durée universelle.
| Élément | Amortissable ? | Exemple de durée comptable | Base possible | Point de vigilance |
|---|---|---|---|---|
| Terrain | Non | Aucune | Aucune | À distinguer du bâti |
| Bâti | Oui, selon le traitement comptable | Exemple : 20 à 40 ans | Fraction construction | Durée à justifier |
| Mobilier | Oui | Exemple : 5 à 10 ans | Prix facturé | Usure et qualité |
| Électroménager | Oui | Exemple : 5 à 8 ans | Prix facturé | Remplacement fréquent |
| Équipements | Oui | Exemple : 5 à 10 ans | Prix facturé | Nature du matériel |
| Travaux d’entretien | Souvent en charge | Pas nécessairement amortis | Dépense réelle | Analyse selon les travaux |
| Travaux d’amélioration importants | Souvent immobilisés | Exemple : durée du composant | Coût des travaux | Ne pas traiter automatiquement en charge |
| Frais d’acquisition | Selon le traitement retenu | Variable | Frais concernés | À valider avec le comptable |
Les travaux de construction, d’agrandissement ou de transformation importante doivent être analysés séparément.
Une simple peinture peut relever d’une charge. La création d’une pièce ou la rénovation lourde peut être immobilisée.
Le LMNP réel amortissement exige donc une lecture précise des factures.
Le diagnostic de performance énergétique, ou DPE, ne détermine pas directement la durée d’amortissement. Il peut toutefois influencer les travaux nécessaires et la valeur économique du logement.
« La fraction du prix correspondant au terrain ne donne lieu à aucun amortissement »
— BOFiP
Combien l’amortissement LMNP peut-il vous faire économiser ?
L’amortissement peut réduire le bénéfice imposable. Il ne permet pas de connaître seul l’impôt final.
Voici un exemple pédagogique.
Exemple avec régime réel
Supposons :
- recettes de location : 30 000 € ;
- charges déductibles : 12 000 € ;
- amortissements calculés : 10 000 €.
Le calcul devient :
| Élément | Montant |
|---|---|
| Recettes | 30 000 € |
| Charges déductibles | – 12 000 € |
| Résultat avant amortissement | 18 000 € |
| Amortissement fiscalement admis | – 10 000 € |
| Résultat fiscal estimé | 8 000 € |
Le montant imposable est donc de 8 000 €, avant prise en compte de votre situation personnelle.
Avec une tranche marginale d’imposition hypothétique de 11 %, l’impôt sur le revenu correspondant serait d’environ 880 €, hors prélèvements sociaux et autres éléments.
Cet exemple ne constitue pas un calcul personnalisé.
Comparaison simplifiée avec le micro-BIC
Si un abattement de 30 % s’applique à 30 000 € de recettes :
- abattement : 9 000 € ;
- base imposable théorique : 21 000 €.
Dans cet exemple, le régime réel aboutit à une base de 8 000 €. Mais le résultat dépend des règles applicables, des charges et de la situation du logement.
Le régime réel n’est donc pas automatiquement préférable. Il faut comparer les deux options.
Le déficit LMNP location courte durée concerne surtout les charges déductibles. L’amortissement ne doit pas être utilisé pour fabriquer artificiellement un déficit fiscal.
Amortissement LMNP : 6 erreurs à éviter
La définition suivante résume le principal risque : une erreur comptable peut réduire l’intérêt du régime réel.
1. Amortir le terrain
Le terrain ne s’amortit pas. Seule la fraction correspondant à la construction peut être concernée.
2. Utiliser une durée automatique
La durée amortissement mobilier LMNP n’est pas toujours de cinq ans. Cette durée peut servir d’exemple pour certains biens. Elle ne convient pas à toutes les situations.
3. Confondre charge et amortissement
Une charge est généralement déduite l’année où elle est engagée.
Un amortissement répartit le coût sur plusieurs années.
Les deux mécanismes ne doivent pas être mélangés.
4. Croire que l’impôt devient toujours nul
Le régime réel peut réduire fortement le résultat fiscal. Il ne garantit pas un impôt nul.
Vos autres revenus, votre tranche d’imposition et les prélèvements sociaux comptent aussi.
5. Oublier les équipements remplacés
Un équipement remplacé peut nécessiter une sortie comptable de l’ancien bien. Le nouveau matériel doit être enregistré séparément.
6. Ignorer la revente
Depuis les cessions réalisées à compter du 15 février 2025, les amortissements fiscalement déduits au régime réel peuvent modifier le calcul de la plus-value immobilière des LMNP.
Cette règle comporte des exceptions et nécessite une analyse actualisée.
« Pour les cessions réalisées à compter du 15 février 2025, les amortissements déduits peuvent être pris en compte dans le calcul de la plus-value »
— impots.gouv.fr
Exemple d’amortissement LMNP en location courte durée dans le Béarn
L’amortissement LMNP location saisonnière devient plus clair avec un exemple concret.
Michel et Anne possèdent une maison familiale dans le Béarn. Ils la louent quelques semaines par an. Ils souhaitent développer la réservation directe, sans dépendre entièrement d’Airbnb et de Booking.
Lors de la première année, leurs recettes atteignent 24 000 €. Ils ont payé 8 000 € de charges. Ils ont aussi acheté 12 000 € de mobilier et d’équipements.
« Nous pensions que l’amortissement était une réduction d’impôt automatique. Nous avons compris qu’il réduisait surtout notre résultat fiscal », expliquent-ils.
Leur expert-comptable a séparé le terrain, le bâti, les travaux et le mobilier. Il a retenu des durées cohérentes avec chaque composant.
« Dans mon expérience, les propriétaires sont souvent rassurés quand on sépare les notions une par une », explique Pierre Tellep, fondateur d’Eldorado Immobilier.
Michel et Anne ont conservé les factures, l’inventaire et les justificatifs. Ils peuvent désormais comparer chaque année le micro-BIC et le régime réel.
Amortissement LMNP : ce qu’il faut retenir
- L’amortissement LMNP location courte durée concerne surtout le régime réel.
- Le terrain n’est pas amortissable, contrairement à la fraction correspondant au bâti.
- Le mobilier, l’électroménager et certains travaux peuvent être amortis.
- Les durées sont des choix comptables cohérents, pas des règles identiques pour tous.
- La revente doit être étudiée depuis l’évolution des règles applicables aux cessions réalisées depuis le 15 février 2025.
Pour aller plus loin, consultez notre guide sur le régime fiscal de la location saisonnière en 2026. Vous pouvez aussi comparer le LMNP réel et le micro-BIC, comprendre le micro-BIC en location saisonnière et vérifier le seuil de 23 000 euros et le passage éventuel en LMP. Si vous êtes retraité, consultez également notre article sur la location saisonnière et la retraite.
Selon Pierre Tellep, fondateur d’Eldorado Immobilier, « l’objectif est de louer plus, en direct, tout en gardant une fiscalité compréhensible et sécurisée ». Avant de choisir le LMNP réel amortissement, faites vérifier votre situation. C’est particulièrement important si vous détenez plusieurs logements, approchez les seuils LMNP/LMP, avez réalisé de gros travaux ou envisagez une revente.
L’essentiel en 3 points
Au régime réel, l’amortissement LMNP réduit le résultat fiscal dans la limite des loyers diminués des autres charges. Il ne peut donc pas créer ou aggraver à lui seul un déficit fiscal.
Le terrain n’est pas amortissable. Seuls le bâti et les éléments qui perdent de la valeur avec le temps peuvent l’être, selon des durées adaptées à chaque composant.
Faites vérifier par un professionnel le traitement des travaux, les amortissements reportés et les conséquences d’une revente. Pour les cessions réalisées depuis le 15 février 2025, les amortissements déduits au régime réel sont en principe réintégrés dans le calcul de la plus-value LMNP.
Ce résumé présente les règles générales. Le traitement fiscal dépend de la situation du propriétaire, du logement et des opérations comptabilisées.
J’espère que vous appréciez la lecture de cet article.
Vous ne savez pas trop combien votre investissement immobilier va vous rapporter en courte durée ?
Vous voulez savoir comment vous situer par rapport à la concurrence ?
Savez vous que 87% des millionnaires de l’immobilier louer en courte durée ont commencé par convaincre leur banquier grâce à une étude de marché ?
J’ai développé un outil qui utilise le Big Data pour réaliser pour vous une étude de marché parfaite.
Vous saurez exactement combien vous allez gagner, si l’investissement est rentable et comment vous démarquer de la concurrence :
FAQ
L’amortissement LMNP location courte durée est-il obligatoire ?
Au régime réel, l’amortissement doit être traité correctement dans la comptabilité. Vous ne pouvez pas choisir des durées fantaisistes. Les composants doivent être identifiés selon leur nature. Si vous débutez, demandez l’aide d’un expert-comptable spécialisé en location meublée.
Quelle est la durée amortissement mobilier LMNP ?
Il n’existe pas une durée unique pour tout le mobilier. Un exemple courant peut être de cinq à dix ans. La durée dépend de la qualité, de l’usage et de la durée probable d’utilisation. Un canapé, une literie et un appareil électroménager peuvent recevoir des traitements différents.
L’amortissement peut-il créer un déficit LMNP location courte durée ?
En principe, l’amortissement ne peut pas créer ou aggraver un déficit fiscal en LMNP. Il est déduit dans une limite fiscale. Les charges déductibles peuvent, elles, produire un déficit reportable sur les futurs bénéfices de location meublée non professionnelle, selon les règles applicables.
Les travaux sont-ils toujours amortissables ?
Non. Certains travaux d’entretien peuvent être déduits comme charges. Des travaux importants, comme une extension ou une rénovation lourde, peuvent être immobilisés puis amortis. La qualification dépend de la nature exacte des travaux. Conservez les devis, factures et descriptifs.
Le micro-BIC permet-il de déduire l’amortissement ?
Non. Le micro-BIC applique un abattement forfaitaire sur les recettes. Vous ne déduisez pas séparément les charges réelles ni l’amortissement. Si vos dépenses sont importantes, comparez le micro-BIC et le régime réel avant de choisir.
Que se passe-t-il en cas de revente ?
La fiscalité de la revente a évolué. Pour certaines cessions réalisées depuis le 15 février 2025, les amortissements déduits peuvent réduire le prix d’acquisition retenu pour calculer la plus-value. Faites vérifier le calcul avant toute signature, surtout si le bien est ancien ou fortement amorti.
Qu’en pensez vous ?
Vous êtes libre de laisser un commentaire ci-dessous


