Vous envisagez d’investir à Bali pour la location saisonnière en 2026 et vous vous interrogez sur les modalités de financement ? Il est important de noter d’emblée qu’en tant qu’étranger, obtenir un prêt immobilier classique auprès d’une banque balinaise est extrêmement complexe, voire impossible pour les non-résidents. La majorité des investisseurs internationaux financent leur achat par apport personnel, en utilisant des structures juridiques comme le Hak Pakai, Leasehold ou PT PMA à Bali ou via des plans de paiement échelonnés proposés par les promoteurs. Il existe cependant des alternatives, comme le refinancement d’un patrimoine existant dans votre pays de résidence.
Ce guide vous aide à structurer votre projet en toute sérénité.
Comprendre l’investissement immobilier à Bali pour un étranger
L’investissement immobilier à Bali pour un étranger désigne l’ensemble des mécanismes permettant de couvrir le coût d’acquisition d’un bien sans être citoyen indonésien. Puisque la loi interdit aux étrangers de détenir le titre de pleine propriété (Hak Milik), ces solutions reposent sur des structures juridiques comme le leasehold (bail) ou la création d’une société PT PMA pour détenir des droits d’usage ou de construction (HGB). Bien comprendre ces options est la première étape pour définir votre stratégie.
En bref : Un étranger ne peut pas obtenir un prêt immobilier traditionnel en nom propre à Bali. Le financement repose quasi exclusivement sur l’apport personnel ou des solutions alternatives de structuration financière.
Pourquoi le financement est crucial pour réussir son investissement immobilier à Bali ?
Le financement est le levier qui permet d’accélérer la constitution de votre patrimoine tout en conservant une réserve de liquidités pour les imprévus. Pour un propriétaire senior, l’enjeu est de maintenir un équilibre entre le rendement potentiel de votre projet et la préservation de votre capital retraite. De plus, avant de vous lancer, il est indispensable de connaître les meilleures zones pour investir à Bali en 2026 pour maximiser vos chances de réussite.
- Effet de levier : Emprunter permet de multiplier la surface financière de votre investissement.
- Gestion de trésorerie : Conserver une épargne de sécurité est vital pour faire face aux coûts de maintenance ou aux fluctuations saisonnières du marché.
- Comparaison : Contrairement à l’achat comptant qui immobilise tout votre capital, le financement (quand il est possible) permet de diversifier vos investissements.
Quelles solutions pour financer son achat et sécuriser son investissement à Bali ?
Prêt bancaire indonésien (KPR)
Certaines banques locales proposent des prêts (KPR – Kredit Pemilikan Rumah) aux étrangers, mais ils sont strictement réservés aux résidents possédant un KITAS ou KITAP (permis de séjour).
- Avantages : Emprunt en devise locale.
- Limites : Taux élevés, conditions très restrictives, nécessite une preuve de revenus locaux.
Financement depuis votre pays de résidence
Si vous êtes propriétaire en France, vous pouvez solliciter un prêt hypothécaire ou un crédit de trésorerie adossé à votre patrimoine immobilier français.
- Avantages : Taux européens, procédure connue.
- Limites : Les banques françaises financent rarement l’acquisition directe à l’étranger ; il s’agit souvent d’un prêt de trésorerie.
Apport personnel et achat comptant
C’est la méthode la plus courante et la plus sécurisée à Bali.
- Avantages : Simplicité administrative, pas de dépendance bancaire.
- Limites : Nécessite une épargne importante dès le départ.
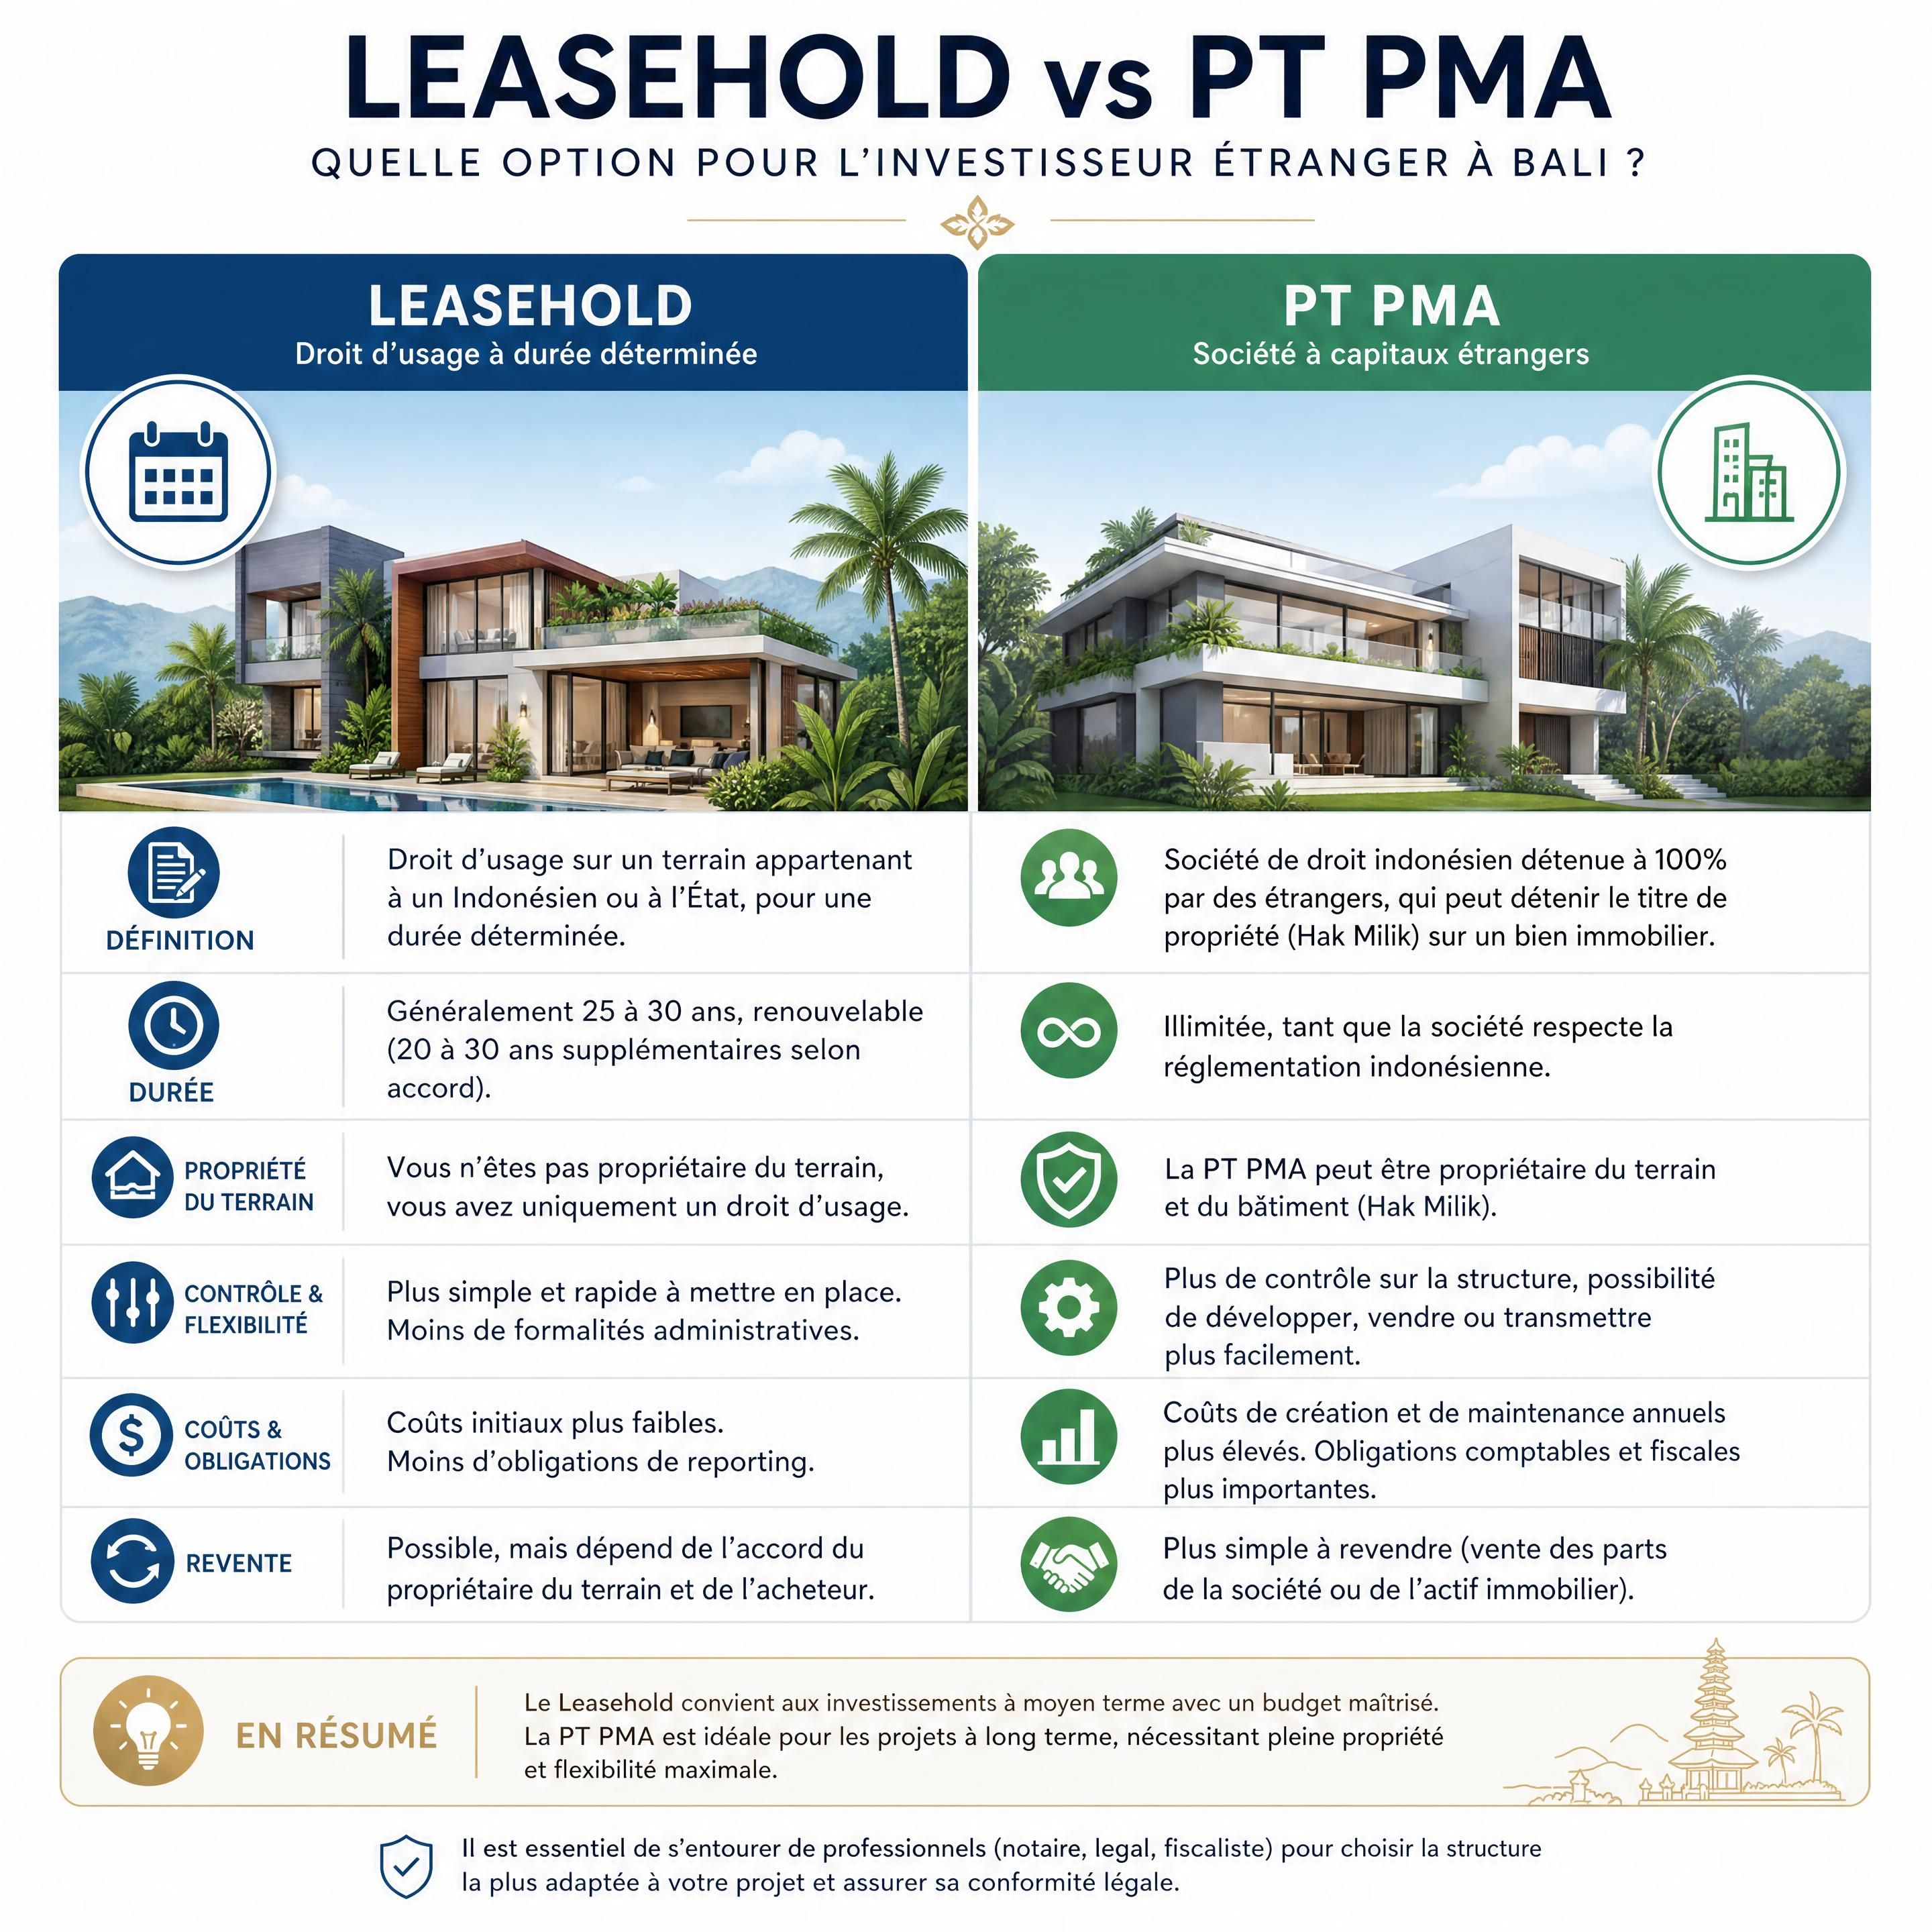
Société PT PMA (Perseroan Terbatas Penanaman Modal Asing)
Créer une société permet d’acquérir des droits de type HGB (Hak Guna Bangunan – Droit de construire). C’est souvent la solution privilégiée pour ceux qui souhaitent se lancer dans la PT PMA à Bali : comment créer sa société pour louer en Airbnb légalement.
- Avantages : Structure légale reconnue pour l’activité commerciale.
- Limites : Frais de création et de gestion annuels, conformité comptable obligatoire.
Leasehold (Hak Sewa) financé par étapes
Certains promoteurs permettent de payer le leasehold en plusieurs tranches durant la construction.
- Avantages : Gestion de la trésorerie facilitée.
- Limites : Bien vérifier la solidité du promoteur.
Comment monter son dossier de financement et obtenir les fonds ?
- Définir le droit immobilier visé : Choisissez entre leasehold (bail) ou HGB via PT PMA.
- Établir le budget total : Incluez le prix du bien, mais aussi les frais de notaire (PPAT), les taxes, et les frais de création de société.
- Préparer les justificatifs : Réunissez vos preuves de revenus et votre historique bancaire.
- Vérifier la capacité de remboursement : Soyez conservateur, surtout si vous comptez sur les revenus Airbnb.
- Choisir les interlocuteurs : Entourez-vous d’un notaire (PPAT) indépendant et d’un avocat spécialisé.
- Faire contrôler les contrats : Ne signez jamais un document en indonésien sans traduction certifiée.
- Sécuriser les transferts : Utilisez des services de change professionnels pour limiter les frais bancaires.
- Prévoir un plan B : Que se passe-t-il si le taux d’occupation est inférieur aux attentes ?
Alternative senior : Si les outils numériques vous semblent complexes, demandez à votre avocat ou conseiller financier de vous fournir une version papier de chaque étape et de réaliser les virements via votre agence bancaire habituelle.
Budget prévisionnel et apport pour un investissement immobilier à Bali
| Poste de dépense | Estimation (Indicatif) | Point de vigilance |
|---|---|---|
| Prix d’achat / Bail | Variable | Dépend de la zone et du titre |
| Frais de société (PT PMA) | ~ 1500 – 3000 € | Capital libéré requis (2,5 Mds IDR) |
| Frais notariés (PPAT) | ~ 1% – 5% | À vérifier avec le notaire |
| Réserve de sécurité | 10% – 15% | Indispensable pour l’exploitation |
Source : Données agrégées basées sur les pratiques du marché 2026. Note : Ces chiffres sont des estimations et varient selon le dossier.
Optimiser le rendement locatif à Bali : calculs et stratégie
Selon Pierre Tellep, fondateur d’Eldorado Immobilier, « le succès d’un investissement locatif ne repose pas sur une promesse de rendement, mais sur une gestion rigoureuse des coûts et une étude de marché prudente ». Pour évaluer la viabilité de votre projet, il est essentiel d’analyser la Rentabilité Airbnb à Bali en tenant compte des réalités locales.
Pour calculer votre rentabilité, prenez en compte :
- RevPAR (Revenu par Nuit Disponible) : Chiffre d’affaires divisé par le nombre de jours.
- Charges : Entretien, personnel, taxes, commissions plateformes.
- Marge de sécurité : Prévoyez toujours une vacance locative de 30% dans vos simulations.
Exemple hypothétique : Pour une villa à 200 000 €, un RevPAR prudent de 80 €/nuit avec un taux d’occupation de 60% génère un revenu brut annuel, duquel il faut soustraire 30% de frais de gestion et taxes avant de calculer le remboursement.
Les erreurs à éviter pour sécuriser son investissement
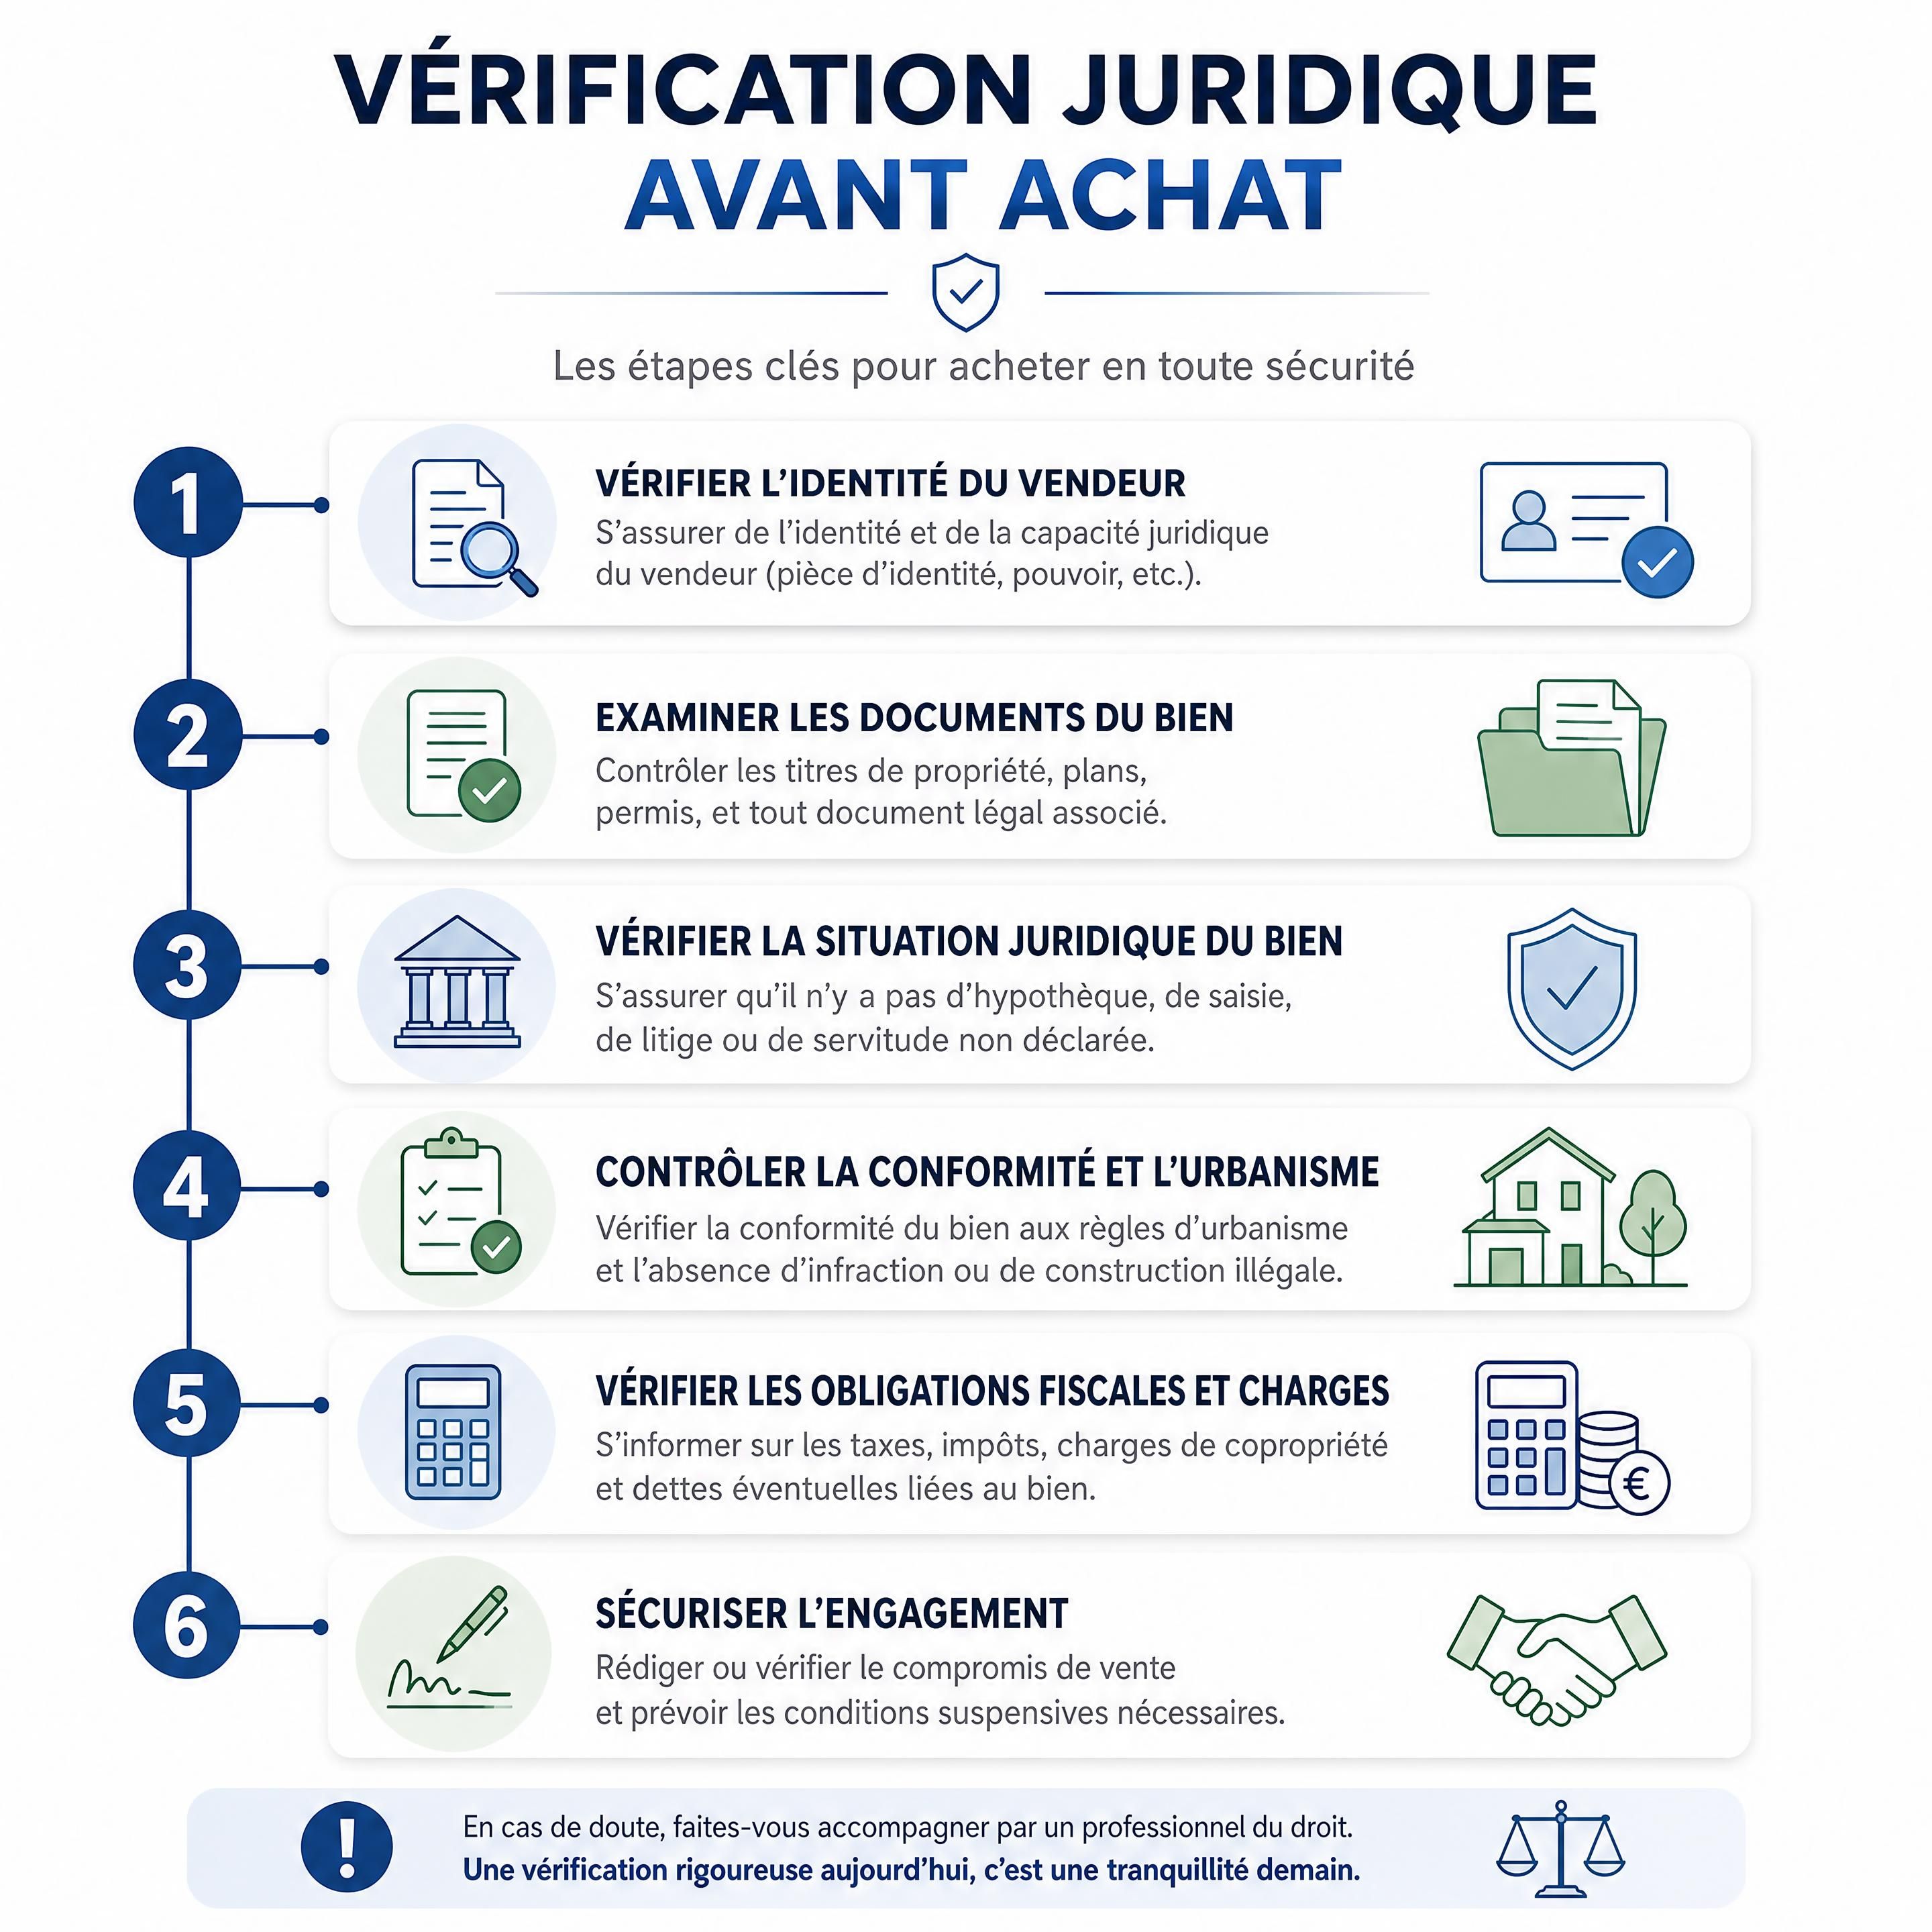
- Croire en la pleine propriété : N’achetez jamais en pensant détenir un titre Hak Milik en nom propre.
- Utiliser un prête-nom : C’est illégal et vous expose à la perte totale de votre investissement.
- Négliger l’avocat indépendant : Ne vous contentez jamais de l’avocat recommandé par le vendeur.
- Sous-estimer les coûts cachés : Taxes, entretien et frais de change peuvent alourdir la facture de 20%.
- Ignorer le risque de change : Vos revenus sont en IDR ou USD, vos charges ou emprunts peuvent être en EUR.
- Oublier le plan de sortie : Comment revendrez-vous votre bail ou vos parts de société dans 10 ans ?
- Négliger les facteurs externes : Il est crucial de bien comprendre la Saisonnalité et taux d’occupation à Bali pour ne pas surestimer vos revenus annuels.
Cas concret : Michel, 68 ans, investit à Bali depuis la France
Michel souhaite diversifier ses revenus de retraite. Prudent, il n’utilise pas tout son capital.
Il investit alors dans une villa en leasehold de 25 ans à Ubud. Il apporte 60% du montant via son épargne et utilise une ligne de trésorerie en France pour le reste. Il fait appel à un avocat indépendant pour valider le contrat de bail et s’assure que le titre est bien enregistré au BPN (Bureau National des Terres). Il garde 20 000 € de réserve pour les travaux de rénovation et les imprévus.
Cette approche prudente lui permet de percevoir des loyers sans mettre en péril sa sécurité financière.
Chiffres Clés
📊 15-20% : Rendement locatif brut moyen annuel constaté sur les villas bien gérées à Bali (Source : Marché 2026)
💡 60% : Taux d’occupation moyen à viser pour une simulation prudente de rentabilité (Source : Analyse de marché Eldorado)
Conclusion
Réussir son investissement immobilier à Bali nécessite une approche rigoureuse, surtout en l’absence de financement bancaire classique pour les étrangers. En privilégiant les structures juridiques adaptées, en maîtrisant les coûts et en anticipant les fluctuations du marché, vous pouvez transformer votre projet en une source de revenus durable. Prenez le temps de vous entourer d’experts indépendants et de valider chaque étape de votre structuration financière. Pour aller plus loin et sécuriser votre projet, consultez notre guide pilier sur l’investissement Airbnb à Bali et téléchargez notre outil gratuit de calcul de rentabilité.
FAQ
Un Français peut-il obtenir un prêt à Bali ?
Non, pas en tant que particulier non-résident. Les prêts locaux sont réservés aux détenteurs de permis de séjour (KITAS/KITAP).
Peut-on emprunter en France pour acheter à Bali ?
Oui, via un prêt de trésorerie ou une hypothèque sur un bien situé en France, car les banques ne financent pas directement l’achat à l’étranger.
Faut-il créer une société ?
Oui, si vous souhaitez détenir un droit de type HGB, une PT PMA est obligatoire. Pour un simple leasehold, ce n’est pas requis.
Quelle différence entre leasehold et Hak Pakai ?
Le leasehold est un bail de droit privé, tandis que le Hak Pakai est un titre enregistré auprès de l’État, réservé aux résidents.
Quel apport prévoir ?
Il est conseillé de disposer d’au moins 150 000 € pour structurer un projet sérieux, incluant les frais juridiques et une réserve.
Peut-on financer un bien destiné à Airbnb ?
Oui, mais le financement doit provenir de fonds propres ou de prêts extérieurs au marché indonésien.
Quels professionnels consulter ?
Un notaire (PPAT) local, un avocat indépendant et un conseiller fiscal spécialisé dans les flux internationaux.


