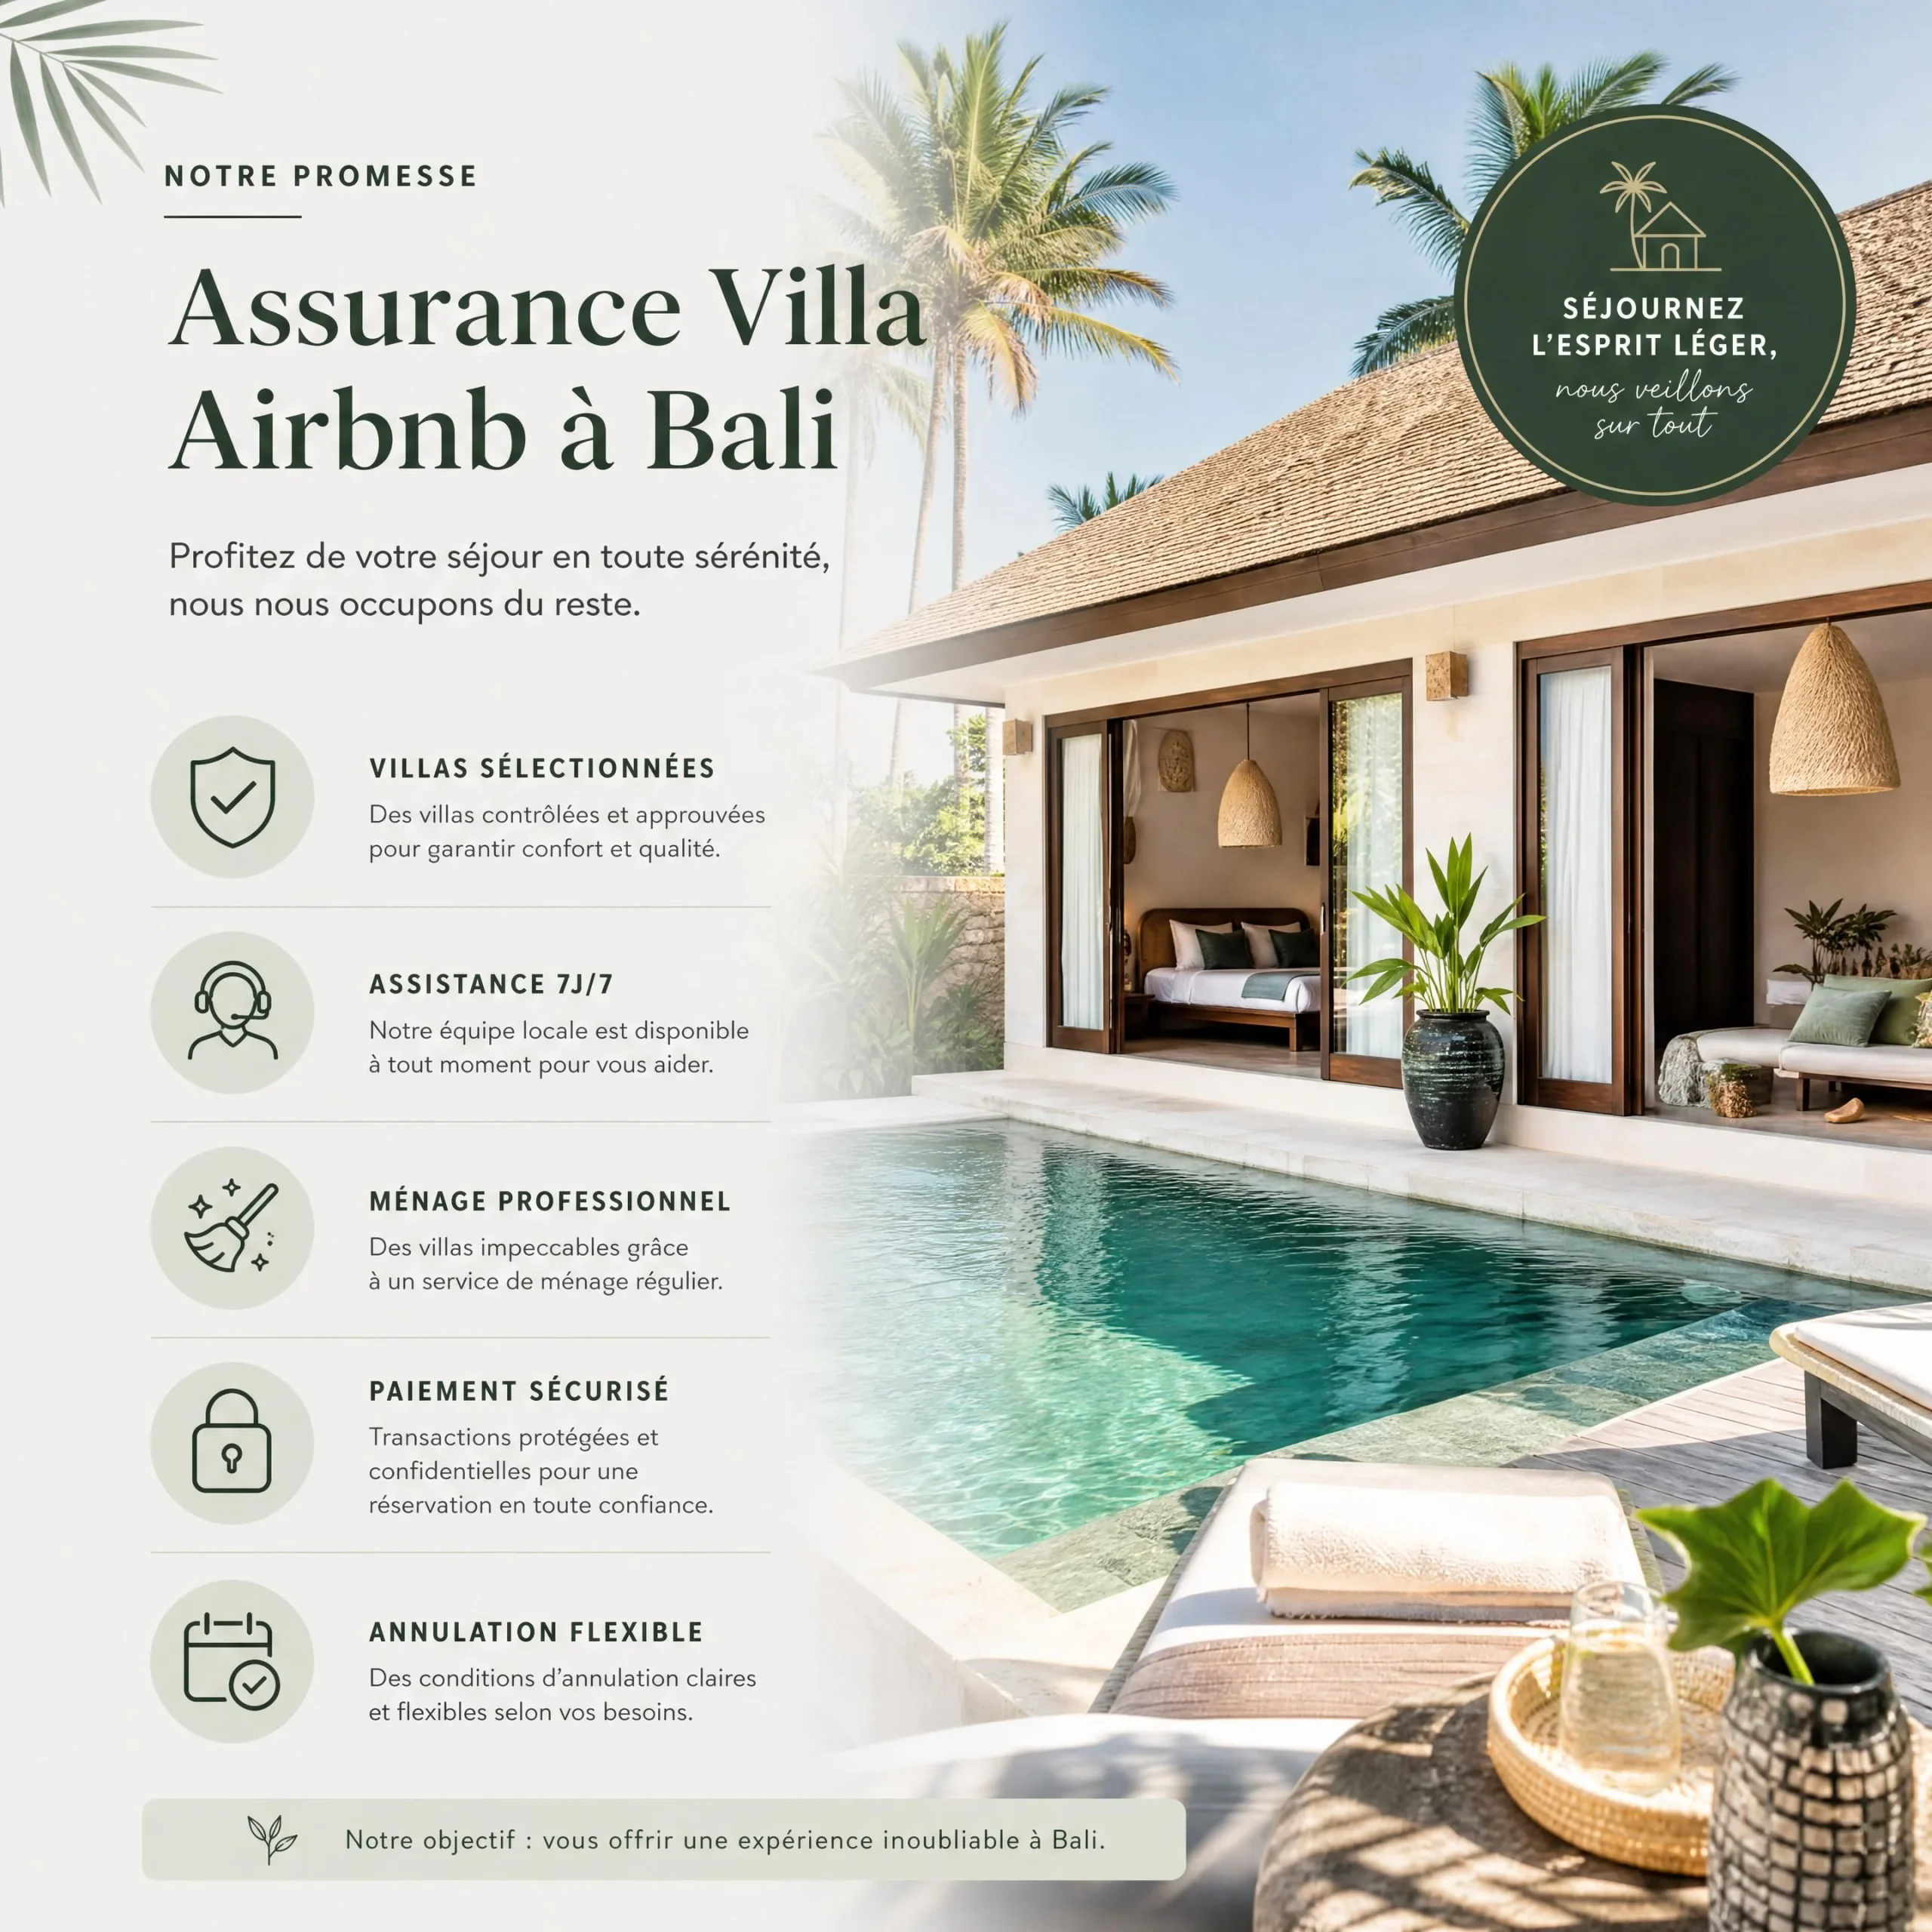
Assurer une villa Airbnb à Bali demande plus qu’une simple assurance habitation. Votre contrat doit couvrir les dommages aux bâtiments, les équipements, les voyageurs, mais aussi certains risques naturels comme les séismes, les inondations et les retombées de cendres volcaniques. La première étape consiste à déclarer correctement l’activité de location saisonnière, notamment lorsqu’elle est exploitée par une PT PMA, c’est-à-dire une société indonésienne à capitaux étrangers. AirCover d’Airbnb peut compléter votre protection, mais ne remplace pas une assurance locale ou internationale adaptée à votre situation.
Qu’est-ce que l’assurance villa Airbnb à Bali ?
L’assurance villa Airbnb à Bali protège un logement exploité en location saisonnière contre les dommages matériels, les réclamations des voyageurs et certaines pertes financières.
Elle peut être souscrite auprès d’un assureur indonésien, d’un courtier international ou proposée en complément d’autres protections, comme AirCover d’Airbnb.
En bref : une assurance habitation classique ne couvre pas forcément une activité commerciale de location touristique. Le contrat doit mentionner clairement l’usage de la villa, la présence de voyageurs payants et, si nécessaire, la société qui exploite le bien.
L’assurance doit également distinguer plusieurs éléments :
- le bâtiment et ses installations ;
- le mobilier et les équipements ;
- la piscine, les dépendances et les aménagements extérieurs ;
- la responsabilité civile envers les voyageurs ;
- les salariés, prestataires ou employés de maison ;
- la perte de revenus après un sinistre ;
- les catastrophes naturelles à Bali.
Selon les contrats, les séismes, les inondations, les glissements de terrain ou les éruptions volcaniques peuvent être exclus de la garantie de base. Ils nécessitent souvent une extension spécifique.
Pourquoi souscrire une assurance spécifique pour votre villa à Bali ?
Assurer sa villa à Bali protège votre patrimoine et votre rentabilité contre des événements que vous ne pouvez pas maîtriser.
Bali offre un environnement très attractif pour la location saisonnière. Mais l’île connaît aussi une forte humidité, des pluies intenses, des mouvements sismiques et une activité volcanique réelle.
La saison des pluies peut provoquer :
- des infiltrations par les toitures ;
- des remontées d’eau ;
- des dégâts sur les murs et les plafonds ;
- des courts-circuits ;
- la dégradation rapide du mobilier ;
- des glissements de terrain sur certains terrains en pente.
Les séismes constituent un autre sujet important. L’Indonésie se situe dans une zone tectonique active. Les autorités indonésiennes incluent Bali dans les zones faisant l’objet d’une surveillance des risques sismiques et de tsunami.
« Le système InaTEWS fournit des informations d’alerte et de prévention relatives aux séismes et aux tsunamis en Indonésie »
— BMKG, Indonesia Tsunami Early Warning System
Le volcanisme doit aussi être pris au sérieux. Le mont Agung, situé à Bali, a connu des éruptions historiques. Les retombées de cendres peuvent endommager les systèmes de filtration, les climatiseurs, les équipements de piscine et les toitures.
Selon Pierre Tellep, fondateur d’Eldorado Immobilier, « une bonne assurance ne sert pas seulement à réparer un sinistre. Elle sert surtout à éviter qu’un incident transforme un investissement rentable en problème financier durable ».
La rentabilité est directement concernée. Une villa fermée pendant plusieurs semaines peut continuer à générer :
- les frais de personnel ;
- les frais de gardiennage ;
- les abonnements internet et énergie ;
- les taxes et frais administratifs ;
- les remboursements éventuels ;
- les coûts de nettoyage et de remise en état.
Pour bien calculer votre rendement, consultez aussi notre article sur la Rentabilité Airbnb à Bali. Votre assurance doit apparaître parmi les charges réelles de l’exploitation.
Quelles garanties indispensables pour protéger votre investissement locatif ?
Les garanties indispensables couvrent les dommages au bâtiment, les voyageurs, les risques naturels et les revenus locatifs.
Responsabilité civile hôte
La responsabilité civile hôte couvre les conséquences financières d’un dommage causé à un voyageur ou à un tiers.
Elle peut intervenir lorsqu’un voyageur :
- chute dans un escalier ;
- se blesse autour de la piscine ;
- subit un dommage lié à une installation électrique ;
- est victime d’un problème dans la villa ;
- endommage involontairement le bien d’un voisin.
AirCover d’Airbnb comprend une assurance responsabilité civile hôte annoncée à hauteur de 1 million de dollars dans les conditions générales du programme. Cette protection dépend toutefois des règles, exclusions et conditions applicables au séjour concerné.
« AirCover for Hosts comprend une assurance responsabilité civile hôte annoncée à hauteur de 1 million de dollars et une protection contre les dommages causés par les voyageurs » — Airbnb Help Center
Cette garantie ne doit donc pas être considérée comme une assurance générale de votre activité. Elle ne couvre pas nécessairement vos réservations directes, vos autres plateformes ou les périodes sans réservation Airbnb.
Dommages aux biens et incendie
Cette garantie couvre les dommages subis par le bâtiment et son contenu.
Il faut vérifier la protection concernant :
- l’incendie ;
- les dégâts électriques ;
- les dégâts des eaux ;
- le vol avec effraction ;
- les bris de glace ;
- les installations techniques ;
- les climatiseurs et chauffe-eau ;
- les équipements de piscine ;
- les meubles et appareils électroménagers.
Le contrat doit préciser si la valeur déclarée correspond au coût de reconstruction ou à la valeur actuelle du bâtiment. Ces deux montants peuvent être très différents.
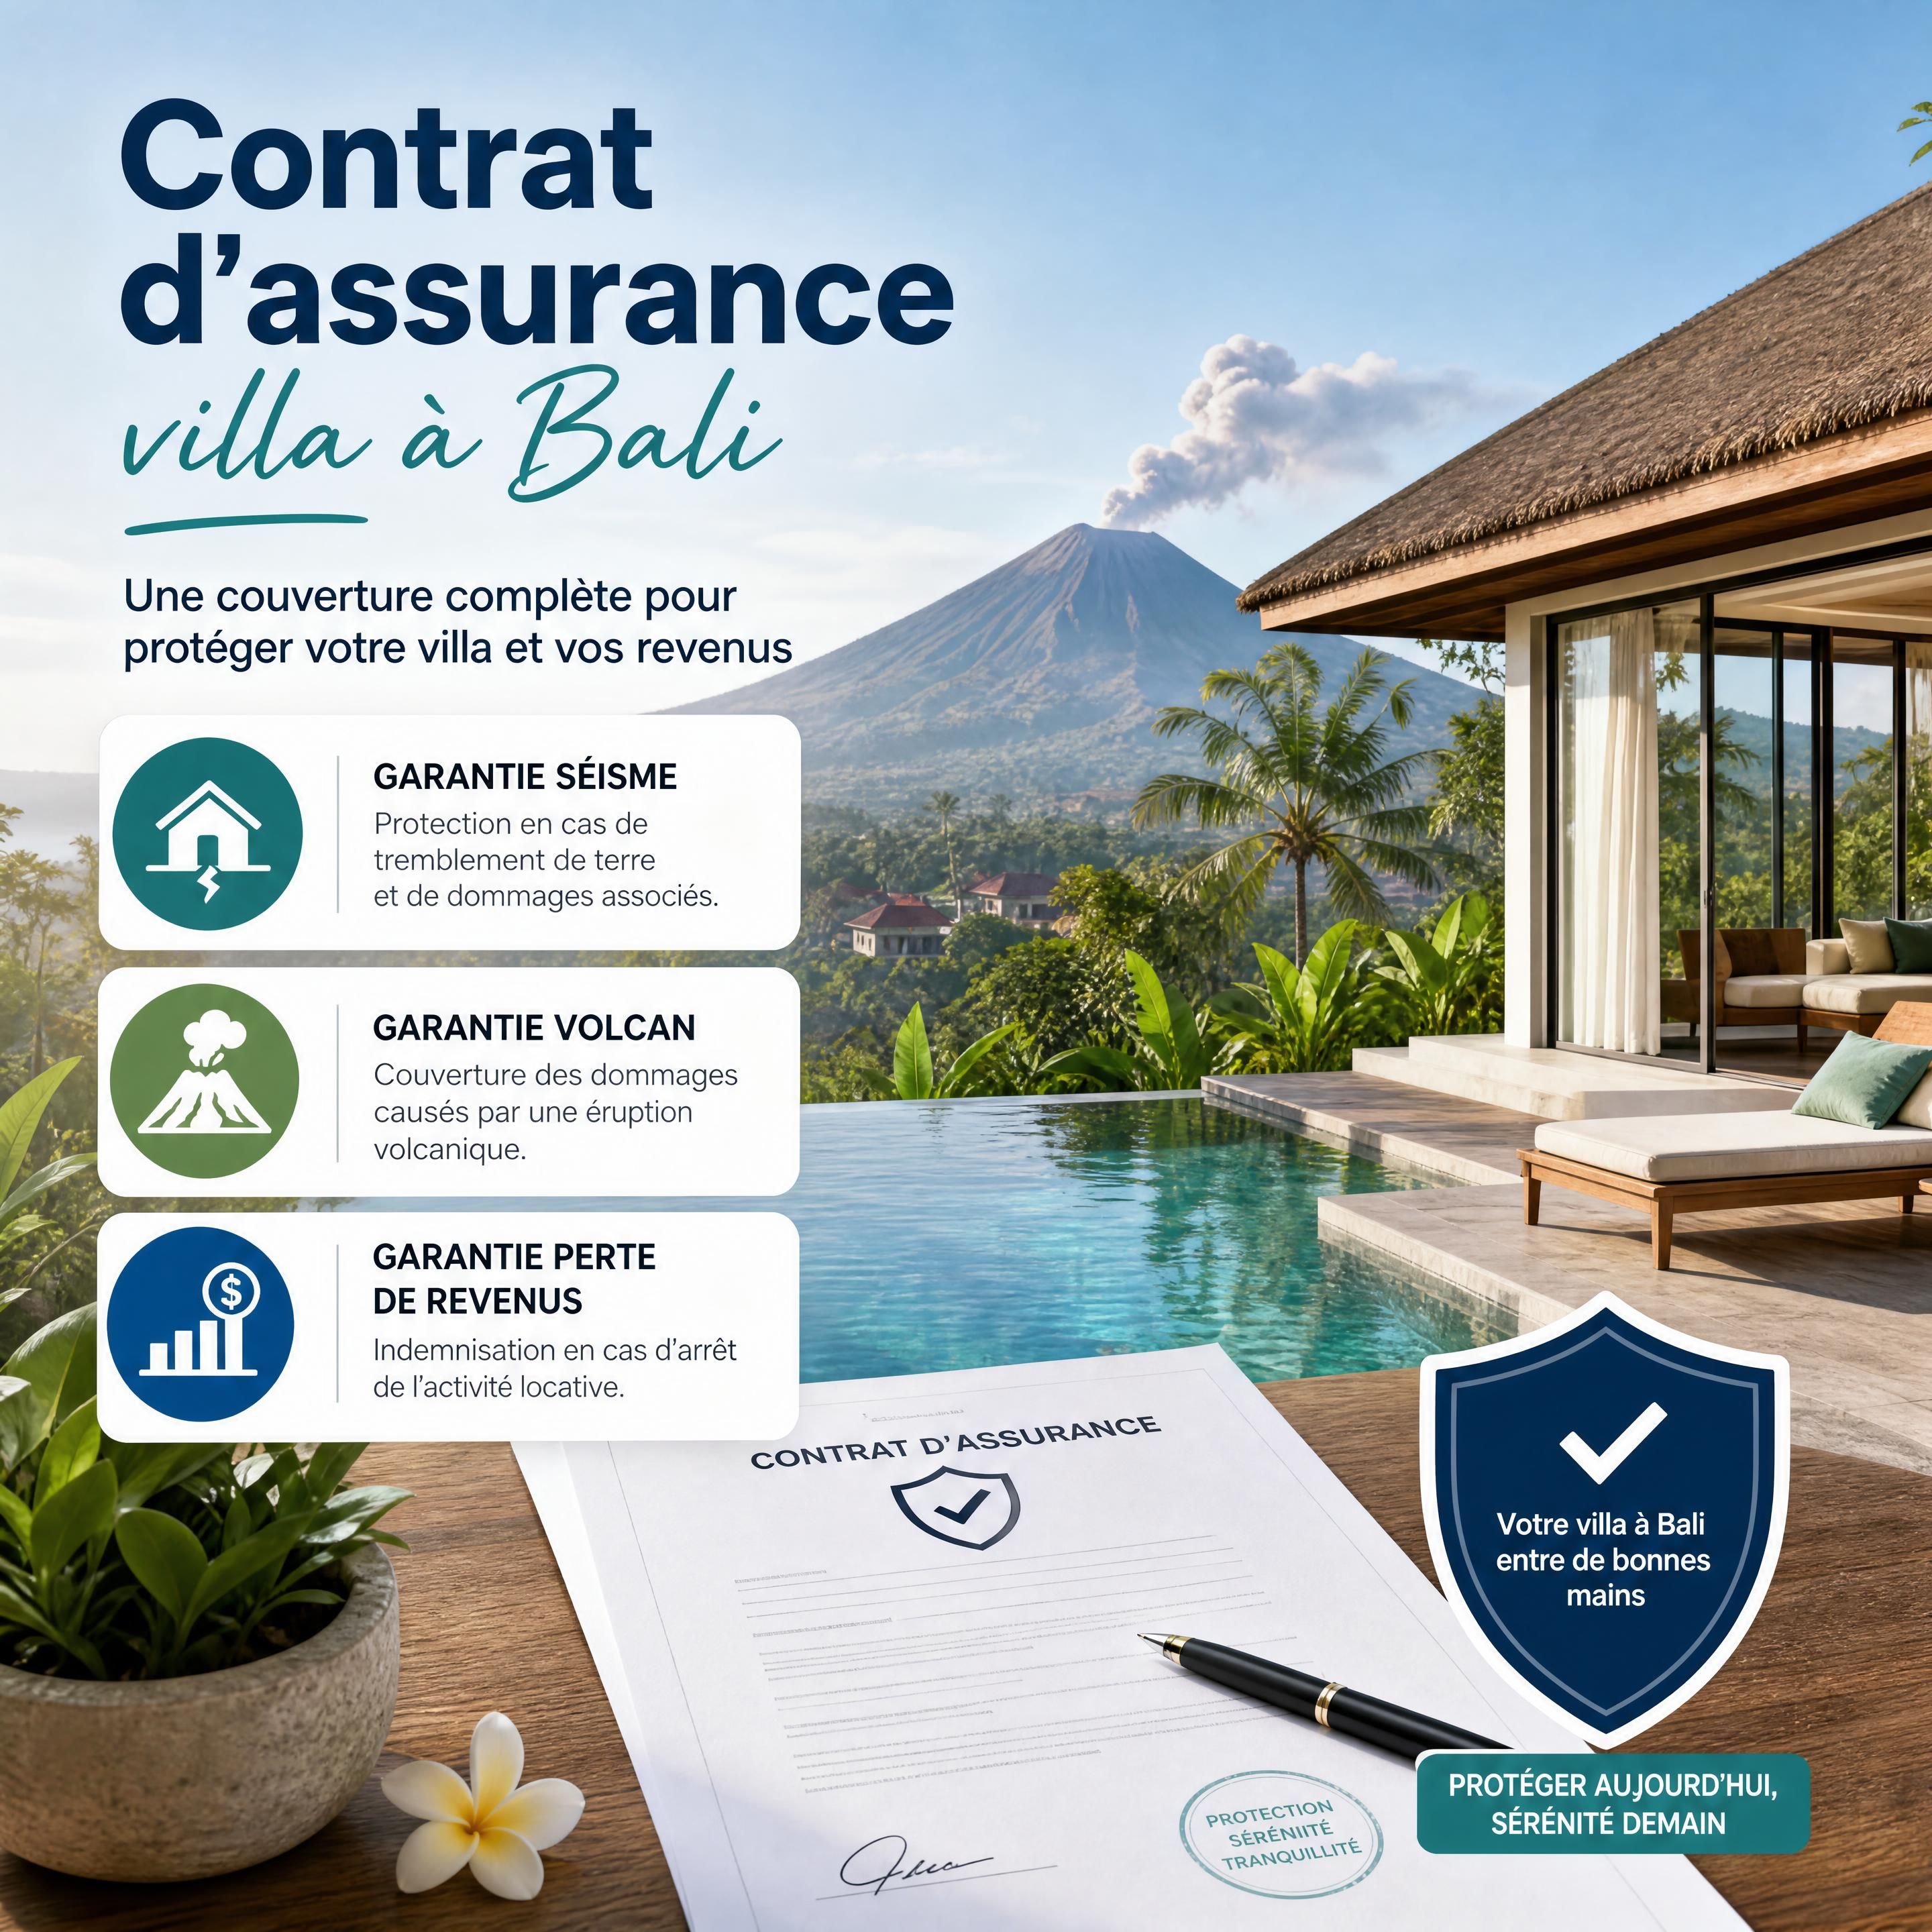
Option catastrophes naturelles et séismes
L’option catastrophes naturelles couvre certains événements naturels qui sont souvent exclus des contrats standards.
Demandez une confirmation écrite concernant :
- les tremblements de terre ;
- les répliques ;
- les glissements de terrain ;
- les inondations ;
- les mouvements de terrain ;
- les tsunamis ;
- les dommages indirects liés à un séisme.
Une police peut couvrir le bâtiment mais exclure les fondations, les murs de soutènement ou les piscines. Il faut donc lire le détail des garanties.
Option risques volcaniques et retombées de cendres
L’option risques volcaniques protège contre les conséquences d’une activité éruptive, lorsque le contrat les accepte.
Elle peut concerner :
- les retombées de cendres ;
- les projections volcaniques ;
- les coulées de boue volcaniques ;
- les dégâts causés aux toitures ;
- les dommages aux équipements ;
- la fermeture administrative de la zone.
Le simple fait de souscrire une garantie « catastrophe naturelle » ne signifie pas automatiquement que l’éruption volcanique est incluse. Le mot « volcan » doit apparaître clairement dans les conditions particulières ou dans une extension.
Zurich Indonesia présente, pour certaines assurances de biens, des garanties spécifiques relatives aux séismes, tsunamis et éruptions volcaniques. Cela montre l’importance de demander une extension explicitement rédigée.
« Certaines garanties de biens proposées en Indonésie distinguent les risques de séisme, tsunami et éruption volcanique » — Zurich Indonesia
Perte d’exploitation ou perte de revenus locatifs
La perte d’exploitation indemnise tout ou partie des revenus perdus après un sinistre garanti.
Cette protection peut être utile si la villa doit être :
- évacuée ;
- réparée ;
- désinfectée ;
- reconstruite ;
- temporairement fermée par décision administrative.
Elle ne fonctionne généralement que si la cause initiale du sinistre est elle-même couverte. Une fermeture liée à un risque exclu peut donc ne pas ouvrir droit à une indemnisation.
Pour estimer cette perte, basez-vous sur vos historiques de réservations et votre Saisonnalité et taux d’occupation à Bali. Ne retenez pas uniquement votre meilleur mois.
Guide pratique : comment choisir et valider votre contrat d’assurance à Bali ?
Choisir une assurance à Bali nécessite de vérifier l’activité, le bien, les risques et les exclusions.
1. Déclarer son activité en PT PMA
Une PT PMA est une société indonésienne à capitaux étrangers. Elle peut être utilisée pour exploiter une activité immobilière ou touristique, selon la structure, les licences et les règles applicables.
L’assurance doit identifier correctement :
- le propriétaire ou le titulaire du droit d’usage ;
- la société qui exploite la villa ;
- l’activité de location saisonnière ;
- la gestion par une agence ou un PMS, c’est-à-dire un logiciel de gestion locative ;
- les réservations Airbnb et les réservations directes.
Ne présentez jamais une villa louée à la nuit comme une simple résidence privée si elle est exploitée commercialement.
Pour approfondir ce point, consultez deux fois si nécessaire notre guide PT PMA à Bali : comment créer sa société pour louer en Airbnb légalement. Un avocat local doit confirmer votre structure et vos autorisations.
Alternative simple pour un senior : demandez à un cabinet local de réaliser la déclaration à votre place et exigez une copie papier de tous les documents transmis à l’assureur.
2. Comparer les assureurs locaux et internationaux
Les assureurs locaux connaissent mieux les procédures indonésiennes et les réseaux d’experts sur place.
Les courtiers internationaux peuvent parfois faciliter :
- la comparaison de plusieurs offres ;
- les échanges en français ou en anglais ;
- la coordination avec une assurance existante ;
- le suivi depuis la France ;
- la couverture de plusieurs pays.
Vérifiez que l’assureur est autorisé à exercer en Indonésie. L’OJK, l’autorité indonésienne des services financiers, publie des informations destinées à renforcer la vérification des assureurs et des agents.
Alternative simple pour un senior : privilégiez un rendez-vous téléphonique avec un courtier francophone ou anglophone plutôt qu’un formulaire en ligne.
3. Évaluer le coût de reconstruction réel
La valeur assurée doit correspondre au coût réel de reconstruction, et non au prix d’achat du terrain ou au montant du leasehold.
Faites préciser :
- les matériaux retenus ;
- le coût de la main-d’œuvre ;
- les dépendances ;
- les murs extérieurs ;
- la piscine ;
- les équipements techniques ;
- les frais de déblaiement ;
- les honoraires d’experts.
Alternative simple pour un senior : demandez une estimation écrite à un architecte ou à un entrepreneur local indépendant.
4. Vérifier les exclusions spécifiques
Les exclusions sont souvent plus importantes que le nom commercial de la formule.
Demandez une réponse écrite sur :
- l’humidité progressive ;
- les moisissures ;
- le défaut d’entretien ;
- les termites ;
- les mouvements de terrain ;
- les éruptions volcaniques ;
- les cendres ;
- les inondations ;
- les biens laissés sans surveillance ;
- les réservations directes ;
- la sous-location ;
- le leasehold.
Alternative simple pour un senior : imprimez les conditions générales et faites entourer les exclusions par le courtier lors d’un rendez-vous.
5. Lire attentivement les franchises
La franchise est la somme restant à votre charge après un sinistre.
Elle peut être différente selon le risque :
- incendie ;
- dégât des eaux ;
- séisme ;
- inondation ;
- volcan ;
- responsabilité civile.
Une franchise élevée peut réduire la prime mais augmenter votre besoin de trésorerie.
Alternative simple pour un senior : demandez au courtier un tableau d’une page avec, pour chaque risque, la franchise exprimée en monnaie locale.
6. Mettre en place une assistance d’urgence
Une assurance utile doit pouvoir être mobilisée rapidement.
Préparez une fiche avec :
- le numéro d’urgence de l’assureur ;
- le nom du courtier ;
- le contact du gestionnaire local ;
- l’adresse exacte de la villa ;
- les références de la police ;
- les procédures de déclaration ;
- les coordonnées d’un artisan fiable.
Alternative simple pour un senior : gardez une version papier dans la villa et une seconde copie chez un proche en France.
Pour choisir votre secteur d’investissement, comparez également les Meilleures zones pour investir à Bali en 2026. Le niveau d’exposition aux inondations, aux pentes et aux routes difficiles peut varier fortement d’une zone à l’autre.
Combien coûte réellement une assurance de villa à Bali ?
| Type de formule | Garanties incluses | Coût estimé ou facteurs de variation |
|---|---|---|
| Formule bâtiment standard | Incendie, certains dégâts matériels, garanties de base | Dépend de la valeur du bâtiment et des exclusions |
| Formule villa exploitée commercialement | Bâtiment, mobilier, responsabilité civile, activité locative | Varie selon le chiffre d’affaires, l’occupation et le nombre de voyageurs |
| Formule avec risques naturels | Séisme, inondation ou glissement de terrain selon contrat | Dépend de la zone, de la construction et de la franchise |
| Formule avec risque volcanique | Retombées de cendres, éruption ou dommages associés selon contrat | Dépend de la distance, des exclusions et de l’acceptation du risque |
| Formule avec perte d’exploitation | Revenus locatifs après sinistre garanti | Dépend de l’historique locatif et de la durée d’indemnisation |
Le coût d’une assurance de villa à Bali dépend du bien, de l’activité, des garanties et du niveau de risque.
Il n’existe pas de tarif universel fiable. Un assureur doit examiner la localisation, la construction, l’usage professionnel et les montants assurés.
Pour calculer votre rendement réel, intégrez :
- la prime d’assurance ;
- les franchises potentielles ;
- le coût du contrôle annuel ;
- les travaux de prévention ;
- les frais de courtage ;
- la perte de revenus non couverte ;
- le coût des assurances complémentaires.
La prime doit être comparée au revenu net, et non au chiffre d’affaires affiché sur Airbnb. Consultez aussi notre article sur la Fiscalité pour un investisseur français à Bali afin de distinguer correctement les charges d’exploitation et les obligations fiscales.
Les erreurs courantes à éviter pour sécuriser votre villa
Les principales erreurs viennent d’une mauvaise déclaration du bien ou d’une lecture incomplète des exclusions.
Se reposer uniquement sur AirCover d’Airbnb
AirCover est lié au programme Airbnb et à ses conditions. Il ne remplace pas nécessairement une assurance annuelle de la villa.
Ne pas déclarer l’activité commerciale ou la PT PMA
Une activité mal déclarée peut compliquer la prise en charge d’un sinistre. Le contrat doit correspondre à la réalité de l’exploitation.
Sous-estimer la valeur des biens et du mobilier
Une villa peut contenir des équipements coûteux : climatisation, filtration de piscine, électroménager, literie et mobilier extérieur. Un inventaire incomplet peut conduire à une indemnisation insuffisante.
Ignorer l’exclusion du risque volcanique
Le risque volcanique doit être vérifié séparément. Le terme « catastrophe naturelle » n’inclut pas toujours les éruptions ou les cendres.
Négliger l’entretien face à l’humidité tropicale
L’humidité progressive, les moisissures et les défauts d’entretien sont souvent traités différemment d’un événement soudain. La ventilation, l’étanchéité et la maintenance doivent être documentées.
Selon Pierre Tellep, « à Bali comme en France, les photos d’entretien, les factures et les rapports d’intervention sont aussi importants que le contrat lui-même lorsque vous devez démontrer l’origine d’un dommage ».
Cas concret : Jean-Marc, 62 ans, sécurise sa villa à Ubud
Jean-Marc, 62 ans, possède une villa à Ubud qu’il loue une partie de l’année. Au départ, il avait souscrit une assurance habitation classique. Le contrat ne mentionnait ni Airbnb, ni location saisonnière, ni risque volcanique.
Avant de développer la location directe, il a demandé à un courtier de reprendre l’ensemble du dossier. Il a fait établir une estimation du coût de reconstruction, ajouté le mobilier et déclaré l’activité commerciale exploitée par sa PT PMA.
Il a ensuite demandé une confirmation écrite pour les séismes, les inondations, les glissements de terrain et les retombées de cendres. Il a également vérifié la franchise et la perte d’exploitation.
Enfin, son gestionnaire local a conservé une copie papier de la police, les photos du bien et les coordonnées de l’assureur. Jean-Marc ne cherche pas à supprimer tous les risques. Il cherche à éviter qu’un sinistre bloque durablement son investissement.
Ce qu’il faut retenir
- AirCover d’Airbnb complète votre protection, mais ne remplace pas une assurance professionnelle de villa.
- Les séismes, inondations, glissements de terrain et risques volcaniques doivent être vérifiés séparément.
- L’activité Airbnb doit être déclarée correctement, notamment lorsqu’elle est exploitée par une PT PMA.
- Le contrat doit couvrir le bâtiment, le mobilier, la responsabilité civile et, si possible, la perte d’exploitation.
- Un courtier local, un assureur autorisé et un avocat indonésien peuvent sécuriser les points juridiques et contractuels.
Pour aller plus loin, consultez notre article pilier Investir à Bali pour l’Airbnb en 2026 : le guide complet de l’investisseur hôte. Vous pouvez également télécharger l’outil gratuit d’Eldorado Immobilier pour calculer vos charges d’exploitation et vérifier votre rendement réel. Une assurance villa Airbnb Bali correctement choisie vous aide à développer votre activité avec davantage de sérénité, y compris en location directe.
FAQ
AirCover d’Airbnb suffit-il à Bali ?
Non, AirCover ne doit pas être considéré comme une assurance complète de votre villa. Airbnb annonce une protection contre certains dommages causés par les voyageurs et une responsabilité civile hôte. Les conditions, exclusions et procédures s’appliquent. AirCover ne couvre pas nécessairement les réservations directes, les plateformes concurrentes, l’usure ou les catastrophes naturelles.
L’option séisme est-elle obligatoire ?
Je n’ai pas identifié d’obligation générale imposant à tous les propriétaires de villas à Bali de souscrire une garantie séisme. En revanche, cette option peut être essentielle selon la localisation et la construction. Votre assureur, votre courtier et votre avocat local doivent confirmer les exigences applicables à votre situation.
Peut-on assurer une villa en leasehold ?
Une villa en leasehold peut parfois être assurée, mais le contrat doit préciser qui détient l’intérêt assurable et qui recevra l’indemnisation. Le propriétaire du bâtiment, le titulaire du droit d’usage et la société exploitante peuvent avoir des droits différents. Faites relire le leasehold et la police par un professionnel local.
Comment déclarer un sinistre depuis la France ?
Contactez rapidement l’assureur ou le courtier, puis demandez la procédure officielle. Prenez des photos, conservez les factures, sécurisez les lieux et évitez les réparations définitives avant accord de l’expert, sauf urgence. Un gestionnaire local peut effectuer les premières démarches pendant que vous restez en France.
Quels sont les assureurs recommandés ?
Il n’existe pas une liste universelle d’assureurs recommandés pour toutes les villas. Comparez des assureurs indonésiens autorisés, des acteurs internationaux et des courtiers spécialisés. Vérifiez leur capacité à couvrir une activité touristique, leur réseau local et leurs exclusions. L’OJK constitue une source utile pour effectuer certaines vérifications réglementaires.
Les dégâts liés à l’humidité sont-ils couverts ?
Ils ne le sont pas automatiquement. Un dégât soudain provenant d’une canalisation peut être traité différemment d’une humidité progressive, d’un défaut de ventilation ou de moisissures. Demandez une réponse écrite sur les infiltrations, les champignons, les termites et l’entretien obligatoire.
La perte de revenus est-elle toujours indemnisée ?
Non. La perte de revenus est généralement liée à un sinistre lui-même garanti. Si la fermeture résulte d’un risque exclu, l’indemnisation peut être refusée. Vérifiez la période d’indemnisation, le mode de calcul, les justificatifs demandés et l’existence d’une franchise temporelle.


