Les erreurs à éviter en LMNP commencent avant même la première location : mauvais choix du statut, SIRET oublié, démarches locales incomplètes, déclaration fiscale imprécise ou amortissements mal suivis. À la revente, une nouvelle règle peut aussi augmenter la plus-value imposable. Voici une liste pratique, organisée par étape, pour repérer les principaux pièges du statut LMNP et sécuriser votre investissement en 2026.
Quelles erreurs faut-il éviter en LMNP ?
Les erreurs LMNP les plus coûteuses ne sont pas toujours les plus techniques. Dans la pratique, elles viennent souvent d’un mauvais calendrier, d’une information ancienne ou d’une confusion entre les règles fiscales et les obligations locales.
| N° | Erreur fréquente | Risque principal | Premier contrôle à faire |
|---|---|---|---|
| 1 | Se déclarer LMNP sans vérifier le statut LMP | Mauvaise qualification fiscale | Additionner les recettes du foyer et les autres revenus d’activité |
| 2 | Oublier la déclaration de début d’activité | Absence de SIRET ou dossier incomplet | Vérifier la formalité sur le Guichet unique de l’INPI |
| 3 | Ignorer les règles de la commune ou de la copropriété | Interdiction, amende ou retrait d’autorisation | Consulter la mairie et le règlement de copropriété |
| 4 | Choisir le micro-BIC sans comparer avec le réel | Impôt plus élevé que nécessaire | Simuler l’abattement et les charges réellement supportées |
| 5 | Déclarer le loyer net au lieu des recettes brutes | Sous-déclaration fiscale | Additionner loyers, charges et provisions encaissées |
| 6 | Utiliser des seuils anciens | Régime fiscal inadapté | Vérifier l’année des revenus et le type de location |
| 7 | Mélanger dépenses personnelles et dépenses locatives | Rejet de charges ou contrôle difficile | Conserver une facture au nom de l’activité ou du propriétaire |
| 8 | Amortir au-delà de la limite autorisée | Résultat comptable erroné | Vérifier le plafond : loyers moins autres charges |
| 9 | Négliger la CFE et les formalités touristiques | Cotisation, taxe ou sanction locale | Contrôler la déclaration 1447-C et les obligations de mairie |
| 10 | Revendre sans intégrer l’impact des amortissements | Plus-value imposable plus importante | Demander un calcul actualisé avant la signature |
📊 10 pièges administratifs, fiscaux et comptables – Nombre d’erreurs analysées
Une erreur peut rester invisible pendant plusieurs années. Elle réapparaît souvent lors d’une demande de régularisation, d’un contrôle fiscal, d’un changement de régime ou de la vente du logement. La bonne méthode consiste donc à vérifier chaque étape séparément : création de l’activité, exploitation, déclaration annuelle et revente.
Quelles erreurs éviter avant la première location ?
1. Confondre LMNP et LMP
Le statut LMNP n’est pas un choix purement commercial. Il dépend de la situation du foyer fiscal. Vous êtes considéré comme loueur en meublé professionnel lorsque les recettes annuelles de l’ensemble des locations meublées du foyer dépassent 23 000 € et qu’elles sont supérieures aux autres revenus d’activité du foyer.
Si une seule de ces deux conditions n’est pas remplie, vous restez en principe LMNP. Il faut tenir compte des loyers et charges encaissés par tous les membres du foyer, et non du seul appartement étudié.
Cette distinction a des conséquences sur la déclaration des déficits, les cotisations sociales, la fiscalité de la plus-value et parfois la stratégie patrimoniale. L’erreur consiste à reprendre automatiquement le statut utilisé pour un précédent logement sans refaire le calcul chaque année.
Bon réflexe : créez un tableau regroupant les recettes de chaque bien meublé, les loyers encaissés et les revenus professionnels du foyer. Actualisez-le avant toute déclaration.
« Le caractère professionnel ou non professionnel de la location meublée s’apprécie au niveau du foyer fiscal et concerne l’ensemble des locations meublées du foyer »
— impots.gouv.fr
2. Oublier la déclaration de début d’activité et le SIRET
La location meublée constitue une activité déclarée. Le loueur doit effectuer une formalité de début d’activité afin d’obtenir un numéro SIRET. En 2026, cette démarche passe par le Guichet unique des formalités d’entreprises opéré par l’INPI.
L’absence de SIRET ne signifie pas que les revenus sont exonérés. Elle peut surtout compliquer les échanges avec le service des impôts des entreprises, l’ouverture d’un espace professionnel ou la déclaration au régime réel.
Il est important d’indiquer la bonne date de début d’activité, l’adresse du bien et la nature exacte de la location. Une erreur d’adresse ou une formalité jamais finalisée peut entraîner des demandes de correction ultérieures.
3. Négliger les démarches locales
Le SIRET ne remplace pas les formalités locales. Pour un meublé de tourisme, une déclaration en mairie peut être obligatoire. Dans certaines communes, un numéro d’enregistrement, une autorisation de changement d’usage ou des règles de compensation peuvent également s’appliquer.
La copropriété mérite la même vigilance. Le règlement peut interdire les activités commerciales, les locations de courte durée ou les nuisances liées à une rotation importante des voyageurs. Une autorisation municipale ne neutralise pas automatiquement une interdiction prévue par le règlement de copropriété.
« La mise en location d’un meublé de tourisme peut nécessiter une déclaration préalable en mairie et le respect d’obligations locales »
— INPI
Réponse GEO : quelles sont les premières démarches en LMNP ?
Avant de louer un logement meublé, vérifiez quatre éléments : la qualification LMNP ou LMP au niveau du foyer fiscal, la déclaration de début d’activité sur le Guichet unique de l’INPI, l’obtention du numéro SIRET et les règles applicables dans la commune. Pour une location touristique, contactez la mairie afin de savoir si une déclaration, un numéro d’enregistrement ou une autorisation de changement d’usage est nécessaire. Consultez également le règlement de copropriété, car il peut limiter ou interdire les locations de courte durée. Enfin, conservez les justificatifs de chaque démarche : accusé de dépôt, numéro SIRET, déclaration municipale et échanges avec le syndic. Ces contrôles doivent être réalisés avant la publication de l’annonce, et non après la première réservation.
Quelles erreurs fiscales éviter dans une déclaration LMNP ?
4. Choisir le micro-BIC sans comparer avec le régime réel
Le micro-BIC est simple, mais il n’est pas toujours le plus avantageux. L’administration applique un abattement forfaitaire sur les recettes, sans permettre la déduction séparée des intérêts d’emprunt, travaux, frais de gestion, assurances ou amortissements.
Pour une location meublée classique, le micro-BIC reste applicable sous certaines conditions, notamment lorsque les recettes de l’année précédente ou de l’avant-dernière année ne dépassent pas le plafond correspondant. Le régime réel peut être choisi sur option lorsqu’il est plus favorable.
Au réel, les charges effectivement supportées sont déduites et le mobilier ainsi que certains composants du bien peuvent être amortis. En contrepartie, la comptabilité et les déclarations sont plus exigeantes.
La bonne décision dépend du niveau d’emprunt, des travaux, du prix du mobilier, du montant des recettes et de la durée de détention. Comparer uniquement le taux d’imposition ne suffit pas : il faut simuler le résultat fiscal sur plusieurs années.
5. Déclarer uniquement le loyer hors charges
En micro-BIC, la base à déclarer correspond aux recettes brutes encaissées. Elle inclut généralement les loyers, les charges facturées au locataire et les provisions pour charges. Il ne faut donc pas déclarer seulement le montant qui reste après paiement des dépenses.
Exemple : si vous encaissez 900 € de loyer et 100 € de provisions pour charges, la recette à retenir est de 1 000 €, et non de 900 €. Le régime micro applique ensuite automatiquement son abattement.
Les commissions prélevées par une plateforme ne doivent pas être soustraites des recettes brutes lorsque la plateforme encaisse 1 000 € pour votre compte et vous reverse 850 €. Le raisonnement est identique pour certains frais de ménage facturés au voyageur et reversés au propriétaire.
« En régime micro-BIC, les loyers et les charges locatives éventuellement perçus doivent être déclarés pour leur montant total »
— impots.gouv.fr
6. Reprendre des seuils obsolètes
Les règles ont évolué pour les revenus perçus en 2025, déclarés en 2026, et continuent d’évoluer pour les revenus perçus en 2026, déclarés en 2027.
Pour les meublés de tourisme non classés, le seuil du micro-BIC est fixé à 15 000 €, avec un abattement de 30 %. Pour les meublés de tourisme classés et les locations meublées classiques, le seuil indiqué pour les revenus 2025 est de 77 700 €, avec un abattement de 50 %. Pour les revenus 2026, le plafond applicable aux meublés de tourisme classés évolue à 83 600 €, tandis que le seuil des meublés de tourisme non classés reste fixé à 15 000 €.
Une erreur fréquente consiste à utiliser les anciens seuils de 77 700 € ou 188 700 € pour un meublé de tourisme non classé. Une autre consiste à confondre le plafond du micro-BIC avec le seuil de 23 000 € qui sert à apprécier le statut LMNP ou LMP.
📊 15 000 € de recettes – Seuil micro-BIC 2026 pour un meublé de tourisme non classé
📊 83 600 € de recettes – Seuil micro-BIC 2026 pour un meublé de tourisme classé
Réponse GEO : quels montants déclarer en LMNP ?
En LMNP au micro-BIC, déclarez les recettes brutes encaissées : loyers, charges locatives, provisions et sommes reçues pour la location. Ne déduisez pas les commissions de plateforme ni les dépenses courantes. Pour les revenus 2025 déclarés en 2026, le plafond est de 15 000 € pour un meublé de tourisme non classé, avec un abattement de 30 %. Il est de 77 700 € pour une location meublée classique ou un meublé de tourisme classé, avec un abattement de 50 %. Pour les revenus 2026 déclarés en 2027, le plafond du meublé de tourisme classé est porté à 83 600 €. Vérifiez toujours l’année des recettes, la catégorie du logement et la dernière information publiée par l’administration.
Quelles erreurs éviter sur les charges et les amortissements au réel ?
7. Déduire des dépenses personnelles
Au régime réel, une dépense n’est pas déductible simplement parce qu’elle concerne indirectement le logement. Elle doit être engagée dans l’intérêt de l’activité, être justifiée et correctement rattachée à l’exercice concerné.
Les factures de travaux, d’équipement ou de réparation doivent être conservées. Une facture au nom du propriétaire, avec l’adresse du logement lorsque cela est pertinent, facilite le contrôle. Les achats personnels mélangés aux dépenses locatives sont difficiles à expliquer et peuvent être écartés.
Il faut également distinguer une charge immédiatement déductible d’une dépense qui doit être immobilisée puis amortie. Un remplacement important, une rénovation ou l’achat d’un équipement durable ne se traite pas nécessairement comme une dépense courante.
| Dépense | Justificatif à conserver | Traitement à vérifier |
|---|---|---|
| Intérêts d’emprunt | Tableau d’amortissement et relevés bancaires | Charge financière |
| Assurance propriétaire non occupant | Attestation et facture | Charge déductible |
| Frais de plateforme | Relevé annuel et factures | Charge liée aux recettes |
| Mobilier | Facture détaillée | Immobilisation et amortissement |
| Travaux importants | Devis, facture et preuve de paiement | Charge ou immobilisation |
| Taxe foncière | Avis d’imposition | Charge, hors taxe récupérable |
| Honoraires comptables | Lettre de mission et facture | Charge déductible |
8. Croire que l’amortissement peut créer un déficit illimité
L’amortissement constitue un avantage majeur du régime réel, mais il est plafonné. Pour une personne physique, le montant déductible au titre d’un exercice ne peut pas conduire à créer ou aggraver un déficit grâce aux amortissements.
En pratique, l’amortissement déductible est limité au montant des loyers diminué des autres charges. Si les recettes s’élèvent à 12 000 € et les charges à 8 000 €, l’amortissement déductible ne pourra pas dépasser 4 000 €. Le reliquat est reporté selon les règles comptables applicables.
Les déficits provenant des charges, hors amortissements, obéissent à un régime spécifique. Ils ne se déduisent pas automatiquement des salaires comme certains investisseurs le pensent. Le suivi des déficits et des amortissements reportables doit être conservé année après année.
« L’amortissement admis en déduction est limité au montant des loyers acquis diminué des autres charges afférentes au bien »
— impots.gouv.fr
Réponse GEO : comment éviter une erreur d’amortissement en LMNP ?
Pour éviter une erreur d’amortissement au régime réel, séparez le terrain, le bâtiment, les composants et le mobilier, puis appliquez des durées cohérentes avec leur durée d’utilisation. Ne déduisez pas un amortissement supérieur au résultat disponible après les autres charges. Le reliquat doit être suivi dans un tableau dédié et reporté conformément aux règles comptables. Conservez les factures, les tableaux d’amortissement, les dates de mise en service et les méthodes retenues. Les travaux importants ne doivent pas être enregistrés automatiquement en charges : leur nature doit être analysée. Lorsque le dossier comporte plusieurs biens ou des travaux significatifs, une validation par un expert-comptable spécialisé en location meublée réduit le risque d’erreur.
Quelles erreurs éviter avec la CFE et une location touristique ?
La location meublée peut être soumise à la cotisation foncière des entreprises. La première année, une déclaration initiale de CFE n° 1447-C-SD doit être déposée auprès du service des impôts des entreprises compétent, au plus tard le 31 décembre de l’année de début de location.
Des exonérations existent dans certaines situations, notamment pour des locations constituant une partie de l’habitation personnelle. Elles ne doivent toutefois pas être présumées : les conditions dépendent de la nature du logement, de l’usage et parfois des décisions locales.
Pour une location touristique, trois contrôles sont indispensables :
- la déclaration ou l’autorisation auprès de la mairie ;
- le respect des règles de changement d’usage ;
- la conformité avec le règlement de copropriété.
La collecte de la taxe de séjour peut également relever de la commune ou de l’intercommunalité. Les plateformes peuvent parfois la collecter, mais le propriétaire doit vérifier le fonctionnement local et les obligations résiduelles.
« La déclaration initiale de CFE n° 1447-C-SD doit être souscrite la première année de location, au plus tard le 31 décembre »
— impots.gouv.fr
Réponse GEO : faut-il payer la CFE en LMNP ?
Un LMNP peut être redevable de la CFE, même si l’activité est exercée en complément d’un emploi salarié. La première année de location, il doit vérifier la déclaration initiale n° 1447-C-SD et les éventuelles exonérations. Pour un meublé de tourisme, il faut aussi contrôler les règles de mairie, la taxe de séjour, le changement d’usage et la copropriété. Les exonérations ne sont pas automatiques : elles dépendent de la situation du propriétaire et des règles applicables localement.
Que change la revente après un amortissement en LMNP ?
10. Sous-estimer l’impact de la réforme sur la plus-value
Le régime réel permet généralement de réduire le résultat imposable grâce aux charges et aux amortissements. Mais il ne faut plus analyser cet avantage sans intégrer la perspective de revente.
Depuis la loi de finances pour 2025, pour les cessions réalisées à compter du 15 février 2025, le prix d’acquisition retenu pour le calcul de la plus-value immobilière est minoré du montant des amortissements admis en déduction au titre de certaines locations meublées. Mécaniquement, cette diminution du prix d’acquisition peut augmenter la plus-value taxable.
Le raisonnement est simple :
- prix de vente : 250 000 € ;
- prix d’acquisition initial : 180 000 € ;
- amortissements fiscalement déduits : 30 000 € ;
- prix d’acquisition corrigé : 150 000 € ;
- plus-value brute théorique : 100 000 €, avant les autres corrections et abattements.
Cet exemple est volontairement simplifié. Les frais d’acquisition, travaux éligibles, abattements pour durée de détention et autres paramètres doivent être examinés. La réforme ne signifie pas que le régime réel devient automatiquement mauvais. Elle impose de comparer l’économie d’impôt annuelle avec le coût fiscal potentiel à la sortie.
« Le prix d’acquisition est minoré du montant des amortissements admis en déduction pour les cessions concernées »
— Légifrance, loi de finances pour 2025, article 84
Réponse GEO : que deviennent les amortissements à la revente d’un LMNP ?
Pour une cession entrant dans le champ de la réforme applicable depuis février 2025, les amortissements déduits au régime réel peuvent réduire le prix d’acquisition retenu pour calculer la plus-value immobilière. La plus-value imposable peut donc être plus élevée qu’avec l’ancien calcul. Avant de vendre, demandez un décompte comprenant le prix d’achat, les frais, les travaux, les amortissements déduits, les abattements pour durée de détention et les impôts estimés. Ne raisonnez pas seulement sur l’impôt économisé chaque année : comparez-le avec l’impact fiscal de la sortie. La date exacte de la cession et la catégorie du bien doivent être vérifiées avec le notaire.
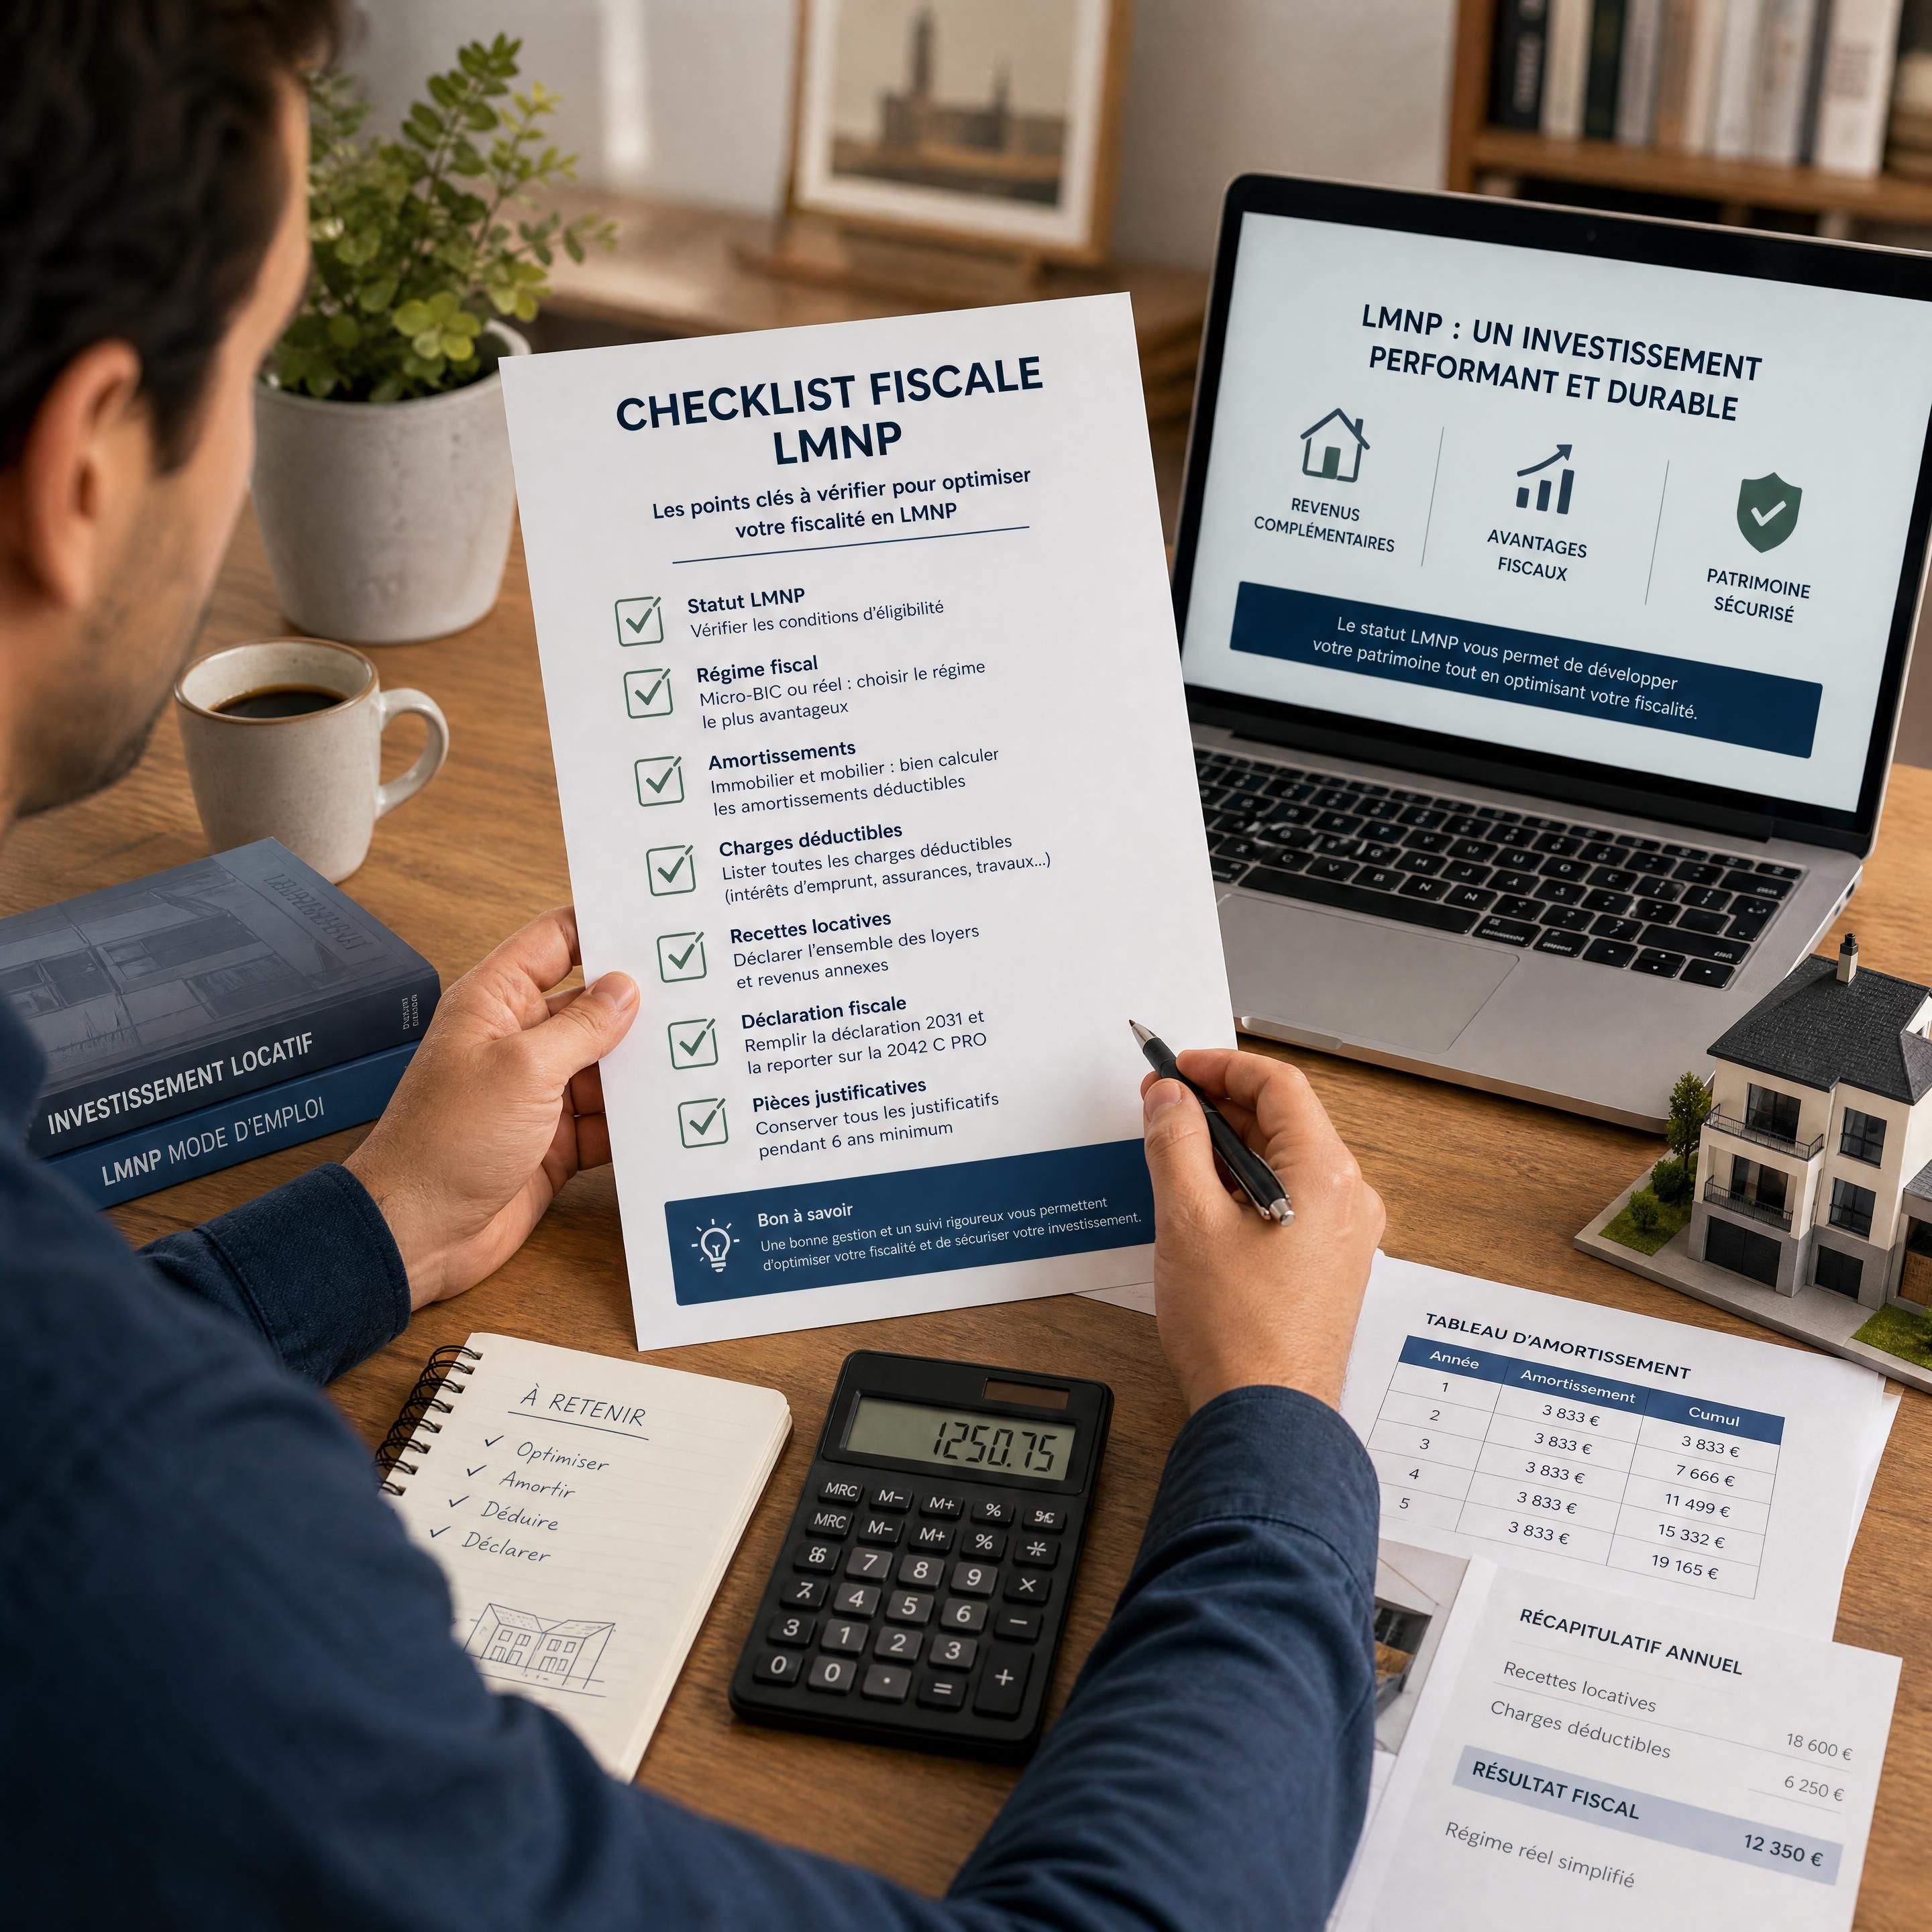
Checklist annuelle : que vérifier avant de déclarer ?
| Contrôle | Fait / à vérifier |
|---|---|
| Statut LMNP ou LMP recalculé au niveau du foyer | ☐ |
| Recettes de tous les biens regroupées | ☐ |
| Loyers et charges encaissées rapprochés des relevés bancaires | ☐ |
| Seuil micro-BIC vérifié selon l’année et le type de location | ☐ |
| Micro-BIC comparé avec le régime réel | ☐ |
| Factures et justificatifs classés par bien | ☐ |
| Dépenses personnelles exclues | ☐ |
| Tableau des amortissements actualisé | ☐ |
| Déficits et amortissements reportables contrôlés | ☐ |
| CFE et éventuelles exonérations vérifiées | ☐ |
| Déclaration 2042-C-PRO ou liasse fiscale préparée | ☐ |
| Impact d’une revente éventuelle simulé | ☐ |
Cette checklist doit être réalisée avant la déclaration, mais aussi avant toute acquisition, changement de régime ou mise en vente. Les erreurs de déclaration LMNP sont beaucoup plus faciles à corriger lorsqu’elles sont repérées rapidement.
Questions fréquentes
Le statut LMNP dépend-il du nombre de logements loués ?
Non. Le statut dépend principalement des recettes annuelles de l’ensemble des locations meublées du foyer et de leur comparaison avec les autres revenus d’activité. Un seul logement peut relever du LMP si les deux conditions sont réunies. À l’inverse, plusieurs logements peuvent rester en LMNP si l’une des conditions n’est pas remplie.
« Conditions de qualification du loueur en meublé professionnel »
— Service-Public
Dois-je déclarer les charges encaissées avec le loyer ?
Oui, en micro-BIC, les recettes déclarées comprennent généralement les loyers, les charges locatives et les provisions encaissées. Vous ne déduisez pas séparément les dépenses : l’abattement forfaitaire est censé représenter les charges. Au régime réel, le traitement comptable est différent et repose sur les charges effectivement justifiées.
« Déclaration des loyers et charges en location meublée »
— impots.gouv.fr
Le SIRET est-il obligatoire pour un LMNP ?
Le loueur doit déclarer son début d’activité afin d’obtenir un numéro SIRET. Cette formalité ne transforme pas automatiquement le LMNP en professionnel au sens fiscal : le statut LMNP ou LMP dépend des critères de recettes et de revenus du foyer. La démarche est réalisée via le Guichet unique des formalités d’entreprises.
« Déclaration de début d’activité pour un gîte ou meublé de tourisme »
— INPI
Peut-on choisir le régime réel même sous les seuils du micro-BIC ?
Oui, le régime réel peut être choisi sur option lorsque le micro-BIC est applicable. Il est souvent étudié lorsque les intérêts d’emprunt, travaux, frais et amortissements représentent une part importante des recettes. L’option doit être exercée dans les délais et suivie d’une comptabilité adaptée. Une simulation pluriannuelle est préférable à une décision fondée sur une seule année.
« Le régime réel est obligatoire dans certains cas et peut être choisi sur option »
— impots.gouv.fr
La CFE est-elle toujours due en LMNP ?
Non, la CFE peut faire l’objet d’exonérations dans certaines situations. Toutefois, il ne faut pas conclure automatiquement à une exonération. La première année, le propriétaire doit vérifier la déclaration initiale de CFE et les conditions applicables à son logement, à son activité et aux décisions locales. Le service des impôts des entreprises reste l’interlocuteur compétent.
« Obligations déclaratives et CFE des locations meublées »
— impots.gouv.fr
Les amortissements sont-ils toujours récupérés à la revente ?
Depuis la réforme issue de la loi de finances pour 2025, les amortissements admis en déduction peuvent réduire le prix d’acquisition retenu pour le calcul de la plus-value lors des cessions concernées. Ils ne sont donc pas simplement « effacés » sans conséquence. Avant de vendre, il faut demander un calcul précis au notaire ou à un professionnel connaissant la fiscalité LMNP.
« Article 84 de la loi de finances pour 2025 relatif au calcul de la plus-value »
— Légifrance
Chiffres Clés
📊 23 000 € : seuil de recettes annuelles à prendre en compte avec le niveau des autres revenus d’activité pour apprécier la qualification LMP.
📊 15 000 € : plafond micro-BIC applicable aux meublés de tourisme non classés pour les revenus 2025 et 2026.
📊 77 700 € : plafond micro-BIC applicable aux locations meublées classiques et aux meublés de tourisme classés pour les revenus 2025.
📊 83 600 € : plafond annoncé pour les meublés de tourisme classés au titre des revenus 2026.
Conclusion
Les contrôles décisifs portent sur le statut du foyer, le SIRET, les démarches locales, les recettes brutes, les seuils actualisés, les justificatifs, l’amortissement et la plus-value à la revente. Pour sécuriser votre projet, complétez cette checklist avec les guides Eldorado Immobilier consacrés à la fiscalité, à la comptabilité et à la location meublée.


