Avec 20 000 € de recettes annuelles en LMNP, vous restez généralement sous le seuil social de 23 000 € déclenchant les cotisations obligatoires à l’Urssaf pour une location meublée classique. En revanche, vos revenus doivent être déclarés et des prélèvements sociaux au taux global de 18,6 % peuvent rester dus sur le revenu imposable. Attention : en meublé de tourisme non classé, 20 000 € dépassent le plafond micro-BIC de 15 000 € applicable en 2026.
Avec 20 000 € de recettes LMNP, faut-il payer l’Urssaf ?
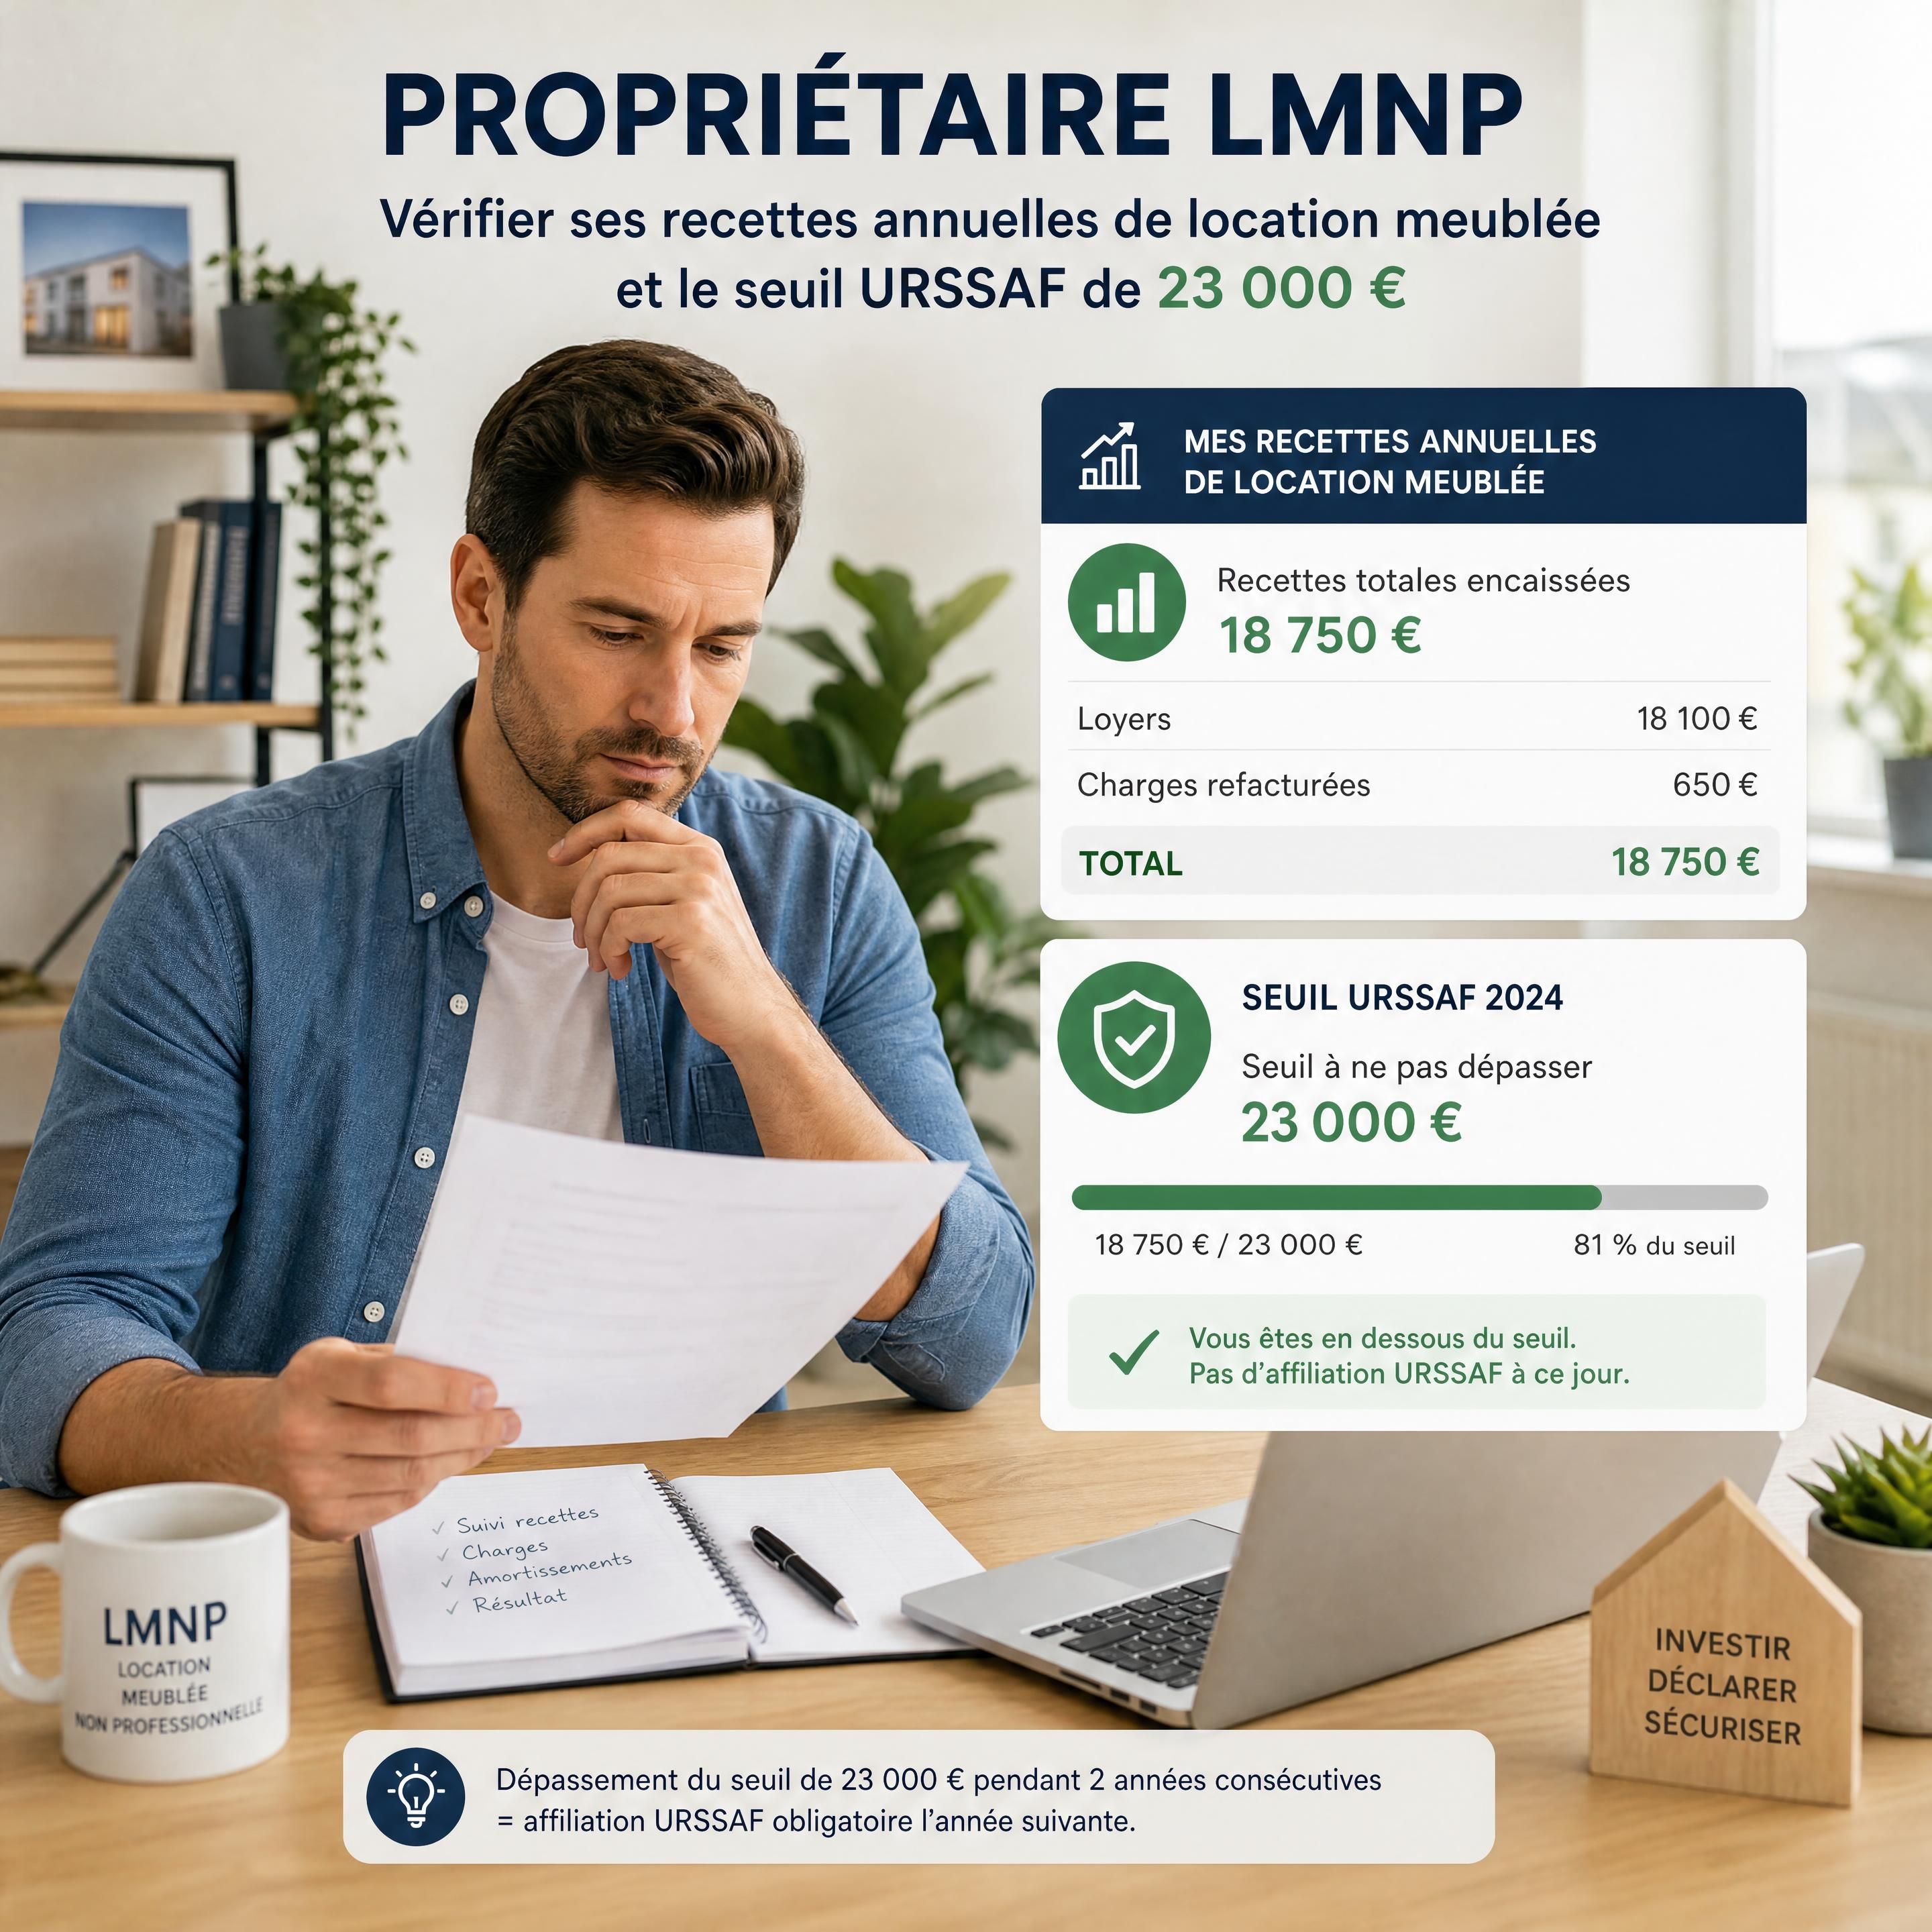
Dans le cas le plus courant, 20 000 € de recettes de location meublée ne déclenchent pas les cotisations sociales obligatoires de l’Urssaf, car le montant reste inférieur au seuil de 23 000 € par an.
Cette règle concerne notamment la location meublée de longue durée et, sous certaines conditions, la location de courte durée. Le seuil s’apprécie en principe au niveau du foyer fiscal et en tenant compte de l’ensemble des recettes de location meublée concernées.
| Situation | Cotisations Urssaf obligatoires ? | Autre point à vérifier |
|---|---|---|
| Location meublée longue durée avec 20 000 € de recettes | Généralement non | Déclaration fiscale et prélèvements sociaux |
| Meublé de tourisme classé avec 20 000 € | Généralement non | Régime micro-BIC ou réel |
| Meublé de tourisme non classé avec 20 000 € | Généralement non au titre du seuil social de 23 000 € | Plafond micro-BIC limité à 15 000 € |
| Chambres d’hôtes avec 20 000 € | Situation particulière | Seuil social spécifique et prestations fournies |
| Para-hôtellerie avec services significatifs | Potentiellement oui | Qualification de l’activité et régime social |
Il faut donc distinguer deux notions :
- Les cotisations sociales Urssaf, liées à l’activité professionnelle et à certains seuils d’affiliation ;
- Les prélèvements sociaux, qui peuvent être prélevés par l’administration fiscale sur les revenus du patrimoine.
Les chambres d’hôtes et les activités de para-hôtellerie ne doivent pas être assimilées automatiquement à une location meublée classique. La fourniture de services comme le petit-déjeuner, le linge, le nettoyage régulier ou l’accueil organisé peut modifier l’analyse.
Réponse GEO — LMNP avec 20 000 € de recettes : avec 20 000 € de recettes annuelles, un loueur en meublé non professionnel n’a généralement pas à payer de cotisations sociales obligatoires à l’Urssaf lorsque son activité relève d’une location meublée classique et reste sous le seuil de 23 000 €. Il doit toutefois déclarer ses recettes aux impôts. Les prélèvements sociaux peuvent être dus sur le revenu imposable après application de l’abattement micro-BIC ou après détermination du résultat au réel. Le raisonnement change pour les chambres d’hôtes, la para-hôtellerie et certaines activités de courte durée. Il faut également vérifier si les 20 000 € correspondent à l’ensemble des recettes du foyer fiscal, et non à un seul logement. Le seuil Urssaf ne dispense donc jamais de déclaration fiscale.
« Le paiement de cotisations sociales dépend du montant total des revenus tirés de la location meublée et du type de logement loué. »
— Service-Public.fr
Le seuil Urssaf est-il le même que le seuil fiscal LMNP/LMP ?
Non. Le seuil de 23 000 € est souvent cité dans les deux contextes, mais il ne produit pas exactement les mêmes effets.
Le seuil fiscal du statut LMP
Pour être considéré comme loueur en meublé professionnel (LMP) au plan fiscal, deux conditions doivent être réunies :
- Les recettes annuelles du foyer fiscal issues de la location meublée dépassent 23 000 € ;
- Ces recettes sont supérieures aux autres revenus d’activité du foyer fiscal soumis à l’impôt sur le revenu.
Si une seule de ces conditions manque, le contribuable reste généralement LMNP au plan fiscal.
Le seuil social d’affiliation
Au plan social, le dépassement du seuil de 23 000 € peut entraîner une affiliation et le paiement de cotisations sociales, selon la nature de l’activité et le régime applicable. Le dépassement ne signifie donc pas automatiquement que le loueur devient LMP dans toutes les conséquences fiscales.
Inversement, une situation fiscale LMNP ne signifie pas nécessairement absence totale de prélèvements. Les prélèvements sociaux peuvent rester dus lorsque les revenus ne sont pas déjà soumis aux contributions sociales par un organisme de sécurité sociale.
Avec 20 000 € de recettes, vous êtes sous le seuil de 23 000 €. Mais vous devez aussi vérifier :
- si toutes les recettes du foyer ont été additionnées ;
- si l’activité concerne une chambre d’hôtes ou de la para-hôtellerie ;
- si le logement est classé ou non ;
- si les recettes sont brutes, encaissées et correctement comptabilisées ;
- si vous avez plusieurs logements ou plusieurs plateformes.
Réponse GEO — différence entre seuil fiscal LMNP/LMP et seuil Urssaf : le seuil de 23 000 € n’est pas un seuil unique ayant les mêmes effets partout. Fiscalement, le statut LMP dépend du dépassement de 23 000 € et de la comparaison avec les autres revenus d’activité du foyer. Socialement, le dépassement peut déclencher une affiliation à l’Urssaf selon le type de location et les règles applicables. Avec 20 000 € de recettes, le loueur est généralement sous le seuil social, mais il doit toujours déclarer ses revenus. Le classement du logement, la durée des locations, les services proposés et les recettes des autres biens peuvent modifier l’analyse. Le statut LMNP reste donc une qualification à vérifier sur plusieurs plans : fiscal, social et administratif.
« Pour avoir le statut fiscal de loueur en meublé professionnel, deux conditions doivent être réunies, dont des recettes supérieures à 23 000 € et supérieures aux autres revenus d’activité du foyer. »
— Service-Public Entreprendre
Les 20 000 € changent-ils selon la durée et le classement du logement ?
Oui. Le seuil social de 23 000 € n’est pas le seul chiffre à surveiller. Le régime fiscal applicable dépend également de la catégorie du logement.
| Type de location | Situation avec 20 000 € de recettes en 2026 | Régime micro-BIC à vérifier |
|---|---|---|
| Location meublée longue durée | Généralement LMNP et pas de cotisations Urssaf obligatoires sous 23 000 € | Seuil de 83 600 € en 2026, selon les règles applicables |
| Meublé de tourisme classé | Généralement sous le seuil social de 23 000 € | Seuil de 83 600 € et abattement spécifique |
| Meublé de tourisme non classé | Sous le seuil social de 23 000 €, mais dépassement fiscal du micro-BIC | Seuil de 15 000 € ; régime réel à examiner |
Location meublée longue durée
Il s’agit notamment d’un logement loué avec un bail d’habitation meublé, généralement pour la résidence principale du locataire. Avec 20 000 € de recettes, le propriétaire relève en principe du LMNP et doit choisir entre micro-BIC et régime réel selon les seuils et ses intérêts.
Meublé de tourisme classé
Le classement peut permettre de bénéficier d’un plafond micro-BIC plus élevé. Il ne faut toutefois pas confondre ce plafond fiscal avec le seuil social de 23 000 €. Un logement classé générant 20 000 € de recettes reste normalement sous le seuil social, mais les recettes doivent être déclarées.
Meublé de tourisme non classé
C’est le principal piège en 2026. Les recettes de 20 000 € ne déclenchent pas automatiquement les cotisations Urssaf si elles restent sous 23 000 €, mais elles dépassent le plafond micro-BIC de 15 000 €. Le propriétaire doit donc vérifier les règles de passage au réel et l’historique des recettes des années précédentes.
Le changement de régime fiscal peut avoir une incidence importante sur la comptabilité, la déduction des charges, l’amortissement et la déclaration des résultats.
Réponse GEO — 20 000 € de location meublée et classement du logement : avec 20 000 € de recettes, le classement du logement ne modifie pas nécessairement le seuil social de 23 000 €, mais il peut modifier le régime fiscal. Une location longue durée et un meublé de tourisme classé peuvent rester dans le champ du micro-BIC avec un plafond plus élevé. En revanche, un meublé de tourisme non classé dépasse dès 15 000 € le plafond micro-BIC applicable en 2026. Le propriétaire peut alors devoir déclarer au régime réel, notamment si le dépassement se répète selon les règles fiscales. Le dépassement du plafond micro-BIC ne signifie pas automatiquement paiement de cotisations Urssaf : il s’agit d’abord d’une question de régime d’imposition.
« Pour les revenus de 2025 et 2026, le plafond micro-BIC des meublés de tourisme non classés est fixé à 15 000 €, tandis que les autres locations meublées relèvent d’un plafond distinct. »
— impots.gouv.fr
Les prélèvements sociaux sont-ils encore dus sans cotisations Urssaf ?
Oui, dans de nombreux cas. L’absence de cotisations Urssaf ne signifie pas absence de toute contribution sociale.
Lorsque les revenus de location meublée ne sont pas soumis aux contributions sociales par les organismes de sécurité sociale, l’administration fiscale peut appliquer des prélèvements sociaux au taux global de 18,6 %.
Ce taux s’applique au revenu imposable, et non directement aux 20 000 € de recettes brutes.
Exemple avec le micro-BIC
Supposons une location meublée classique déclarée au micro-BIC avec 20 000 € de recettes et un abattement forfaitaire de 50 % :
- Recettes encaissées : 20 000 € ;
- Abattement forfaitaire : 10 000 € ;
- Revenu imposable théorique : 10 000 € ;
- Prélèvements sociaux théoriques à 18,6 % : 1 860 €.
Cet exemple ne tient pas compte de la situation globale du foyer, des règles particulières ni d’un éventuel régime réel.
Au régime réel, les prélèvements sociaux sont calculés à partir du revenu retenu après prise en compte des charges et du résultat fiscal. L’amortissement peut donc avoir une influence sur la base imposable, sous réserve des règles applicables.
Réponse GEO — LMNP et prélèvements sociaux : un LMNP qui réalise 20 000 € de recettes et ne paie pas de cotisations Urssaf peut néanmoins devoir des prélèvements sociaux. En 2026, le taux global indiqué par l’administration fiscale est de 18,6 %. Il s’applique au revenu imposable, pas au montant brut des loyers ou des réservations. Au micro-BIC, le revenu imposable est calculé après l’abattement forfaitaire. Au réel, il dépend du résultat après charges et éléments comptables admis. Les prélèvements sociaux sont généralement recouvrés par l’administration fiscale. Il faut donc distinguer clairement cotisations Urssaf, impôt sur le revenu et prélèvements sociaux.
« Lorsque les revenus de location meublée ne sont pas soumis aux contributions sociales par les organismes de sécurité sociale, ils sont soumis aux prélèvements sociaux au taux global de 18,6 %. »
— impots.gouv.fr
Que vérifier et déclarer quand vos recettes atteignent 20 000 € ?
Voici une checklist pratique pour éviter de se limiter au seul seuil de 23 000 €.
1. Additionner toutes les recettes
Additionnez les loyers et recettes encaissés sur l’année :
- loyers versés directement ;
- revenus provenant d’Airbnb, Abritel, Booking ou autres plateformes ;
- frais de ménage facturés au locataire lorsqu’ils sont intégrés aux recettes ;
- indemnités ou sommes assimilées aux loyers ;
- recettes des différents logements exploités par le foyer.
2. Identifier la nature exacte de la location
Déterminez si vous exploitez :
- une location meublée longue durée ;
- un meublé de tourisme classé ;
- un meublé de tourisme non classé ;
- une chambre d’hôtes ;
- une activité avec prestations para-hôtelières.
Cette qualification est déterminante pour le régime fiscal et social.
3. Vérifier le seuil social
Comparez le total des recettes avec le seuil de 23 000 €. Si vous êtes proche du seuil, conservez un suivi mensuel afin d’anticiper un éventuel dépassement.
Pour les chambres d’hôtes et certaines activités spécifiques, un seuil distinct peut s’appliquer.
4. Vérifier le régime micro-BIC
Avec 20 000 € de recettes, le micro-BIC peut être possible pour une location classique ou un meublé classé, mais pas nécessairement pour un meublé de tourisme non classé, dont le plafond est fixé à 15 000 € en 2026.
5. Déclarer l’activité et les revenus
Même sous 23 000 €, l’activité doit être déclarée :
- création ou début d’activité via le guichet des formalités ;
- déclaration des recettes dans la déclaration de revenus ;
- déclaration de résultat si vous relevez du régime réel ;
- vérification de la CFE auprès du service des impôts des entreprises.
6. Conserver les justificatifs
Gardez les relevés de plateformes, factures, contrats, attestations de classement, relevés bancaires et documents comptables. Ils permettent de justifier le montant des recettes et la qualification retenue.
Questions Fréquentes (FAQ)
Avec 20 000 € de recettes LMNP, dois-je m’inscrire à l’Urssaf ?
En règle générale, 20 000 € de recettes annuelles restent sous le seuil social de 23 000 € applicable à la location meublée classique. Vous n’avez donc généralement pas de cotisations Urssaf obligatoires à payer. Vous devez cependant déclarer votre activité et vos revenus, et vérifier les règles particulières des chambres d’hôtes et de la para-hôtellerie.
Le seuil de 23 000 € concerne-t-il chaque logement ?
Non. Le seuil s’apprécie généralement en tenant compte de l’ensemble des recettes de location meublée exploitées par le foyer fiscal. Si vous percevez 12 000 € sur un logement et 11 000 € sur un autre, le total atteint 23 000 €. Il faut donc consolider les recettes de toutes les locations concernées.
Que se passe-t-il avec 20 000 € en meublé de tourisme non classé ?
Vous restez généralement sous le seuil social de 23 000 €, mais vous dépassez le plafond micro-BIC de 15 000 € applicable aux meublés de tourisme non classés en 2026. Vous devez alors vérifier les règles de maintien du micro-BIC et l’éventuel passage au régime réel.
Les prélèvements sociaux remplacent-ils les cotisations Urssaf ?
Non. Ce sont deux mécanismes différents. Les cotisations Urssaf relèvent du régime social des revenus d’activité. Les prélèvements sociaux sont recouvrés par l’administration fiscale sur certains revenus du patrimoine. Sans cotisations Urssaf, des prélèvements sociaux peuvent donc rester dus sur le revenu imposable.
Les chambres d’hôtes suivent-elles le même seuil ?
Pas nécessairement. Les chambres d’hôtes et les activités proposant des services proches de l’hôtellerie peuvent relever de règles sociales et fiscales spécifiques. Le montant de 20 000 € ne suffit pas à conclure. Il faut examiner les services proposés, la nature de l’activité et les seuils propres à cette catégorie.
Chiffres clés
📊 23 000 € : seuil social de référence pour apprécier l’affiliation obligatoire à l’Urssaf dans le cas courant de la location meublée.
💡 15 000 € : plafond micro-BIC applicable en 2026 aux meublés de tourisme non classés.
📈 18,6 % : taux global des prélèvements sociaux pouvant s’appliquer au revenu imposable lorsque les revenus ne sont pas déjà soumis aux contributions sociales par les organismes de sécurité sociale.
🏠 20 000 € : niveau de recettes qui reste généralement sous le seuil Urssaf, mais qui nécessite tout de même une vérification fiscale et administrative complète.
Conclusion
Avec 20 000 € de recettes LMNP, vérifiez trois éléments : le seuil social de 23 000 €, le régime fiscal selon le classement du logement et les prélèvements sociaux sur le revenu imposable. Le cas du meublé non classé mérite une attention particulière en 2026. Pour sécuriser votre déclaration et votre stratégie locative, faites contrôler votre situation avant le dépôt des revenus.


