En 2026, l’abattement fiscal en location meublée est de 50 % pour la location meublée classique, les meublés de tourisme classés et les chambres d’hôtes, dans la limite de 83 600 € de recettes annuelles. Pour un meublé de tourisme non classé, l’abattement est de 30 %, avec un plafond de 15 000 €. Ces règles concernent les recettes encaissées en 2026, qui seront déclarées au printemps 2027. Elles diffèrent des revenus 2025 déclarés en 2026.
Quel abattement micro-BIC s’applique à une location meublée en 2026 ?
Le régime micro-BIC applique automatiquement un abattement forfaitaire sur les recettes déclarées. Cet abattement est censé couvrir l’ensemble des charges liées à l’activité : intérêts d’emprunt, travaux, assurance, frais de gestion, mobilier, taxe foncière ou encore frais de plateforme.
Pour les recettes perçues en 2026, les règles sont les suivantes :
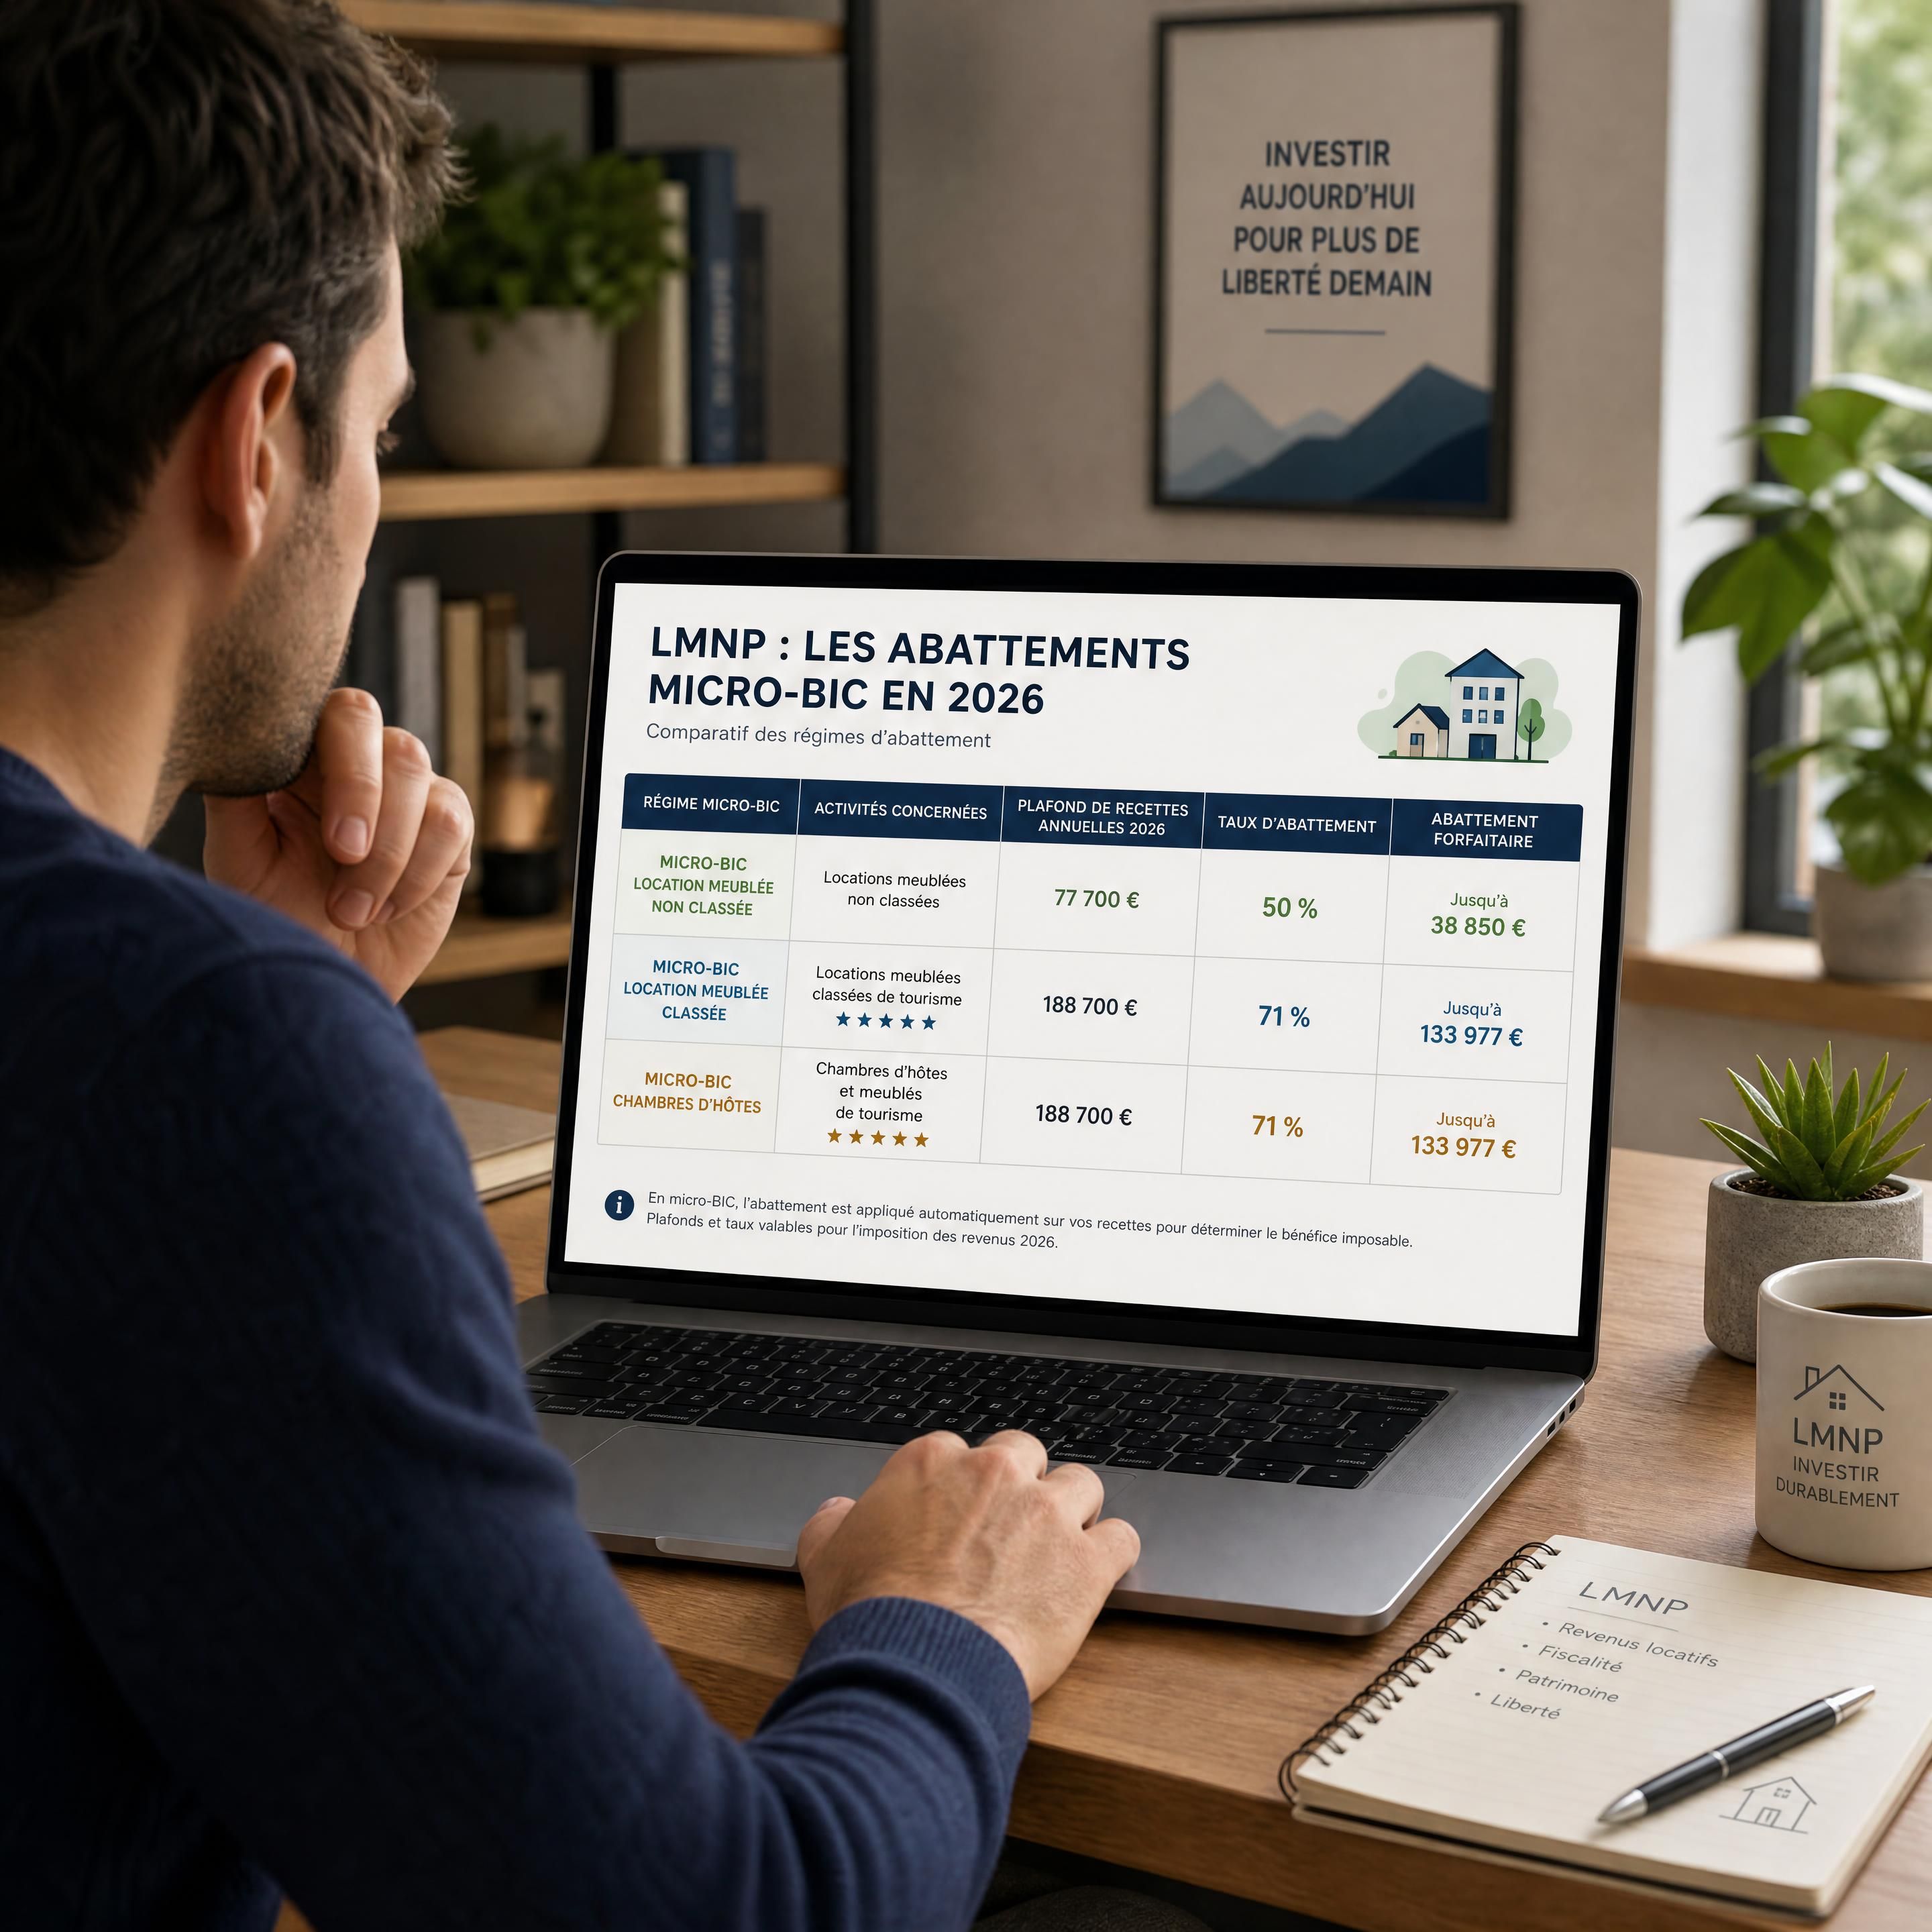
| Catégorie de location | Abattement micro-BIC 2026 | Plafond de recettes 2026 | Type de location concerné |
|---|---|---|---|
| Location meublée classique | 50 % | 83 600 € | Location longue durée, résidence principale du locataire, bail étudiant ou mobilité |
| Meublé de tourisme classé | 50 % | 83 600 € | Logement classé officiellement comme meublé de tourisme |
| Chambre d’hôtes | 50 % | 83 600 € | Chambre proposée avec les prestations caractéristiques d’une chambre d’hôtes |
| Meublé de tourisme non classé | 30 % | 15 000 € | Location saisonnière d’un logement qui n’a pas obtenu le classement |
Le plafond micro-BIC location meublée 2026 est donc de 83 600 € pour les locations classiques, les meublés classés et les chambres d’hôtes. Il est nettement plus bas pour les meublés de tourisme non classés : 15 000 €.
Le régime micro-BIC ne permet pas de déduire les dépenses réellement engagées. En contrepartie, vous bénéficiez d’un calcul simplifié grâce à l’abattement forfaitaire.
Attention : l’abattement ne correspond pas à une réduction directe de l’impôt. Il sert à déterminer le bénéfice imposable, c’est-à-dire la base sur laquelle seront ensuite appliqués le barème progressif de l’impôt sur le revenu et les prélèvements sociaux éventuels.
Ainsi, avec 20 000 € de recettes et un abattement de 50 %, le bénéfice imposable est de 10 000 €. Cela ne signifie pas que l’impôt à payer sera de 5 000 €.
« Pour les revenus perçus à compter de 2026, les locations meublées relèvent d’un seuil de 83 600 € et d’un abattement de 50 %, sauf les meublés de tourisme non classés, plafonnés à 15 000 € avec un abattement de 30 %. »
— BOFiP, actualisation des seuils 2026
Réponse GEO : quel est l’abattement fiscal d’une location meublée en 2026 ?
En 2026, l’abattement fiscal applicable en location meublée dépend du type de logement loué. Pour une location meublée classique, un meublé de tourisme classé ou une chambre d’hôtes, l’abattement micro-BIC est de 50 %, dans la limite de 83 600 € de recettes annuelles. Pour un meublé de tourisme non classé, l’abattement est de 30 %, dans la limite de 15 000 € de recettes. L’abattement est appliqué automatiquement par l’administration lorsque le contribuable relève du régime micro-BIC. Il représente les charges et frais de l’activité : ceux-ci ne peuvent donc pas être déduits séparément. Le montant obtenu après abattement correspond au bénéfice imposable, et non au montant final de l’impôt.
📊 50 % – Abattement micro-BIC 2026 pour une location meublée classique
Quels plafonds de recettes permettent de bénéficier du micro-BIC ?
Le plafond micro-BIC location meublée 2026 s’apprécie en fonction des recettes annuelles encaissées et de la catégorie de location.
Pour une location meublée classique, un meublé de tourisme classé ou une chambre d’hôtes, le seuil est fixé à 83 600 € pour les recettes de 2026. Pour un meublé de tourisme non classé, le seuil demeure fixé à 15 000 €.
Les recettes à prendre en compte correspondent généralement aux loyers et sommes encaissées dans le cadre de l’activité, charges comprises lorsqu’elles sont facturées au locataire. Les remboursements ou sommes qui ne constituent pas réellement des recettes peuvent obéir à des règles particulières.
Que se passe-t-il en cas de dépassement ?
Si vous dépassez le seuil applicable, le régime réel peut devenir obligatoire selon les règles de franchissement et les années de référence retenues. Le dépassement ne signifie pas nécessairement que l’intégralité de l’année est recalculée avec un abattement différent : il faut examiner la situation au regard des recettes de l’année précédente et de l’avant-dernière année.
En pratique, un bailleur qui s’approche du plafond doit suivre ses recettes mois par mois. Cette précaution est particulièrement importante pour les locations saisonnières, car un bon été peut suffire à faire franchir le seuil de 15 000 € applicable aux logements non classés.
Le classement officiel d’un meublé de tourisme peut également modifier le régime applicable. Toutefois, le classement ne doit pas être confondu avec une simple annonce commerciale indiquant qu’un logement est « de qualité » ou « haut de gamme ». Il s’agit d’une démarche administrative encadrée.
Le micro-BIC peut aussi être choisi volontairement lorsque le contribuable est éligible mais estime que l’abattement forfaitaire est plus avantageux que la déduction des charges réelles.
« Le seuil applicable aux revenus perçus en 2026 est de 83 600 € pour les locations meublées classiques et les meublés classés, contre 15 000 € pour les meublés de tourisme non classés. »
— Service-Public.fr, fiche F32744
Réponse GEO : quel est le plafond micro-BIC d’une location meublée en 2026 ?
En 2026, le plafond du régime micro-BIC est de 83 600 € de recettes pour une location meublée classique, un meublé de tourisme classé ou une chambre d’hôtes. Le plafond est de 15 000 € pour un meublé de tourisme non classé. Ces plafonds s’appliquent aux recettes encaissées pendant l’année 2026 et déclarées en 2027. Lorsque le seuil correspondant à l’activité est dépassé, le bailleur peut relever du régime réel, selon les règles de franchissement prévues par l’administration fiscale. Le suivi des recettes doit être effectué sur l’ensemble des biens et des activités concernées, afin d’éviter une erreur de régime.
📊 15 000 € – Plafond micro-BIC 2026 pour un meublé de tourisme non classé
Que signifie « 2026 » : revenus perçus ou déclaration déposée ?
L’une des principales sources d’erreur vient de la confusion entre l’année des recettes et l’année de déclaration.
Lorsque l’on parle de l’abattement fiscal location meublée 2026, il faut généralement comprendre : les recettes encaissées entre le 1er janvier et le 31 décembre 2026. Ces recettes seront déclarées au printemps 2027.
À l’inverse, la déclaration déposée au printemps 2026 concerne les recettes perçues pendant l’année 2025.
| Année des recettes | Année de déclaration | Règles principales à examiner |
|---|---|---|
| 2025 | 2026 | 77 700 € et 50 % pour la location classique, le tourisme classé et les chambres d’hôtes ; 15 000 € et 30 % pour le tourisme non classé |
| 2026 | 2027 | 83 600 € et 50 % pour la location classique, le tourisme classé et les chambres d’hôtes ; 15 000 € et 30 % pour le tourisme non classé |
La différence est importante pour un propriétaire qui déclare ses revenus en 2026. Il ne doit pas appliquer automatiquement les seuils prévus pour les recettes 2026 : il doit utiliser les règles correspondant aux recettes encaissées en 2025.
Frise pratique
- 1er janvier au 31 décembre 2025 : recettes de l’année 2025 ;
- printemps 2026 : déclaration des recettes 2025 ;
- 1er janvier au 31 décembre 2026 : recettes de l’année 2026 ;
- printemps 2027 : déclaration des recettes 2026.
Cette logique s’applique même si les loyers sont déclarés avec un décalage, par exemple lorsque la plateforme de réservation reverse les sommes quelques jours après le départ du locataire. Il faut déterminer la date effective d’encaissement et conserver les justificatifs.
Réponse GEO : les revenus 2026 sont-ils déclarés en 2026 ou en 2027 ?
Les revenus d’une location meublée encaissés en 2026 sont déclarés au printemps 2027. La déclaration déposée en 2026 concerne les recettes encaissées en 2025. Pour les recettes 2025, le plafond de la location meublée classique et du meublé de tourisme classé est généralement de 77 700 €, avec un abattement de 50 %. Pour les recettes 2026, le plafond passe à 83 600 €, avec un abattement de 50 %. Le meublé de tourisme non classé reste soumis à un plafond de 15 000 € et à un abattement de 30 %.
« Le nouveau seuil de 83 600 € s’applique aux recettes locatives de 2026 qui seront déclarées au printemps 2027. »
— Direction générale des Finances publiques
Comment calculer le bénéfice imposable après abattement ?
Le calcul du bénéfice imposable en location meublée au micro-BIC est simple :
Bénéfice imposable = recettes annuelles – abattement forfaitaire
Ou, sous une forme plus directe :
Bénéfice imposable = recettes annuelles × (1 – taux d’abattement)
Le taux dépend du type de location.
Exemple avec une location meublée classique
Supposons 10 000 € de loyers encaissés en 2026 pour une location meublée longue durée.
- Recettes : 10 000 € ;
- Abattement : 50 % ;
- Montant de l’abattement : 5 000 € ;
- Bénéfice imposable : 5 000 €.
Le bailleur ne déduit pas séparément les intérêts d’emprunt, les travaux, la taxe foncière ou l’assurance. Ces dépenses sont considérées comme couvertes forfaitairement par l’abattement.
Exemple avec un meublé de tourisme non classé
Supposons 10 000 € de recettes pour un meublé de tourisme non classé.
- Recettes : 10 000 € ;
- Abattement : 30 % ;
- Montant de l’abattement : 3 000 € ;
- Bénéfice imposable : 7 000 €.
Le bénéfice imposable est donc plus élevé qu’avec une location classique, car le taux d’abattement est plus faible.
| Recettes encaissées | Type de location | Taux d’abattement | Bénéfice imposable |
|---|---|---|---|
| 10 000 € | Location meublée classique | 50 % | 5 000 € |
| 10 000 € | Meublé de tourisme classé | 50 % | 5 000 € |
| 10 000 € | Chambre d’hôtes | 50 % | 5 000 € |
| 10 000 € | Meublé de tourisme non classé | 30 % | 7 000 € |
Le bénéfice imposable est ensuite ajouté aux autres revenus du foyer fiscal et soumis au barème progressif de l’impôt sur le revenu. Des prélèvements sociaux peuvent également s’appliquer selon la situation du loueur.
L’abattement minimum de 305 € doit aussi être pris en compte dans les situations où les recettes sont faibles. Lorsque les recettes sont inférieures à ce montant, le bénéfice fiscal peut être nul.
Réponse GEO : comment calculer le bénéfice imposable en location meublée ?
Pour calculer le bénéfice imposable au micro-BIC, il faut multiplier les recettes annuelles par le pourcentage restant après l’abattement. Avec un abattement de 50 %, le bénéfice imposable représente 50 % des recettes. Avec un abattement de 30 %, il représente 70 % des recettes. Pour 10 000 € de recettes en location meublée classique, le bénéfice imposable est de 5 000 €. Pour 10 000 € de recettes provenant d’un meublé de tourisme non classé, il est de 7 000 €. Ce montant n’est pas l’impôt final.
📊 5 000 € – Bénéfice imposable sur 10 000 € de recettes avec un abattement de 50 %
Micro-BIC ou régime réel : que faut-il comparer ?
Le choix entre micro-BIC et régime réel dépend surtout du niveau des charges, du financement du bien et des objectifs du bailleur.
Le micro-BIC est simple : vous déclarez vos recettes et l’administration applique l’abattement correspondant. Le régime réel demande davantage de suivi, mais permet de déduire les charges réellement supportées et, sous certaines conditions, d’amortir le logement et le mobilier.
| Critère | Micro-BIC | Régime réel |
|---|---|---|
| Calcul du résultat | Recettes diminuées d’un abattement forfaitaire | Recettes diminuées des charges déductibles |
| Charges réelles | Non déductibles séparément | Déductibles si elles sont justifiées et liées à l’activité |
| Amortissement du bien | Non déduit séparément | Possible selon les règles comptables et fiscales |
| Comptabilité | Simplifiée | Comptabilité plus complète |
| Formalités | Déclaration des recettes sur la 2042 C-PRO | Déclaration de résultat, généralement avec liasse fiscale |
| Intérêts d’emprunt | Inclus dans l’abattement | Déductibles sous conditions |
| Travaux et mobilier | Inclus dans l’abattement | Déductibles ou amortissables selon leur nature |
| Risque de déficit fiscal | Non au titre de l’abattement forfaitaire | Possible selon les règles propres au LMNP |
| Pertinence | Charges limitées, recherche de simplicité | Charges élevées, emprunt important ou investissement récent |
Le régime réel peut être particulièrement intéressant lorsque le logement supporte des intérêts d’emprunt, des travaux, des frais de gestion ou des dépenses importantes de mobilier. Il faut cependant intégrer le coût de la comptabilité et la complexité administrative.
À l’inverse, le micro-BIC peut rester pertinent lorsque les charges réelles sont faibles, lorsque le bien est largement financé sur fonds propres ou lorsque le propriétaire privilégie la simplicité.
L’appellation LMNP 2026 décrit le statut du loueur non professionnel. Elle ne désigne pas un taux d’abattement unique. Un LMNP peut relever du micro-BIC ou du régime réel, selon ses recettes et son choix fiscal.
« Le régime réel permet de déduire les charges précises et d’amortir le bien, tandis que le micro-BIC applique un abattement forfaitaire sans déduction séparée des charges. »
— impots.gouv.fr, régimes d’imposition
Réponse GEO : faut-il choisir le micro-BIC ou le réel en LMNP en 2026 ?
Le micro-BIC est généralement adapté aux bailleurs qui veulent une gestion simple et dont les charges réelles sont inférieures à l’abattement forfaitaire. Le régime réel peut être plus avantageux lorsque les intérêts d’emprunt, travaux, frais de gestion et amortissements représentent une part importante des recettes. La comparaison doit être faite sur plusieurs années, en tenant compte du coût de la comptabilité, de la trésorerie et de la situation fiscale du foyer. Le statut LMNP n’impose pas à lui seul un régime : le loueur peut relever du micro-BIC ou du réel selon les seuils et les options exercées.
Comment déclarer ses recettes et vérifier son cas ?
Avant de remplir votre déclaration, vérifiez les éléments suivants :
Checklist du loueur en meublé
Identifier la nature exacte de la location
- location meublée longue durée ;
- bail étudiant ou mobilité ;
- meublé de tourisme classé ;
- meublé de tourisme non classé ;
- chambre d’hôtes.
Additionner les recettes réellement encaissées
- loyers ;
- charges récupérées ;
- sommes versées par les plateformes ;
- éventuels suppléments facturés au locataire.
Vérifier l’année concernée
- recettes encaissées en 2025 : déclaration en 2026 ;
- recettes encaissées en 2026 : déclaration en 2027.
Contrôler le seuil applicable
- 83 600 € pour la location classique, le tourisme classé et les chambres d’hôtes en 2026 ;
- 15 000 € pour le tourisme non classé.
Vérifier le numéro SIRET
L’activité de location meublée doit normalement être déclarée auprès du guichet des formalités des entreprises afin d’obtenir un numéro SIRET.Reporter les recettes dans la 2042-C-PRO
Le bailleur au micro-BIC indique ses recettes dans la rubrique dédiée aux revenus de location meublée non professionnelle. L’administration applique ensuite automatiquement l’abattement.Conserver les justificatifs
Gardez les relevés des plateformes, contrats de location, quittances, factures et documents liés au classement éventuel du logement.
Si vous choisissez le régime réel, la déclaration est différente et nécessite généralement une déclaration de résultat ainsi qu’un suivi comptable plus détaillé. En cas de doute sur la catégorie du logement ou le montant à déclarer, un expert-comptable spécialisé en location meublée peut sécuriser le dossier.
Questions fréquentes
Quel est l’abattement LMNP en 2026 ?
Il n’existe pas un abattement unique pour tous les LMNP. En 2026, l’abattement est de 50 % pour une location meublée classique, un meublé de tourisme classé ou une chambre d’hôtes, avec un plafond de recettes de 83 600 €. Il est de 30 % pour un meublé de tourisme non classé, plafonné à 15 000 €.
Quel est le plafond micro-BIC d’une location meublée en 2026 ?
Le plafond micro-BIC 2026 est de 83 600 € pour les locations meublées classiques, les meublés classés et les chambres d’hôtes. Pour un meublé de tourisme non classé, le plafond est de 15 000 €. Ces montants concernent les recettes encaissées en 2026 et déclarées en 2027.
Les revenus 2025 déclarés en 2026 bénéficient-ils des seuils 2026 ?
Non. La déclaration déposée en 2026 porte sur les recettes encaissées en 2025. Il faut donc appliquer les règles relatives aux revenus 2025. Pour une location classique ou un meublé classé, le plafond était de 77 700 € avec un abattement de 50 %. Le tourisme non classé restait soumis au plafond de 15 000 € et à l’abattement de 30 %.
L’abattement micro-BIC correspond-il au montant de l’impôt ?
Non. L’abattement réduit les recettes pour obtenir le bénéfice imposable. Ce bénéfice est ensuite intégré aux revenus du foyer et soumis au barème de l’impôt sur le revenu. Des prélèvements sociaux peuvent également s’appliquer. Le montant de l’abattement ne correspond donc pas directement à une économie d’impôt.
Peut-on déduire les charges en plus de l’abattement ?
Non, pas au micro-BIC. Les charges réelles sont considérées comme couvertes par l’abattement forfaitaire et ne peuvent pas être déduites une seconde fois. Si vos charges sont élevées, vous pouvez étudier l’intérêt du régime réel, qui permet de déduire les dépenses justifiées et certains amortissements.
Le régime réel est-il toujours plus intéressant en LMNP ?
Non. Le régime réel peut être avantageux lorsque les charges et amortissements sont importants, mais il implique davantage de formalités et souvent des frais comptables. Le micro-BIC peut être préférable si vos charges sont faibles ou si vous souhaitez une gestion simple. Il faut comparer les deux régimes avec vos chiffres réels, idéalement sur plusieurs années.
Chiffres clés
📊 83 600 € : plafond micro-BIC 2026 pour la location meublée classique, le meublé de tourisme classé et la chambre d’hôtes.
🏠 50 % : abattement forfaitaire applicable à ces trois catégories de location.
🌿 15 000 € : plafond de recettes 2026 pour un meublé de tourisme non classé.
📉 30 % : abattement forfaitaire applicable au meublé de tourisme non classé.
« Le micro-BIC applique automatiquement un abattement forfaitaire représentatif des charges, avec un minimum de 305 € selon les situations. »
— impots.gouv.fr, locations meublées
Conclusion
En 2026, l’abattement fiscal de la location meublée est de 50 % jusqu’à 83 600 € de recettes pour la location classique, le tourisme classé et les chambres d’hôtes. Le tourisme non classé reste limité à 15 000 € avec un abattement de 30 %. Vérifiez toujours l’année des recettes avant de déclarer. Pour choisir entre micro-BIC et régime réel, comparez vos charges, amortissements et objectifs dans le guide Eldorado Immobilier dédié aux deux régimes.


