La facturation électronique ne s’applique pas de la même manière à tous les propriétaires de locations meublées. Un bailleur qui gère simplement son propre patrimoine peut être hors du dispositif. Un loueur assujetti mais exonéré de TVA peut seulement devoir recevoir des factures. Un exploitant soumis à la TVA peut également devoir en émettre et transmettre ses transactions.
Vous avez un numéro SIREN et votre expert-comptable vous demande de choisir une plateforme agréée ? Ne signez pas les yeux fermés.
La première question n’est pas de savoir si vous êtes LMNP ou LMP. Vous devez d’abord déterminer si vous agissez comme un propriétaire privé ou comme un assujetti à la TVA.
Cette distinction, clarifiée par une fiche de la DGFiP publiée en septembre 2026, change la situation de nombreux propriétaires. Elle permet à certains loueurs gérant simplement leur patrimoine immobilier d’échapper entièrement au dispositif.
Pour les autres, trois obligations doivent être distinguées :
- La réception de factures électroniques ;
- L’émission de factures électroniques, aussi appelée e-invoicing ;
- La transmission de données à l’administration, appelée e-reporting.
Voici comment identifier votre situation et les démarches réellement nécessaires.
Êtes-vous concerné par la réforme ?
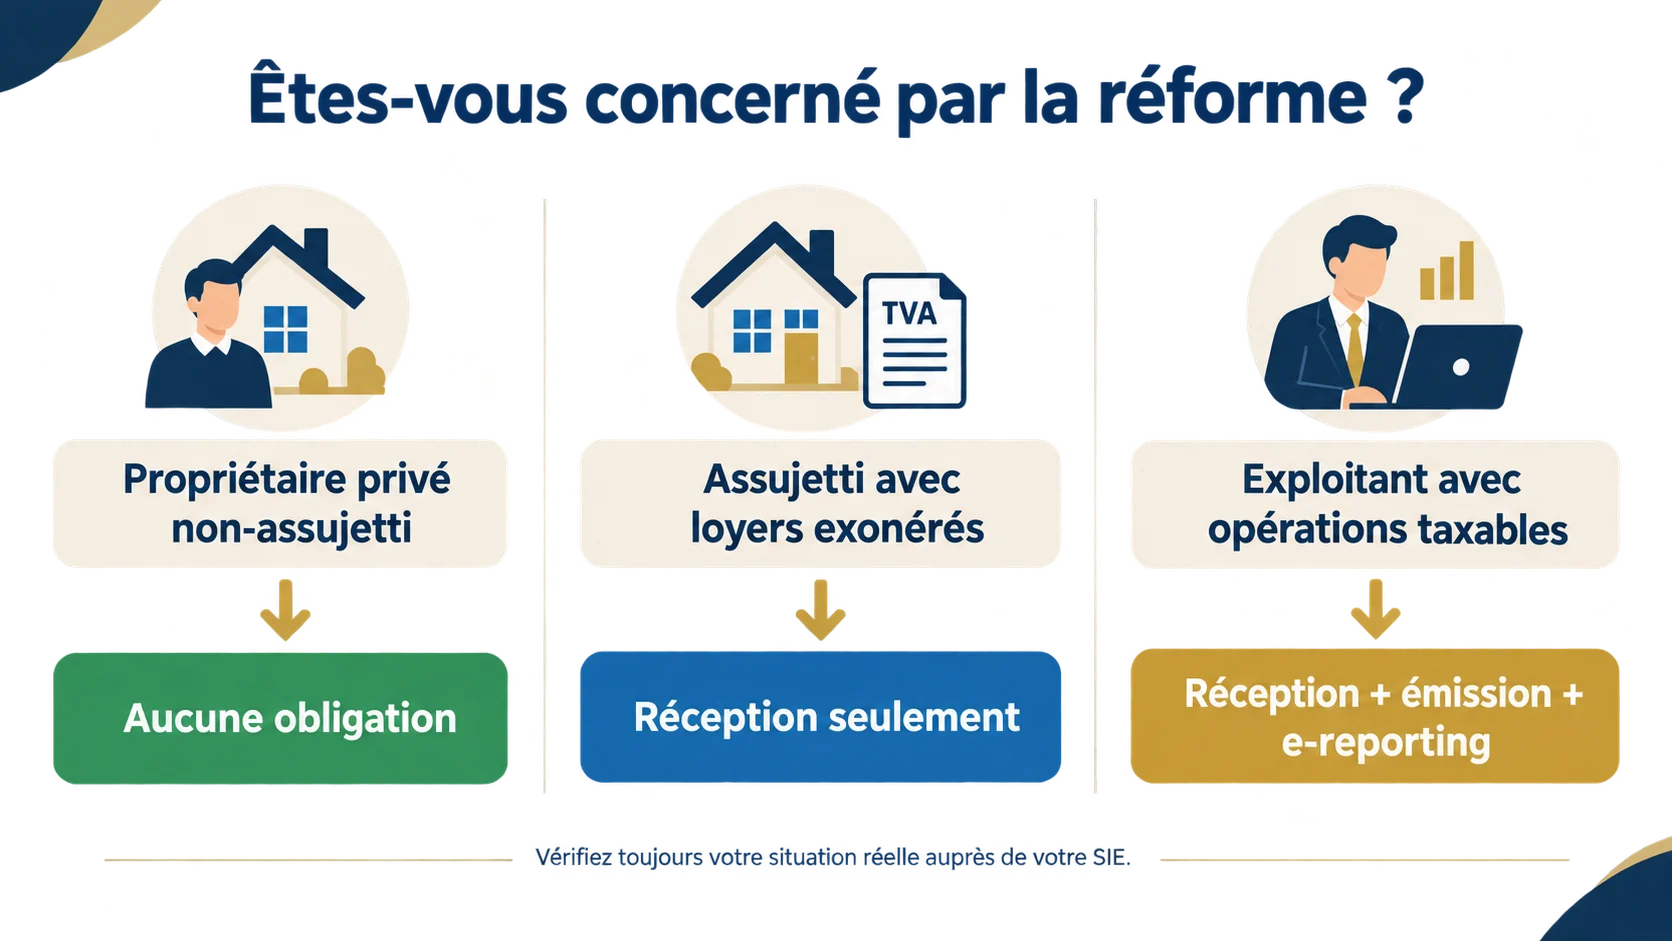
Votre statut LMNP ou LMP ne suffit pas pour répondre. Il faut déterminer si vous êtes assujetti à la TVA, puis vérifier si vos locations sont exonérées ou taxables. Vous saurez alors si vous devez recevoir des factures, en émettre ou transmettre des données à l’administration.
Quand êtes-vous un propriétaire privé ?
La DGFiP distingue désormais clairement l’investisseur qui agit à titre privé de celui qui exerce une véritable activité économique.
Vous pouvez être considéré comme un propriétaire agissant à titre privé lorsque vous louez un immeuble dont vous êtes propriétaire dans le simple exercice de votre droit de propriété. Cette présomption peut concerner une personne physique, mais aussi une société civile de gestion patrimoniale.
Le fait d’encaisser des loyers régulièrement ne suffit pas, à lui seul, à vous transformer en assujetti. La doctrine fiscale précise qu’un propriétaire peut percevoir des revenus permanents sans exercer pour autant une activité économique soumise aux règles de la TVA.
Prenons un exemple.
Vous possédez un appartement que vous louez meublé. Vous gérez les réservations, faites intervenir une entreprise pour le ménage entre deux occupants et ne proposez aucun service hôtelier pendant le séjour. Vous n’exercez aucune autre activité soumise à la TVA sous la même entité.
Dans cette configuration, votre activité peut relever de la simple gestion de votre patrimoine privé. Si vous êtes effectivement non-assujetti, vous n’avez ni plateforme agréée à choisir, ni factures électroniques à recevoir ou à émettre pour cette activité.
Attention : ce n’est pas une exonération. Vous êtes alors hors du champ de la TVA pour cette activité. Cette nuance est essentielle.
Quand êtes-vous assujetti mais exonéré ?
Un assujetti est une personne qui exerce de manière indépendante une activité économique. Un redevable est un assujetti qui doit effectivement collecter et reverser la TVA.
Vous pouvez donc être assujetti sans être redevable.
C’est notamment le cas lorsqu’une activité économique de location meublée bénéficie de l’exonération prévue à l’article 261 D du Code général des impôts. La location meublée à usage d’habitation reste en principe exonérée lorsqu’elle ne répond pas aux critères de l’activité hôtelière ou parahôtelière.
Dans ce cas :
- Vous n’émettez pas de facture électronique pour les loyers exonérés ;
- Vous ne transmettez pas de e-reporting au titre de ces loyers exonérés ;
- Vous pouvez néanmoins devoir recevoir des factures électroniques si vous conservez la qualité d’assujetti et disposez d’un numéro SIREN.
C’est ici que beaucoup d’articles se trompent. Ils confondent non-assujetti et assujetti exonéré.
Quand votre location devient-elle taxable ?
Votre activité peut devenir taxable si vous proposez une prestation d’hébergement comparable à celle d’un hôtel, exploitez certains logements en résidence de services ou réalisez une autre opération soumise à la TVA.
Pour une activité hôtelière ou parahôtelière, l’administration recherche notamment l’accès à au moins trois des quatre prestations suivantes :
- La fourniture du petit-déjeuner ;
- Le nettoyage régulier des locaux ;
- La fourniture du linge de maison ;
- La réception de la clientèle, même non personnalisée.
L’offre doit également permettre au client de réserver une durée n’excédant pas trente nuitées.
Si vous avez un doute sur ces critères, consultez notre guide complet consacré à la TVA sur la location meublée de tourisme. Vous y trouverez une analyse détaillée du ménage, du linge, de l’accueil à distance et des services parahôteliers.
Quel est votre cas en 2 minutes ?
Commencez par vérifier si vous louez votre propre immeuble, si votre activité relève uniquement de la gestion patrimoniale et si vous êtes assujetti à la TVA pour une autre activité. Examinez ensuite l’exonération ou la taxation de chaque type de location.
Utilisez les cinq questions suivantes dans l’ordre :
- Êtes-vous propriétaire du logement que vous louez ?
- Vous limitez-vous à la gestion de votre patrimoine immobilier ?
- La même personne ou structure exerce-t-elle une autre activité économique soumise aux règles de la TVA ?
- Vos loyers bénéficient-ils de l’exonération prévue par l’article 261 D du CGI ?
- Vos clients sont-ils des entreprises françaises, des particuliers ou des clients étrangers ?
Voici les principales situations.
| Votre profil | Réception | Émission B2B | E-reporting | Action recommandée |
|---|---|---|---|---|
| Propriétaire privé non-assujetti | Non | Non | Non | Conserver les éléments justifiant votre qualification |
| Assujetti avec loyers exonérés | Oui, sous conditions | Non pour ces loyers | Non pour ces loyers | Vérifier votre SIREN et votre adressage électronique |
| Exploitant taxable avec clients professionnels français | Oui | Oui selon le calendrier | Selon les autres opérations | Configurer une plateforme agréée |
| Exploitant taxable avec voyageurs particuliers | Oui | Pas d’e-facture B2B au voyageur | Oui | Préparer la transmission des transactions |
| Activité mixte | Oui | Selon chaque opération | Selon chaque opération | Cartographier vos différents flux |
Cette grille donne une première orientation. Elle ne remplace pas l’analyse de vos contrats, des services réellement proposés et des autres activités exercées sous le même SIREN.
LMNP ou LMP : est-ce décisif ?
Non. LMNP et LMP sont avant tout des qualifications utilisées pour l’imposition des revenus et le régime social du loueur. Elles ne déterminent pas automatiquement votre qualité d’assujetti à la TVA ni vos obligations de facturation électronique.
Pourquoi un LMNP peut-il être concerné ?
Le statut LMNP dépend notamment du montant des recettes de location meublée et de leur comparaison avec les autres revenus professionnels du foyer fiscal. Cette qualification ne répond pas directement à la question de la TVA.
Un LMNP peut ainsi se trouver dans trois situations différentes :
- Propriétaire privé non-assujetti ;
- Assujetti dont les locations sont exonérées ;
- Exploitant réalisant des prestations taxables.
À l’inverse, devenir LMP ne rend pas automatiquement tous vos loyers soumis à la TVA.
Pour reprendre les fondamentaux avant d’aller plus loin, consultez notre dossier sur le statut de loueur en meublé non professionnel. Vous éviterez ainsi de mélanger les règles des bénéfices industriels et commerciaux avec celles de la TVA.
Pourquoi le SIREN ne suffit-il pas ?
Vous avez reçu un numéro SIREN lors de la déclaration de votre activité. Cela ne signifie pas automatiquement que vous devez émettre des factures électroniques.
Le SIREN sert notamment à vous identifier et à vous adresser dans l’annuaire de la facturation électronique. Mais l’obligation découle de votre qualité d’assujetti et de la nature de vos opérations, non de la seule existence de ce numéro.
Retenez donc cette règle :
Avoir un SIREN ne crée pas automatiquement une obligation d’émission.
En revanche, si vous êtes assujetti, que vous disposez d’un SIREN et que vous entrez dans le périmètre de réception, ce numéro permettra à vos fournisseurs d’acheminer leurs factures vers la plateforme que vous avez désignée.
Une SCI est-elle forcément concernée ?
Non. La forme juridique ne permet pas, à elle seule, de répondre.
Une SCI qui détient et loue un immeuble dans une logique strictement patrimoniale peut bénéficier de la présomption liée à l’exercice du droit de propriété. Une structure qui déploie une organisation commerciale, fournit des prestations taxables ou exerce une autre activité économique devra être analysée différemment.
Les situations mixtes nécessitent une vérification individuelle. C’est particulièrement vrai si la SCI a opté pour la TVA, si elle loue à un exploitant de résidence de services ou si elle possède plusieurs établissements.
Quelles dates devez-vous retenir ?
Depuis le 1er septembre 2026, les assujettis entrant dans le dispositif doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et ETI doivent également en émettre. Pour les PME, TPE et microentreprises concernées, l’émission et le e-reporting deviennent obligatoires au plus tard le 1er septembre 2027.
Que s’est-il passé en septembre 2026 ?
Depuis le 1er septembre 2026, les entreprises assujetties entrant dans le dispositif doivent avoir choisi une plateforme agréée pour recevoir leurs factures électroniques.
À cette même date, les grandes entreprises et les entreprises de taille intermédiaire ont commencé à émettre leurs factures dans le nouveau format. Un loueur assujetti peut donc déjà recevoir, par exemple, une facture électronique de son fournisseur d’énergie ou d’un grand prestataire.
Mais cette échéance ne transforme pas un propriétaire privé non-assujetti en entreprise soumise à la réforme.
Que changera septembre 2027 ?
Au plus tard le 1er septembre 2027, les PME, TPE et microentreprises concernées devront à leur tour :
- Émettre leurs factures B2B françaises dans le format prévu ;
- Faire transiter ces factures par une plateforme agréée ;
- Transmettre les données de transaction et, selon les cas, de paiement entrant dans le e-reporting.impots.gouv+1
Cette échéance concerne donc surtout les loueurs qui réalisent des opérations taxables.
Faut-il agir si vous êtes hors dispositif ?
Si votre activité relève réellement de la gestion de votre patrimoine privé et que vous n’êtes pas assujetti par ailleurs, vous n’avez pas à choisir une plateforme pour cette activité.
Ne vous contentez toutefois pas d’une impression. Conservez une courte note expliquant :
- Que vous êtes propriétaire du bien ;
- Que vous agissez dans le simple exercice de votre droit de propriété ;
- Que vous ne proposez pas une organisation comparable à celle d’un professionnel ;
- Que vous n’exercez pas une autre activité taxable sous la même entité ;
- Que vous n’avez pas exercé d’option à la TVA.
En cas de doute, demandez une réponse écrite à votre service des impôts des entreprises.
Que recevrez-vous électroniquement ?
Seules les véritables factures entrant dans la réforme transiteront par une plateforme agréée. Toutes les dépenses d’un loueur ne sont pas des factures électroniques : un avis de taxe foncière, un appel de fonds ou un relevé bancaire obéissent à d’autres règles.
Quelles factures passeront par la plateforme ?
Si vous êtes assujetti et concerné par la réception, vous pourrez recevoir électroniquement les factures de fournisseurs français eux-mêmes tenus d’émettre par ce canal.
Cela peut concerner :
- Des travaux de rénovation ;
- L’achat de mobilier ou d’équipements ;
- Les honoraires d’une conciergerie ;
- Certaines prestations de ménage ;
- L’électricité, Internet ou la téléphonie ;
- Les honoraires de votre expert-comptable.
Le calendrier dépend aussi de la taille de votre fournisseur : les grandes entreprises et ETI émettent depuis septembre 2026, tandis que les structures plus petites disposent d’un délai allant jusqu’en septembre 2027.
Quels documents restent en dehors ?
Tous les documents financiers ne sont pas des factures au sens fiscal.
La taxe foncière, la cotisation foncière des entreprises, certains appels de fonds du syndic, les relevés de compte ou les achats auprès d’un particulier ne deviennent pas automatiquement des factures électroniques.
De la même manière, un fichier PDF joint à un courriel n’est pas une facture électronique conforme au sens de la réforme. Une facture électronique doit comporter des données structurées et être transmise par le circuit prévu.
Pendant la phase de démarrage, la DGFiP recommande toutefois de ne pas rejeter automatiquement une facture réelle reçue par PDF, courrier ou courriel. L’entreprise doit documenter ses difficultés et poursuivre activement sa mise en conformité.
Quand devrez-vous émettre ?
Vous devrez principalement émettre une facture électronique lorsqu’une opération taxable est réalisée entre votre structure et une entreprise assujettie établie en France. Une prestation taxable vendue à un particulier ou à un client étranger relève généralement du e-reporting plutôt que de l’e-invoicing domestique.
Que faire avec une entreprise française ?
Supposons qu’une entreprise française réserve votre hébergement pour loger l’un de ses salariés. Si votre prestation est taxable et si les autres conditions sont réunies, la facture adressée à l’entreprise devra emprunter le circuit de facturation électronique à partir de la date qui vous est applicable.
Une facture envoyée par simple courriel ne suffira alors plus. Elle devra être créée dans un format accepté — par exemple Factur-X, UBL ou CII — et transiter par une plateforme agréée.
La situation n’est pas la même si vos loyers bénéficient de l’exonération de l’article 261 D : la fiche de la DGFiP les écarte de l’obligation d’émission électronique.
Que faire avec un voyageur particulier ?
Un particulier ne reçoit pas une e-facture B2B dans l’annuaire des entreprises.
Si votre activité est taxable, vous continuerez à remettre au voyageur le document commercial ou fiscal adapté, tandis que les données de la transaction seront transmises à l’administration par le mécanisme de e-reporting.
Vous pouvez consulter notre modèle de facture de location saisonnière pour connaître les informations pratiques à remettre au voyageur. Vérifiez toutefois que la mention de TVA utilisée correspond bien à votre propre régime : exonération de l’article 261 D et franchise en base de l’article 293 B sont deux mécanismes différents.
Que faire avec un client étranger ?
Une opération avec un client étranger n’entre généralement pas dans l’e-invoicing domestique entre assujettis établis en France. Elle peut néanmoins relever du e-reporting si l’opération est taxable.
Le lieu d’établissement des parties, la qualité du client et le lieu d’imposition de la prestation doivent être examinés. Une réservation effectuée depuis l’étranger ne suffit pas : il faut identifier la personne réellement facturée.
Airbnb change-t-il quelque chose ?
Louer par Airbnb, Booking ou en direct ne suffit pas à rendre votre activité taxable. La plateforme utilisée ne remplace pas l’analyse de votre activité, des services proposés et du client réellement facturé.
Airbnb émet-il la facture à votre place ?
Airbnb ou Booking peut produire des documents relatifs à ses propres frais et commissions. Cela ne signifie pas nécessairement que la plateforme émet en votre nom la facture correspondant à l’hébergement vendu au voyageur.
Vous devez distinguer :
- La facture de commission émise par la plateforme ;
- Le reçu de réservation présenté au voyageur ;
- La facture d’hébergement dont vous pouvez être responsable ;
- La transmission fiscale des revenus par la plateforme ;
- Vos propres obligations d’e-invoicing ou de e-reporting.
Si vous utilisez Booking, notre guide explique aussi comment récupérer et traiter une facture Booking.
Quels revenus devez-vous déclarer ?
La facturation électronique ne remplace pas votre déclaration fiscale. Vous devez toujours déclarer vos recettes de location meublée dans la catégorie et selon le régime applicables.
Notre dossier Airbnb et impôts détaille les déclarations à effectuer, les différences entre micro-BIC et régime réel ainsi que les informations transmises par les plateformes.
Quels services déclenchent la TVA ?
Une location saisonnière ne devient pas automatiquement parahôtelière parce que vous fournissez des draps ou faites le ménage entre deux voyageurs. L’administration examine l’accès réel à au moins trois prestations sur quatre et les conditions dans lesquelles elles sont proposées.
Quels sont les quatre services ?
Les quatre services à examiner sont :
- Le petit-déjeuner ;
- Le nettoyage régulier des locaux ;
- La fourniture du linge de maison ;
- La réception de la clientèle, même non personnalisée.
Vous devez permettre au client d’accéder à au moins trois de ces quatre prestations. La doctrine examine également si l’offre permet de choisir une durée d’hébergement n’excédant pas trente nuitées.
Le ménage entre deux séjours compte-t-il ?
Pas automatiquement.
Le ménage effectué uniquement après le départ d’un voyageur prépare le logement pour l’occupant suivant. Il ne correspond pas nécessairement à un nettoyage régulier proposé au client pendant son séjour.
La fréquence, les conditions de commande, le prix et la disponibilité effective du service doivent être vérifiés. Une simple phrase dans votre annonce ne suffit pas si le service n’est jamais accessible en pratique.
Une boîte à clés vaut-elle réception ?
La réception peut être non personnalisée. L’absence d’un comptoir ou d’un salarié présent en permanence ne permet donc pas d’écarter automatiquement ce service.
Une boîte à clés, une serrure connectée, une assistance téléphonique ou un accueil à distance doivent être étudiés dans leur contexte. Ne concluez pas qu’une boîte à clés caractérise à elle seule une réception hôtelière.
La distinction entre location meublée classique et para-hôtellerie a aussi d’autres conséquences fiscales. Retrouvez-les dans notre guide de la réglementation de la location saisonnière.
Comment choisir votre plateforme ?
Si vous êtes concerné, choisissez uniquement une plateforme figurant sur la liste officielle de la DGFiP. Comparez ensuite la réception, l’émission, le e-reporting, la connexion à votre comptabilité, l’archivage, l’assistance et le prix réel après toute période gratuite.
Une plateforme gratuite suffit-elle ?
Une offre gratuite peut suffire à un propriétaire qui doit seulement recevoir quelques factures. Mais vérifiez ce que signifie réellement « gratuit ».
Posez les questions suivantes :
- La réception est-elle gratuite sans limite ?
- Combien de factures pouvez-vous émettre ?
- Le e-reporting est-il inclus ?
- Les données de paiement sont-elles transmises ?
- Les documents sont-ils archivés ?
- Pouvez-vous exporter facilement vos données ?
- L’accès reste-t-il gratuit après la première année ?
- Votre expert-comptable peut-il récupérer les documents ?
La DGFiP recensait 101 premières plateformes agréées au début du déploiement. Cette liste évolue : consultez toujours la version officielle avant de souscrire.
Quels critères devez-vous comparer ?
Votre choix doit correspondre à votre activité réelle, pas à la qualité de la présentation commerciale.
Comparez au minimum :
- L’agrément DGFiP ;
- L’adressage de votre SIREN dans l’annuaire ;
- Les formats acceptés ;
- La gestion des statuts de facture ;
- Le e-reporting des ventes aux particuliers ;
- La transmission des données d’encaissement ;
- La compatibilité avec votre logiciel comptable ;
- Le support en cas de rejet ;
- La réversibilité et la récupération des archives ;
- Le coût total annuel.
Votre comptable peut-il choisir pour vous ?
Votre expert-comptable peut vous proposer sa propre solution ou vous demander de signer un mandat de désignation. Cela peut vous faire gagner du temps, mais vous restez libre de comparer les offres.
Avant de signer, vérifiez :
- La durée du mandat ;
- Le prix inclus dans la lettre de mission ;
- Les services réellement fournis ;
- Les conditions de résiliation ;
- Le devenir de vos archives si vous changez de comptable ;
- La possibilité de changer de plateforme lorsque vos besoins évoluent.
La DGFiP confirme qu’une entreprise peut changer de plateforme, notamment lorsque ses besoins évoluent.
Comment vous mettre en conformité ?
La mise en conformité commence par la qualification de votre activité, pas par l’achat d’un logiciel. Recensez vos structures, vérifiez votre situation TVA, classez vos clients et vos opérations, puis choisissez une plateforme uniquement si votre profil l’exige.
Quelle checklist devez-vous suivre ?
Suivez ces sept étapes :
- Recensez vos biens et structures. Notez les propriétaires, SIREN, SIRET, établissements et éventuelles options à la TVA.
- Qualifiez chaque activité. Séparez la gestion privée, les locations exonérées et les prestations taxables.
- Listez vos services. Décrivez précisément le petit-déjeuner, le ménage, le linge et l’accueil.
- Classez vos clients. Distinguez entreprises françaises, voyageurs particuliers et clients étrangers.
- Cartographiez vos flux. Identifiez vos factures fournisseurs, vos ventes B2B et vos opérations relevant du e-reporting.
- Choisissez votre plateforme. Faites-le uniquement après avoir confirmé que vous entrez dans le dispositif.
- Conservez une preuve écrite. Demandez une confirmation à votre comptable ou au SIE pour les situations ambiguës.
Quels documents devez-vous conserver ?
Votre dossier devrait contenir :
- Les titres de propriété ;
- Les statuts de votre société ou SCI ;
- Les contrats et baux ;
- Vos annonces et conditions générales ;
- Les contrats de conciergerie ;
- La liste et la fréquence des services ;
- Vos éventuelles options à la TVA ;
- Les échanges avec votre expert-comptable ;
- La réponse de votre SIE ;
- Le contrat conclu avec votre plateforme agréée.
Ces documents permettront de justifier la qualification retenue si votre situation est contrôlée ou évolue.
Comment interroger votre SIE ?
Évitez la question trop générale : « Un LMNP doit-il choisir une plateforme ? »
Décrivez vos faits. Vous pouvez utiliser ce modèle :
Quelles erreurs devez-vous éviter ?
Les erreurs les plus fréquentes viennent de quatre confusions : croire que tous les LMNP sont concernés, assimiler un numéro SIREN à une obligation, confondre exonération et non-assujettissement, ou prendre un PDF envoyé par courriel pour une facture électronique conforme.
Croire que tous les LMNP sont concernés
Cette affirmation est trop générale.
Certains loueurs peuvent relever de la simple gestion patrimoniale et être non-assujettis. D’autres sont assujettis mais réalisent des locations exonérées. D’autres encore exercent une activité taxable.bofip.impots+1
Votre étiquette LMNP ou LMP ne remplace jamais cette analyse.
Confondre exonéré et non-assujetti
La différence peut se résumer ainsi :
- Non-assujetti : vous êtes hors du dispositif pour cette activité ;
- Assujetti exonéré : vos loyers exonérés ne sont pas soumis à l’e-facturation ni au e-reporting, mais vous pouvez devoir recevoir vos factures ;
- Assujetti avec opérations taxables : vous pouvez être concerné par la réception, l’émission et le e-reporting.impots.gouv+1
C’est le point à faire confirmer en priorité.
Confondre PDF et e-facture
Une facture Word convertie en PDF puis envoyée par courriel n’est pas, à elle seule, une facture électronique conforme à la nouvelle réforme.
L’e-facture comporte des données structurées et transite par une plateforme agréée. Les formats de référence comprennent notamment UBL, CII et les formats mixtes tels que Factur-X.impots+1
Souscrire avant de vérifier
Une plateforme peut être gratuite aujourd’hui et payante demain. Un mandat peut aussi compliquer un changement de comptable ou de prestataire.
Vérifiez d’abord votre obligation. Comparez ensuite les services et conservez une copie des conditions contractuelles acceptées.
Quels risques en cas d’erreur ?
Les obligations sont entrées en vigueur selon le calendrier prévu, mais l’administration a annoncé qu’aucune sanction ne serait prononcée avant la fin de l’année 2026. Cette tolérance accompagne le démarrage : elle ne constitue ni un report ni une suppression de la réforme.
Des sanctions sont prévues par les textes en cas de non-respect durable des obligations d’émission, de transmission ou de désignation d’une plateforme de réception. Pour la réception, la procédure officielle prévoit notamment une mise en demeure avant sanction.impots.gouv+1
La DGFiP indique qu’elle tiendra compte des difficultés réelles, documentées et suivies d’actions correctives. Une entreprise engagée dans une trajectoire sérieuse de conformité n’est donc pas traitée comme une structure qui refuse durablement d’appliquer la réforme.
Le bon réflexe n’est pas de paniquer. C’est de conserver les preuves de vos démarches : demande adressée au SIE, comparaison des plateformes, paramétrage en cours et échanges avec votre comptable.
Que devez-vous retenir ?
La question n’est pas : « Êtes-vous LMNP ? »
Elle est : « Agissez-vous comme un propriétaire privé ou comme un assujetti à la TVA, et quelle est la nature exacte de vos opérations ? »
Vous pouvez retenir trois profils :
- Gestion privée non-assujettie : aucune obligation de facturation électronique pour cette activité ;
- Activité assujettie avec loyers exonérés : pas d’émission ni de e-reporting pour ces loyers, mais réception potentiellement obligatoire ;
- Activité taxable : réception, émission B2B et e-reporting selon vos clients et votre calendrier.
Ne souscrivez donc pas une plateforme uniquement parce que vous possédez un numéro SIREN. Qualifiez d’abord votre situation, conservez vos justificatifs et demandez une confirmation écrite lorsque les faits ne permettent pas de trancher clairement.
FAQ
Un LMNP doit-il choisir une plateforme ?
Pas systématiquement. Un propriétaire qui se limite à la gestion privée de son propre immeuble peut être considéré comme non-assujetti et rester hors du dispositif. Un LMNP assujetti disposant d’un SIREN peut en revanche devoir choisir une plateforme pour recevoir ses factures, même lorsque ses loyers sont exonérés.bofip.impots+1
Un LMP doit-il émettre des e-factures ?
Pas automatiquement. Le statut LMP ne suffit pas à rendre les loyers taxables. L’émission électronique dépend de la qualité d’assujetti, du caractère taxable de l’opération, de l’établissement des parties et de la nature professionnelle du client.legifrance+1
Une location exonérée doit-elle émettre ?
Non, les locations meublées bénéficiant de l’exonération de l’article 261 D ne relèvent pas de l’émission électronique pour ces loyers. Le loueur peut toutefois rester soumis à la réception s’il est assujetti et dispose d’un SIREN.
Le micro-BIC change-t-il les obligations ?
Non. Le micro-BIC détermine la manière dont votre bénéfice imposable est calculé. Il ne permet pas, à lui seul, de savoir si vous êtes assujetti à la TVA ou concerné par la facturation électronique.
Faut-il une plateforme avec un logement ?
Le nombre de logements n’est pas le critère juridique. Un propriétaire d’un seul logement peut être concerné s’il exerce une activité taxable. À l’inverse, l’encaissement régulier de loyers ne suffit pas, à lui seul, à transformer une gestion patrimoniale en activité économique.
Dois-je facturer mes voyageurs Airbnb ?
La remise d’un document au voyageur et l’e-facturation B2B sont deux sujets distincts. Un voyageur particulier ne reçoit pas une facture via l’annuaire B2B. Si votre activité est taxable, les données de la transaction peuvent néanmoins relever du e-reporting.
Puis-je garder mes factures en PDF ?
Vous pouvez conserver des copies lisibles, mais un PDF ordinaire envoyé par courriel ne constitue pas le format réglementaire attendu pour une opération entrant dans l’e-facturation. La facture doit contenir des données structurées et transiter par une plateforme agréée.
Puis-je changer de plateforme agréée ?
Oui. La DGFiP indique qu’une entreprise peut changer de plateforme, notamment lorsque ses besoins évoluent. Vérifiez néanmoins les clauses de résiliation, l’export de vos données et le transfert de votre adressage dans l’annuaire.


