Quelles nouveautés concernent vraiment la location meublée en 2026 ?
Les nouvelles règles location meublée 2026 se répartissent entre le droit locatif, la performance énergétique, la fiscalité et la gestion administrative.
| Sujet | Nouveauté 2026 | Bailleurs principalement concernés |
|---|---|---|
| Nouveau modèle de bail | Modèle actualisé pour les baux de résidence principale signés depuis le 1er octobre 2026 | Locations meublées classiques |
| Notice d’information | Notice actualisée pour les contrats conclus ou renouvelés depuis le 18 octobre 2026 | Baux d’habitation en résidence principale |
| DPE électricité | Facteur de conversion abaissé de 2,3 à 1,9 depuis le 1er janvier 2026 | Logements chauffés à l’électricité |
| DPE collectif | Obligation étendue aux copropriétés d’au plus 50 lots | Copropriétaires et syndics |
| Micro-BIC | Seuils différenciés selon la nature de la location | LMNP et LMP au régime micro |
| Prélèvements sociaux | Taux de 18,6 % sur les revenus concernés | LMNP non soumis aux cotisations sociales |
| Facturation électronique | Réception obligatoire pour les entreprises assujetties à la TVA | Bailleurs professionnels ou assujettis |
| Non-résidents | Prise en compte de certains revenus d’activité étrangers équivalents | Bailleurs fiscalement domiciliés hors de France |
La première précaution consiste donc à identifier le type de location :
- résidence principale
- bail mobilité
- location longue durée
- meublé de tourisme classé ou non classé.
Un bailleur qui loue un appartement à l’année n’est pas soumis aux mêmes règles qu’un propriétaire qui exploite un logement touristique.
Le calendrier fiscal doit également être suivi avec rigueur : les recettes encaissées en 2025 sont déclarées en 2026, tandis que les recettes encaissées pendant l’année 2026 seront déclarées en 2027.
Le modèle de bail meublé a-t-il changé depuis le 1er octobre 2026 ?
Oui, depuis le 1er octobre 2026, le modèle réglementaire du bail de logement meublé destiné à constituer la résidence principale du locataire est actualisé.
Cette évolution concerne notamment les contrats signés à partir de cette date, elle doit être distinguée de la mise à jour de la notice d’information, applicable aux contrats conclus ou renouvelés depuis le 18 octobre 2026.
Le nouveau modèle ne modifie pas la durée habituelle du bail meublé, qui reste en principe d’un an, avec reconduction tacite lorsqu’aucun congé n’est donné dans les conditions prévues.
Pour un étudiant, le bail peut être conclu pour neuf mois sans reconduction automatique.
Les informations obligatoires du contrat
Le bailleur doit vérifier que le contrat contient les informations obligatoires :
- Identité et coordonnées du bailleur et du locataire ;
- Date de prise d’effet et durée du contrat ;
- Désignation précise du logement ;
- Surface habitable ;
- Montant du loyer et des charges ;
- Modalités de révision du loyer ;
- Montant du dépôt de garantie ;
- Travaux réalisés depuis le précédent bail ;
- Diagnostics techniques ;
- Inventaire et état détaillé du mobilier ;
- Éventuel encadrement des loyers ;
- Autorisation ou récépissé requis dans certaines zones d’habitat indigne.
Le modèle concerne le bail d’habitation meublé classique, il ne s’applique pas automatiquement au bail mobilité, qui possède ses propres règles, ni au contrat de location d’un meublé de tourisme.
Le bailleur qui utilise un ancien modèle doit donc actualiser ses documents pour tout nouveau contrat ou renouvellement concerné.
En pratique, il est également prudent de vérifier les annexes : notice d’information, dossier de diagnostic technique, état des lieux, inventaire du mobilier et attestation d’assurance du locataire.
La page du Service-Public, affirme : « Le modèle réglementaire du bail meublé est proposé pour les contrats signés depuis le 1er octobre 2026 »
Que change le calcul du DPE pour une location meublée en 2026 ?
Le DPE location meublée 2026 évolue principalement pour les logements utilisant l’électricité.
Depuis le 1er janvier 2026, le facteur de conversion de l’électricité en énergie primaire est passé de 2,3 à 1,9.
Ce coefficient intervient dans le calcul de la consommation énergétique du logement, la modification peut améliorer l’étiquette énergétique de certains appartements chauffés à l’électricité, sans que le logement ait réalisé de travaux.
Les DPE établis à partir du 1er janvier 2026 intègrent directement ce nouveau coefficient, les diagnostics réalisés avant cette date restent valables, mais une mise à jour gratuite peut être possible lorsque le changement améliore l’étiquette énergétique.
Cette actualisation peut être demandée en ligne, sans nouvelle visite du diagnostiqueur, lorsque le logement répond aux conditions prévues.
Pour le bailleur, l’intérêt est concret :
- vérifier la date du DPE existant ;
- identifier l’énergie principale utilisée pour le chauffage et l’eau chaude ;
- demander une mise à jour si le logement est chauffé à l’électricité ;
- télécharger la nouvelle attestation ;
- remplacer le document transmis au locataire et les informations de l’annonce.
Cette évolution ne supprime pas les obligations liées aux logements énergétiquement indécents, le classement DPE doit toujours être vérifié avant de louer ou de renouveler un bail.
Une amélioration théorique de l’étiquette ne dispense pas le propriétaire de contrôler la validité du diagnostic et les règles applicables aux logements classés G ou F.
Autre évolution : depuis le 1er janvier 2026, le DPE collectif est obligatoire pour les copropriétés comportant au maximum 50 lots, lorsque les conditions réglementaires sont réunies, le calendrier concerne les bâtiments collectifs d’habitation dont le permis de construire a été déposé avant le 1er janvier 2013.
Le DPE collectif ne remplace pas nécessairement le DPE individuel exigé pour la location., il fournit cependant une évaluation à l’échelle de l’immeuble et peut servir de base à la connaissance de la performance énergétique de la copropriété.
Quels plafonds micro-BIC s’appliquent aux recettes encaissées en 2026 ?
Le seuil micro-BIC location meublée 2026 dépend de la catégorie de location, il ne faut pas appliquer indistinctement le même plafond à tous les biens.
La principale confusion vient du calendrier déclaratif :
- Les recettes encaissées en 2025 sont déclarées au printemps 2026
- Les recettes encaissées du 1er janvier au 31 décembre 2026 seront déclarées en 2027.
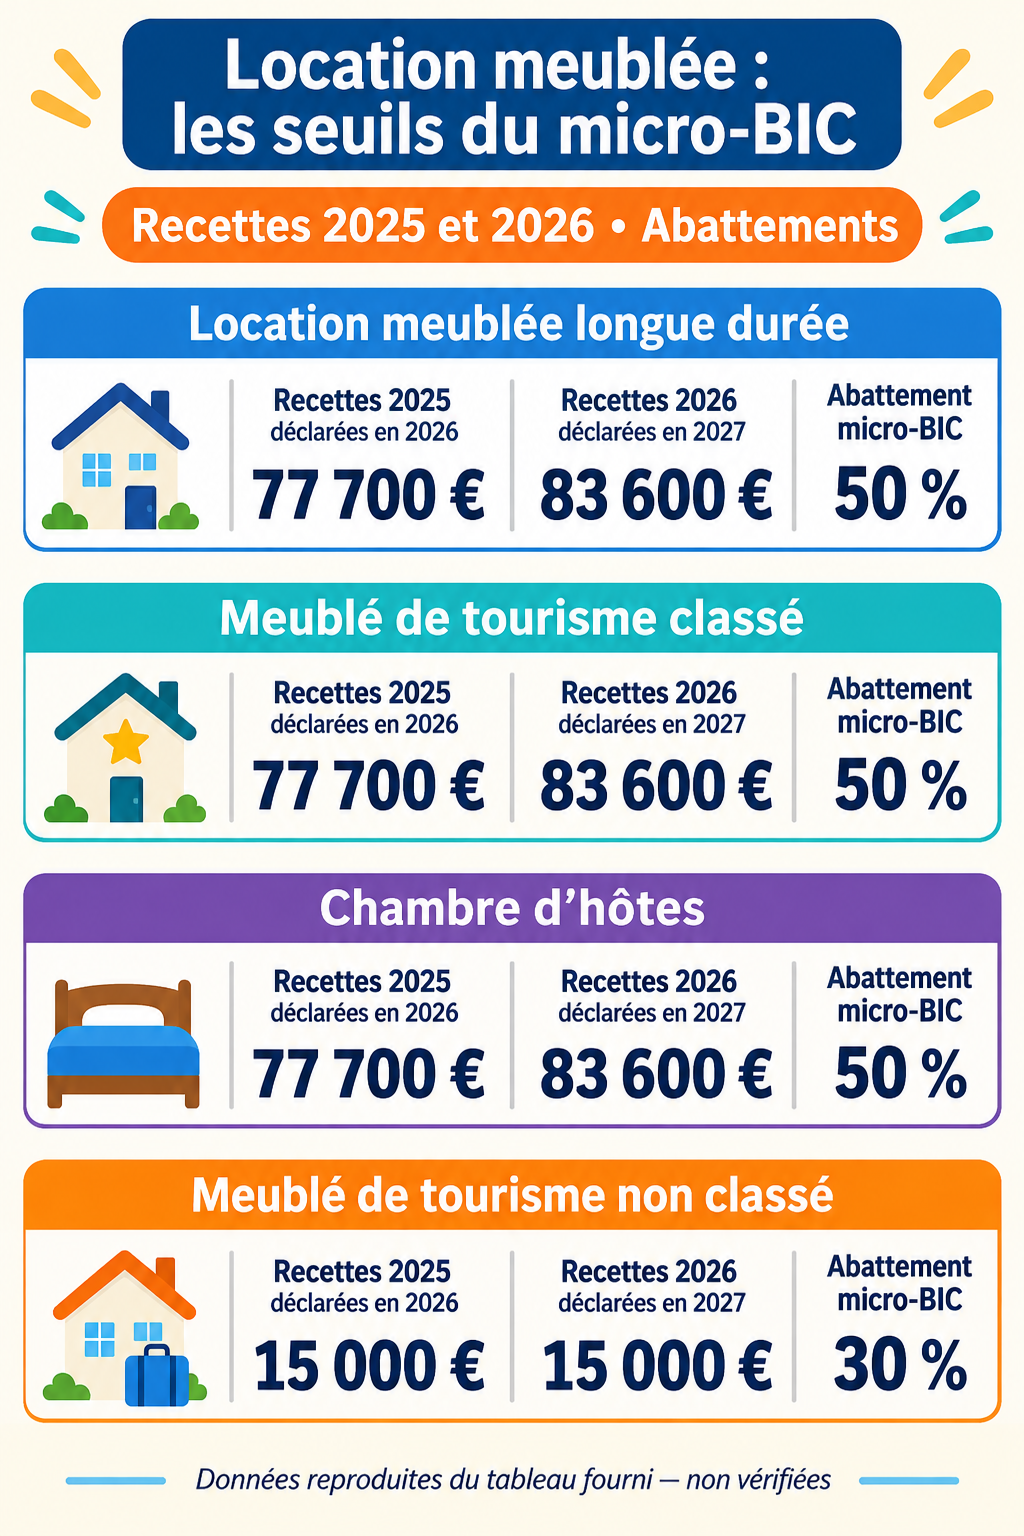
Pour une location meublée longue durée, le régime micro-BIC permet de déclarer les recettes brutes, puis d’appliquer un abattement forfaitaire de 50 %, les charges réelles ne sont pas déduites séparément.
Pour un meublé de tourisme non classé, le seuil est beaucoup plus bas : 15 000 € de recettes annuelles, avec un abattement de 30 %.
Ce régime est donc moins favorable qu’auparavant pour de nombreux logements exploités à la nuitée ou à la semaine.
Pour les recettes 2025, déclarées en 2026, il faut appliquer les règles correspondant à l’année d’encaissement.
Le nouveau plafond de 83 600 € concerne les recettes 2026, qui seront déclarées en 2027.
Le bailleur peut choisir le régime réel lorsque ses charges, intérêts d’emprunt, travaux, amortissements et frais dépassent l’avantage procuré par l’abattement forfaitaire.
Cette comparaison doit être réalisée avec un professionnel lorsque les recettes sont importantes ou que le patrimoine comprend plusieurs logements.
Le classement du meublé de tourisme devient donc un sujet fiscal important, il ne suffit pas de louer un logement meublé pour bénéficier du seuil de 83 600 €.
Le logement doit relever de la catégorie correspondante, notamment en raison de son classement officiel lorsqu’il s’agit d’un meublé de tourisme.
Quel taux de prélèvements sociaux s’applique aux revenus LMNP ?
Pour les revenus relevant des prélèvements sociaux sur les revenus du patrimoine, le taux applicable en 2026 est de 18,6 %.
Ce taux concerne notamment les revenus de location meublée non professionnelle qui ne sont pas déjà soumis aux cotisations sociales au titre d’une activité professionnelle.
Il s’applique au revenu imposable, et non automatiquement au montant brut des loyers lorsque le bailleur relève du régime réel.
En micro-BIC, le revenu imposable correspond généralement aux recettes diminuées de l’abattement forfaitaire.
En régime réel, il correspond au bénéfice fiscal après déduction des charges et amortissements admis.
Il faut distinguer :
- Les prélèvements sociaux sur les revenus du patrimoine ;
- Les cotisations sociales ou cotisations Urssaf ;
- L’impôt sur le revenu ;
- Les contributions éventuellement dues par un loueur professionnel.
Le statut LMNP ne signifie donc pas automatiquement absence de prélèvements sociaux? Inversement, le dépassement de 23 000 € de recettes ne suffit pas à lui seul à déterminer toutes les conséquences sociales : il faut analyser le type de location, l’activité exercée et la situation du foyer.
Pour un bailleur affilié à un régime de sécurité sociale d’un État de l’Espace économique européen, de Suisse ou, dans certaines situations, du Royaume-Uni, des règles particulières peuvent concerner la CSG et la CRDS.
La situation doit être examinée au regard du pays d’affiliation et des justificatifs disponibles.
Qui doit recevoir des factures électroniques depuis le 1er septembre 2026 ?
La réforme de la facturation électronique ne concerne pas tous les bailleurs de la même manière.
Depuis le 1er septembre 2026, les entreprises assujetties à la TVA doivent être capables de recevoir des factures électroniques.
Elles doivent pour cela utiliser une plateforme agréée ou une solution compatible avec une plateforme agréée.
L’obligation d’émettre des factures électroniques est progressive :
- grandes entreprises et entreprises de taille intermédiaire : à partir du 1er septembre 2026 ;
- PME et micro-entreprises : à partir du 1er septembre 2027.
Un bailleur particulier qui loue un logement meublé à usage d’habitation, sans être assujetti à la TVA, n’est généralement pas concerné par l’obligation d’émettre des factures électroniques au titre de ses loyers.
La situation peut être différente pour :
- une société exploitant une activité soumise à TVA ;
- une activité para-hôtelière remplissant les conditions d’assujettissement ;
- des prestations facturées à des professionnels ;
- une structure dépassant les seuils ou ayant opté pour la TVA.
Le bailleur doit donc distinguer l’émission d’une quittance de loyer à un particulier de l’émission d’une facture dans le cadre d’une activité économique assujettie à la TVA.
Autre point pratique : les mentions figurant sur les factures évoluent avec la recodification de la TVA.
Les modèles doivent être vérifiés, notamment lorsqu’ils indiquent la mention de franchise en base.
Selon la section « Entreprendre » de la page du Service-Public : « Toutes les entreprises doivent être en mesure de recevoir des factures électroniques à compter du 1er septembre 2026 »
Qu’est-ce qui change pour un bailleur non-résident ?
En 2026, la qualification professionnelle ou non professionnelle de la location meublée est précisée pour les bailleurs non-résidents.
Pour apprécier le caractère professionnel de l’activité, les revenus d’activité étrangers équivalents peuvent être pris en compte lorsqu’ils sont imposés dans le pays de résidence à un impôt comparable à l’impôt sur le revenu.
Le raisonnement ne se limite donc plus aux seuls revenus imposables en France.
Le bailleur doit examiner :
- ses recettes de location meublée en France ;
- ses revenus d’activité perçus à l’étranger ;
- les revenus du foyer fiscal, le cas échéant ;
- la convention fiscale applicable ;
- les justificatifs d’imposition dans le pays de résidence.
Les revenus immobiliers français restent imposables en France selon les règles applicables aux BIC.
Les prélèvements sociaux peuvent également être dus, avec des règles spécifiques pour les personnes affiliées à un régime de sécurité sociale étranger.
Un non-résident qui approche les seuils de qualification LMP ou qui exerce plusieurs activités doit faire valider son analyse fiscale avant la déclaration.
Quelles nouveautés restent propres aux meublés de tourisme ?
Les meublés de tourisme restent soumis à des règles spécifiques, indépendamment des évolutions du bail d’habitation classique.
En 2026, le bailleur doit notamment vérifier :
- la déclaration en mairie ou l’enregistrement auprès du téléservice compétent
- l’autorisation de changement d’usage dans les communes concernées
- la limite de location de la résidence principale
- le règlement de copropriété
- l’information du syndic lorsque cela est requis
- la collecte et le reversement de la taxe de séjour
- le classement éventuel du meublé
- le régime fiscal correspondant au bien classé ou non classé.
La loi de régulation des meublés de tourisme renforce le rôle des communes, les règles peuvent donc varier fortement d’un territoire à l’autre, notamment dans les zones tendues et les grandes villes.
Pour un logement exploité à la nuitée, il est indispensable de consulter la mairie avant toute mise en ligne ou modification de l’usage du bien.
Les démarches locales doivent être distinguées des règles fiscales nationales.
Que vérifier avant de louer ou de renouveler un bail en 2026 ?
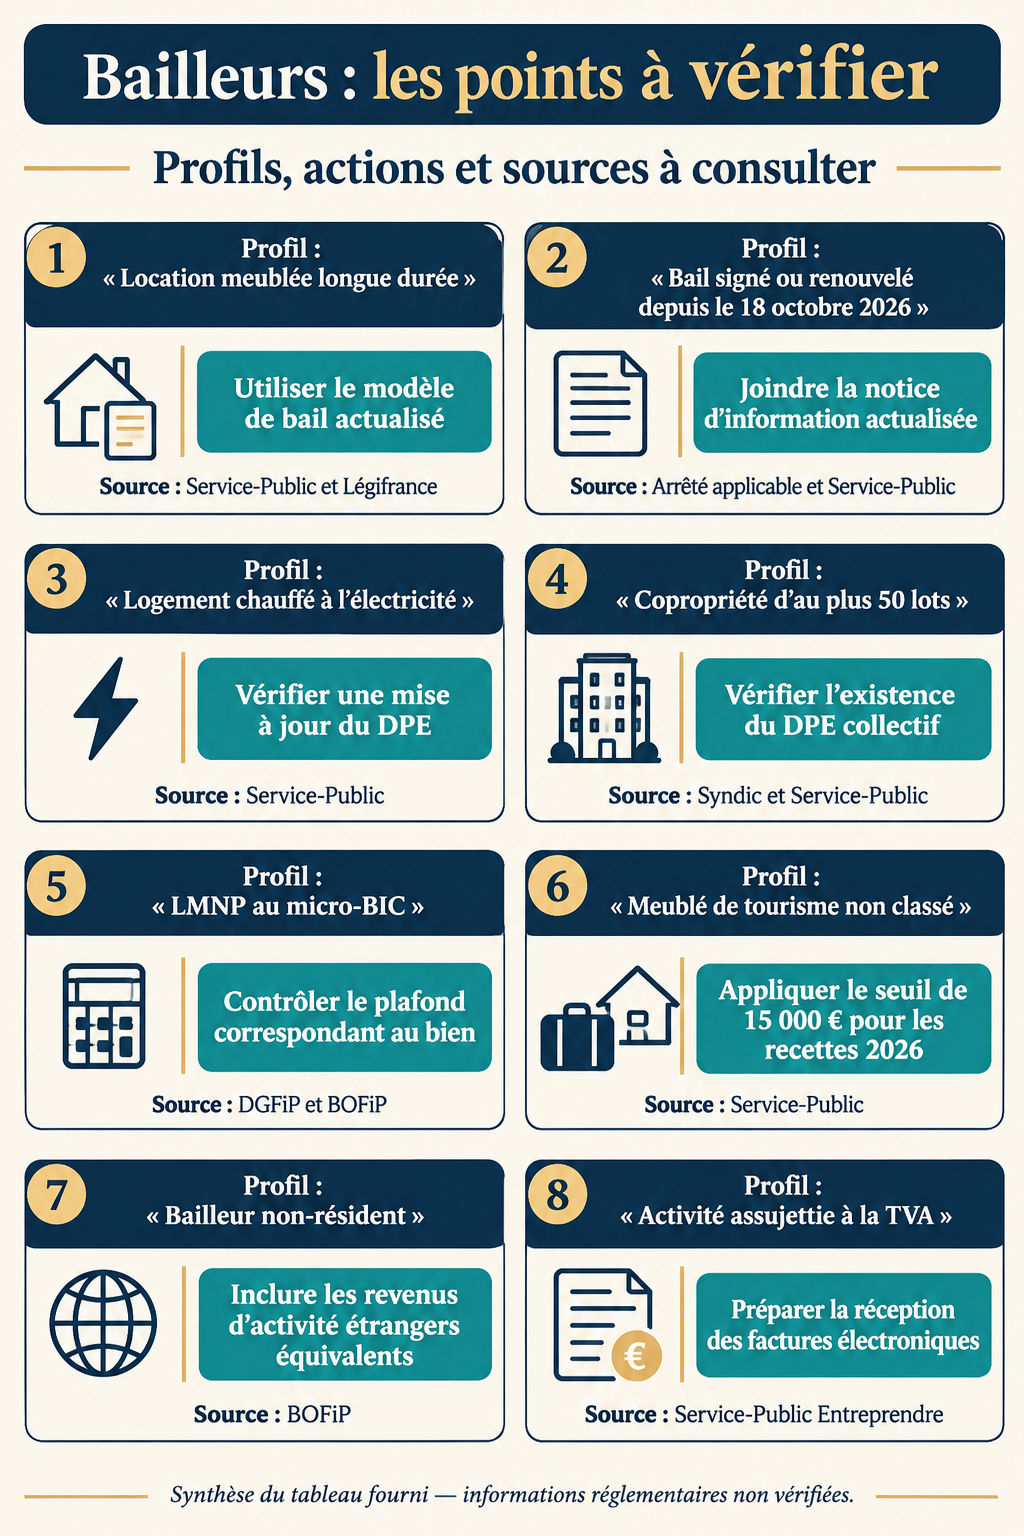
Avant de signer, le bailleur doit surtout contrôler quatre éléments : le bon type de contrat, la validité du DPE, le régime fiscal applicable et les obligations locales éventuelles.
FAQ
Oui, le modèle réglementaire actualisé doit être utilisé pour les nouveaux baux de résidence principale signés depuis le 1er octobre 2026. Le bail mobilité et le meublé de tourisme relèvent de règles spécifiques et ne doivent pas être traités avec le même modèle.
Les DPE réalisés depuis le 1er janvier 2026 intègrent automatiquement le coefficient de 1,9. Les diagnostics antérieurs restent valables, mais une mise à jour gratuite peut être possible lorsque le changement améliore la classe énergétique du logement.
Pour les recettes encaissées en 2026, le seuil du micro-BIC est de 83 600 € pour une location meublée longue durée, avec un abattement forfaitaire de 50 %. Les recettes correspondantes seront déclarées en 2027.
Le seuil micro-BIC applicable aux recettes encaissées en 2026 est de 15 000 € pour un meublé de tourisme non classé. L’abattement forfaitaire est de 30 %. Au-delà, le régime réel peut s’appliquer ou être choisi.
Non. Le taux de 18,6 % concerne les prélèvements sociaux sur certains revenus imposables. Les cotisations Urssaf répondent à une autre logique et peuvent concerner les loueurs professionnels ou certaines activités touristiques.
En principe, un bailleur privé non assujetti à la TVA n’est pas concerné par l’obligation d’émission liée à la réforme. En revanche, les entreprises doivent pouvoir recevoir des factures électroniques lorsqu’elles sont assujetties à la TVA, selon les échéances prévues.


